Pyth Network (PYTH) : Un pivot institutionnel à 50 milliards de dollars
Pyth Network (PYTH)
Publié le
Contenu Sponsorisé
Ce contenu a été rédigé dans le cadre d'une collaboration commerciale. Bien que l'équipe de OAK Research ait réalisé une évaluation préalable du projet présenté, nous déclinons toute responsabilité en cas de pertes ou dommages résultant de décisions fondées sur cet article. Les cryptomonnaies comportent des risques élevés, ce contenu est fourni à titre informatif et ne constitue pas un conseil en investissement.
Les oracles décentralisés font partie des protocoles les plus importants de la finance on-chain et pourtant, pendant des années, ils ne sont pas parvenus à monétiser correctement leur activité. Ce constat est en train de changer. Avec l'arrivée des acteurs traditionnels, le développement des plateformes de trading on-chain et le succès des RWAs, le besoin en données de qualité a explosé. Dans cette analyse, nous vous proposons de comprendre comment le métier des oracles est en train de se transformer et dans quelles mesures leurs revenus sont en train de décoller, à travers notamment le cas de Pyth Network.
Les oracles font probablement partie des infrastructures les plus importantes de l’écosystème cryptos et de la finance on-chain. Si l’on devait le résumer simplement, le rôle d’un oracle est de recevoir ou d’enregistrer de la data, de la traiter, de s’assurer qu’elle est de qualité et de la rendre utilisable pour ses clients. En bref, ils sont l’infrastructure qui sert de pont entre le monde extérieur et celui de la blockchain.
→ Si vous voulez approfondir le sujet des oracles, nous vous conseillons de lire notre analyse sur les différents types d’oracles en cryptos et leurs rôles :
Si les oracles n’existaient pas, il serait impossible pour un protocole de lending de savoir quand liquider un utilisateur. Il serait impossible pour un exchange de déterminer correctement le prix d’une position. Il serait impossible pour un prediction market de connaître l’issue d’un évènement sur lequel ses utilisateurs ont misé.
Leur importance est tellement systémique pour l’écosystème qu’on pourrait facilement croire qu’ils sont la catégorie d’entreprises la plus rentable de l’industrie. C’est d’ailleurs ce que beaucoup n’ont cessé de répéter depuis le début de l’histoire de la finance décentralisée, en donnant aux principaux tokens d’oracles une place importante dans leur portefeuille. Pourtant, le fait est que pendant plusieurs années, c’est exactement l’inverse qui s’est produit.
Chainlink sécurise aujourd'hui plusieurs dizaines de milliards de dollars d'actifs, Pyth fournit les prix utilisés par une immense partie des exchanges décentralisés de produits dérivés, et des centaines de protocoles dépendent quotidiennement de leurs données. Malgré cela, les revenus directement générés par leur activité sont historiquement restés proches de zéro.
Malgré l’aspect paradoxal de ce constat, la raison est pourtant simple. Pendant la première phase de développement de la DeFi, les oracles se sont essentiellement comportés comme des produits “de biens publics”. Les données étaient distribuées gratuitement ou presque, les coûts étaient absorbés par les équipes, les fondations ou les émissions de tokens, et la priorité consistait avant tout à accumuler des intégrations.
En même temps, il faut dire que les protocoles de finance décentralisée n’ont longtemps été que des expérimentations ou des paris sur l’avenir, sans aucune certitude de réussir un jour à générer de l’argent. Alors, leur demander de payer le prix fort pour accéder à des données, quand bien même il s’agisse d’un besoin central pour leur produit, n’était tout simplement pas envisageable.
À la seconde où l’un des oracles souhaitaient essayer de monétiser sa data en appliquant un tarif plus élevé, un nouveau concurrent apparaissait pour offrir la même prestation gratuitement. En résumé, pendant des années, les oracles n’ont même pas réellement essayé de générer de l’argent à partir de leur activité, aussi importante soit-elle.
Toutefois, vous vous doutez que si nous avons décidé d’en parler aujourd’hui, c’est que ce constat est en train d’évoluer. Chainlink, Pyth, RedStone ou encore API3 ont respectivement transformé leur modèle et les chiffres prouvent que cela fonctionne. En septembre 2025, Pyth lançait Pyth Pro, son premier produit institutionnel par abonnement. Moins d'un an plus tard, 122 comptes payants et plus de 2,5 millions de dollars de revenus bruts ont été générés.
Mais cette transformation soulève une seconde question, peut-être encore plus intéressante. Lorsqu'un oracle commence enfin à gagner de l'argent, qui capture réellement cette valeur ? Pour comprendre le business model des oracles, il faut donc séparer trois choses que l'industrie crypto a longtemps eu tendance à confondre : l'utilité du réseau, la rentabilité de l'activité et la capture de valeur par le token.
C’est ce que nous vous proposons d’explorer ensemble dans cette analyse. Bonne lecture.
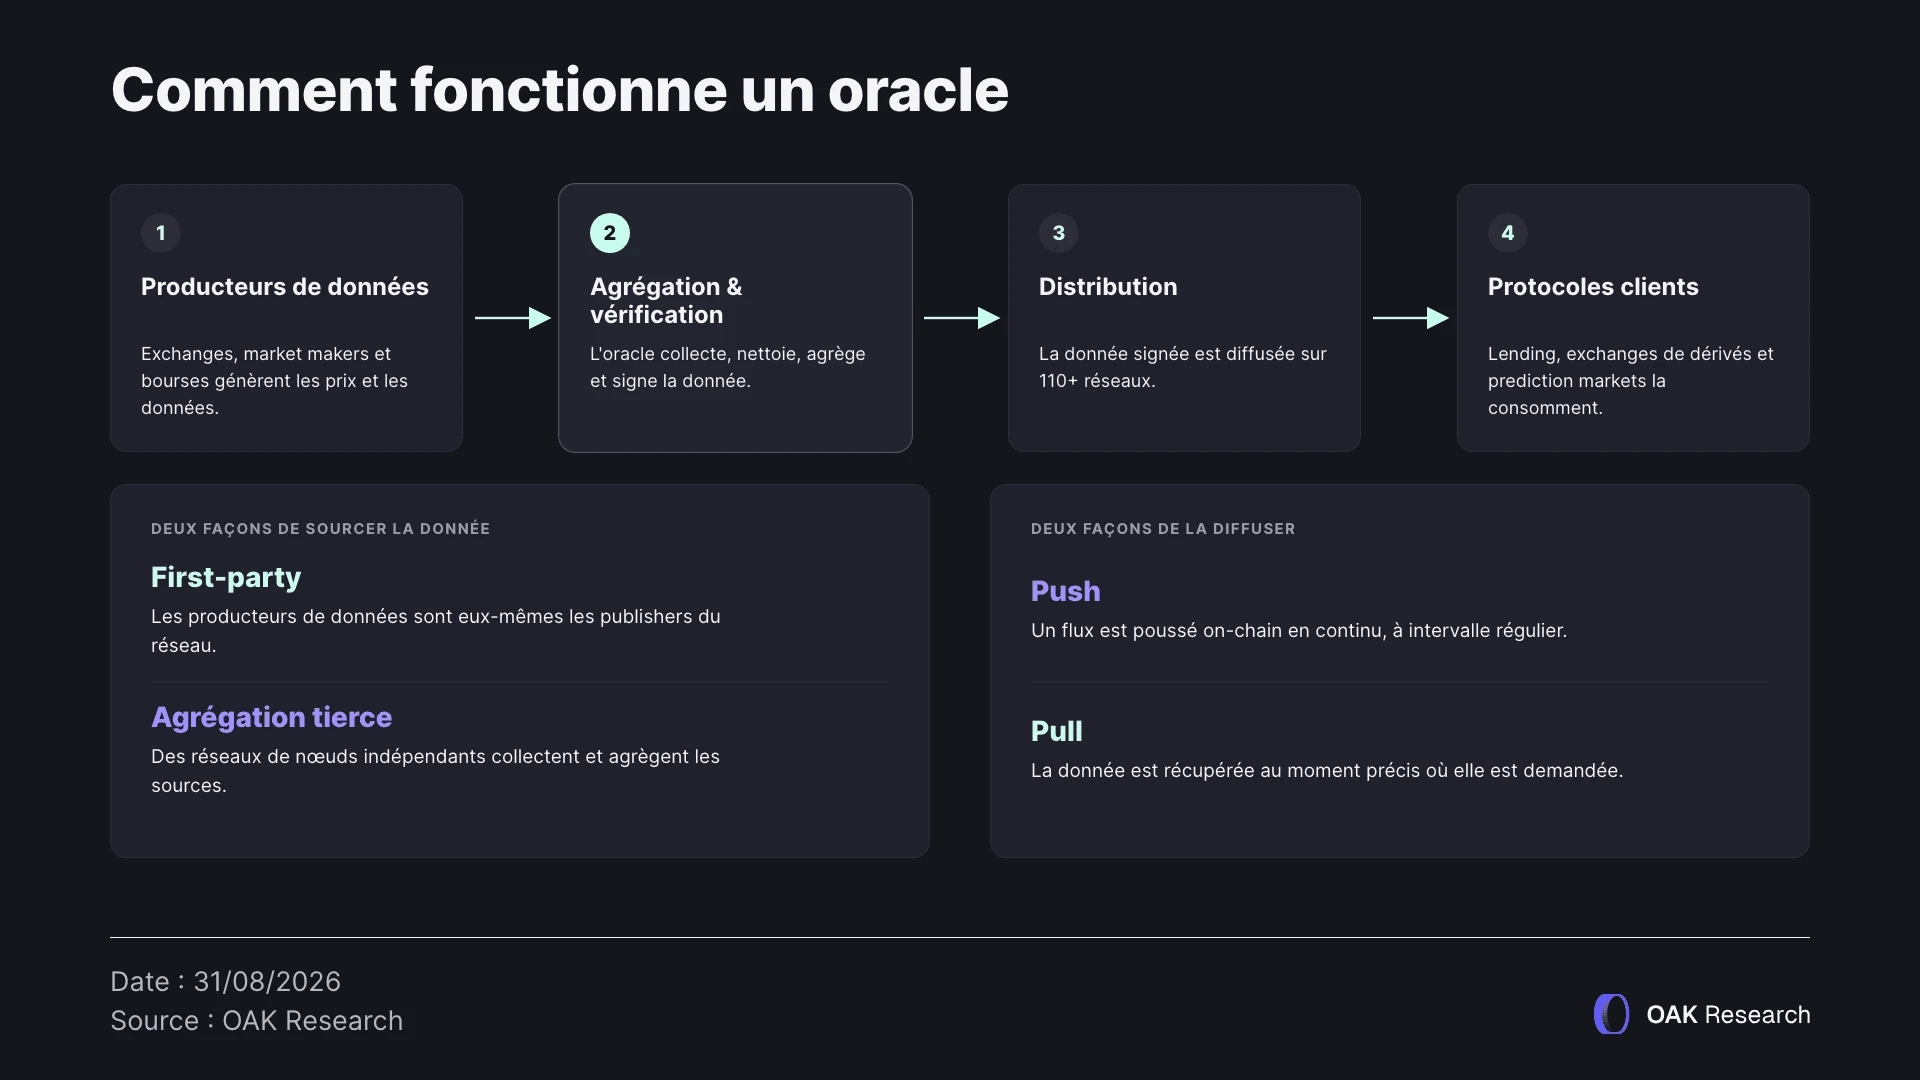
Pour comprendre pourquoi la monétisation des oracles a mis autant de temps à émerger, il faut commencer par revenir légèrement sur leur fonctionnement. Une blockchain est un environnement déterministe, c’est-à-dire qu’elle est capable de vérifier ce qui se passe dans son propre état, mais elle ne peut pas simplement aller interroger une API externe pour savoir combien vaut une action, quel est le taux EUR/USD ou quel candidat vient de remporter une élection.
L’oracle est précisément la couche chargée de récupérer cette information, de la vérifier, de l’agréger lorsque plusieurs sources existent et de la transmettre dans un format utilisable par des applications on-chain. Dans le cas des données financières, ce travail peut comprendre la collecte auprès d’exchanges ou de market makers, l’horodatage, la normalisation des différents marchés, le rejet des données aberrantes, la signature cryptographique, la distribution sur plusieurs blockchains et la garantie que l’information continue d’être disponible pendant les périodes de forte volatilité.
Autrement dit, derrière le mot assez simple d’« oracle » se cachent plusieurs activités qui seraient assurées dans la finance traditionnelle par des acteurs différents. Le rôle de fournisseur de market data (Bloomberg, LSEG/Refinitiv, S&P Global Market Intelligence, FactSet ou ICE Data Services), d’administrateur d’indices (S&P Dow Jones Indices, MSCI ou FTSE Russell), les (re)distributeurs de données (TotalView du Nasdaq, les agrégateurs comme Databento et dxFeed), la couche de setllement (la DTCC, Euroclear). Un oracle comme Pyth représente tout ou partie de cette chaîne (sourcing, agrégation, indices, distribution) en un seul produit, ce qui explique à la fois son ambition et la difficulté à le comparer à un acteur unique.
La manière d’effectuer ce travail varie ensuite selon les protocoles. Chainlink s’est historiquement développé avec des réseaux de nœuds indépendants chargés d’agréger plusieurs sources, tandis que Pyth s’est positionné dès son lancement sur un modèle dit « first-party ». Cela veut dire que les entreprises qui produisent directement les données deviennent elle-même des publishers du réseau. C’est pour cette raison que l’on retrouve aujourd’hui parmi les contributeurs de Pyth des acteurs comme Jane Street, Jump, Optiver, Cboe ou encore Binance.
Une seconde distinction importante concerne les architectures dites « push » et « pull ». La première est une architecture plus traditionnelle dans laquelle l’oracle envoie en continue un flux de données sur la blockchain, à intervalle de temps ou de prix régulier, même lorsque personne n’en a besoin à cet instant. Le système « pull » utilisé par Pyth est plus subtil puisqu’il implique que l’utilisateur ou l’application récupère une donnée actualisée au moment exact où il en a besoin.
Cette distinction n’est pas que technique, elle est aussi économique et c’est pour ça qu’on l’évoque dans notre cas d’étude. En déplaçant une partie du coût de publication vers le consommateur final, le modèle pull permet de multiplier beaucoup plus facilement le nombre de données et de blockchains supportées. Il est surtout le premier à avoir créer une ligne de revenu on-chain mesurable pour un oracle, permettant ainsi à Pyth de se monétiser plus rapidement que Chainlink. Pyth est ainsi passé de 545 feeds en janvier 2025 à plus de 3 000 en 2026, distribués sur plus de 110 réseaux.
Ceci étant dit, les acteurs de l’industrie des oracles ont progressivement développé plusieurs manières de générer des revenus. Certaines reposent directement sur la vente de données, d’autres sur les services qui l’entourent, et une dernière catégorie un peu spéciale qui correspond plutôt à un mécanisme de financement qu’à un véritable business model.
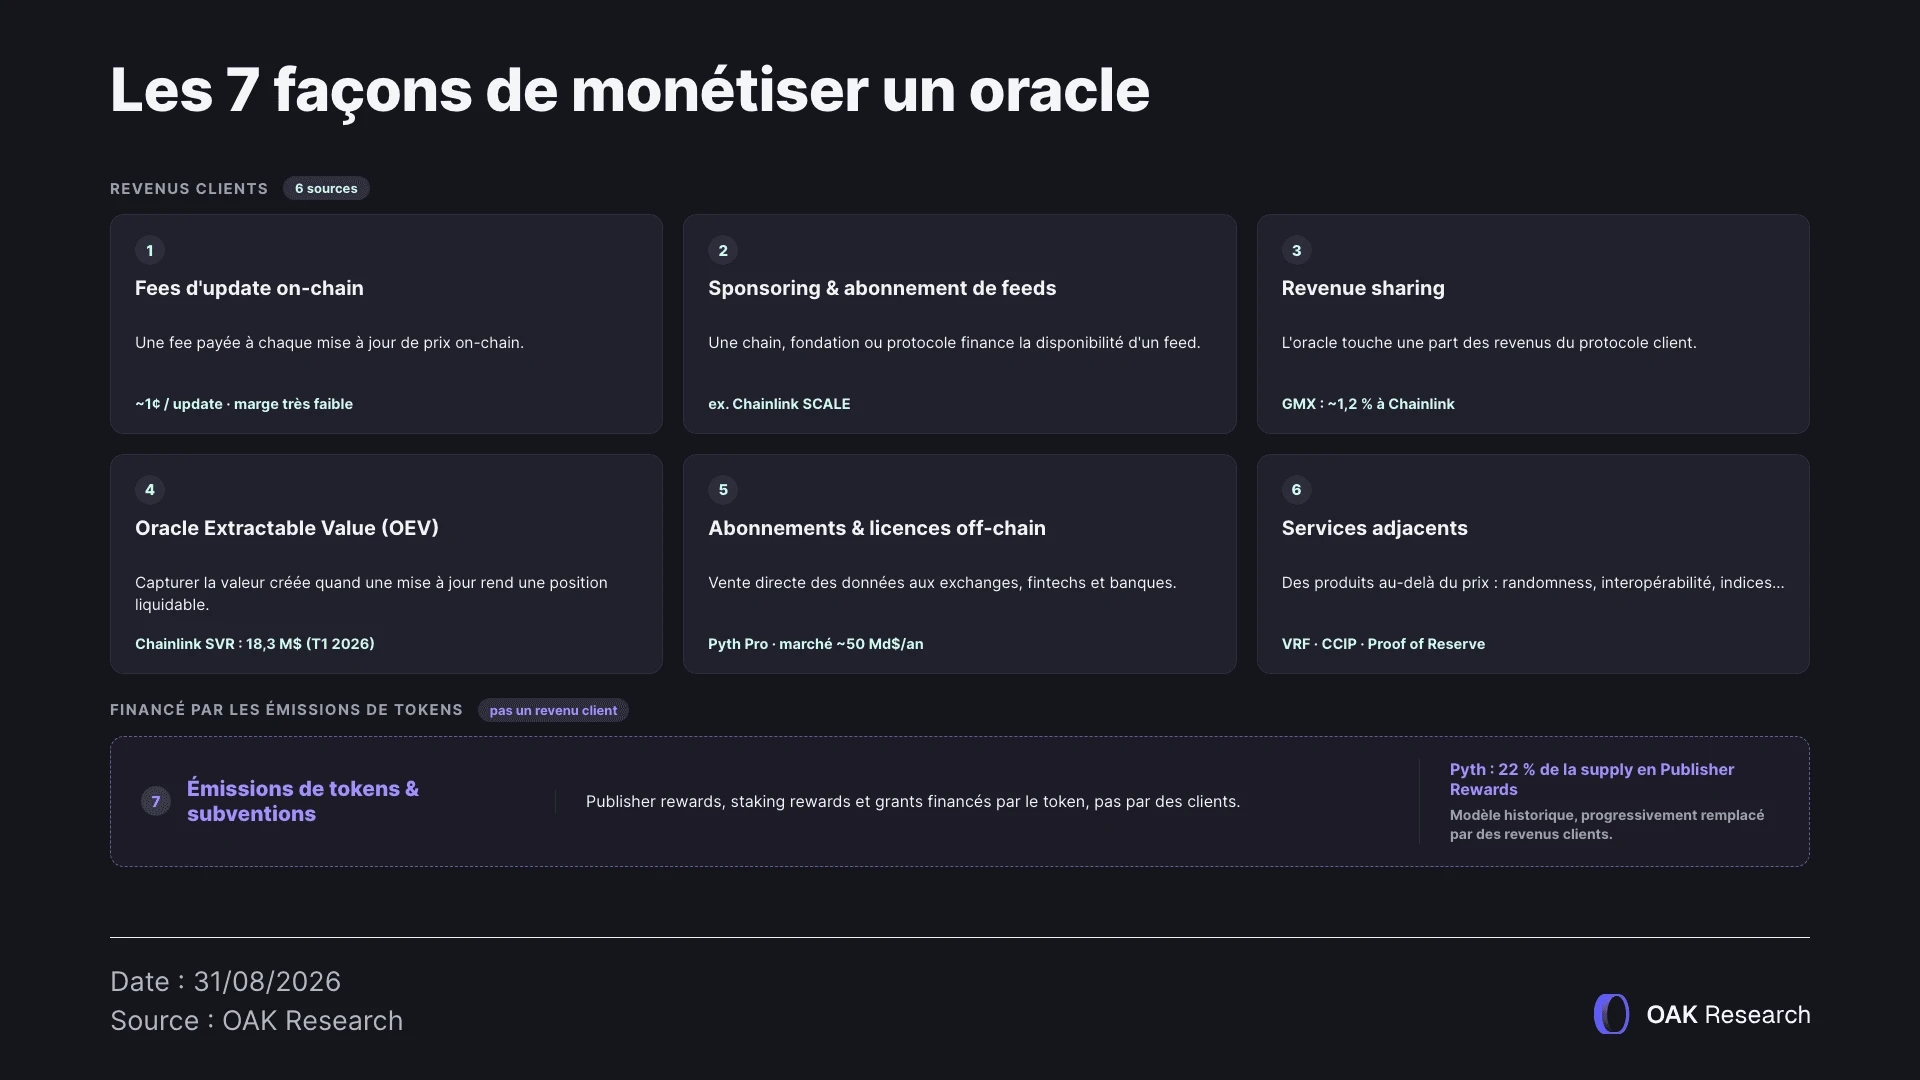
La difficulté historique du secteur devient alors beaucoup plus facile à comprendre. Un prix publié on-chain se comporte presque comme un bien public. Une fois présent sur la blockchain, il est difficile d’empêcher d’autres utilisateurs de le lire. Dans le même temps, chaque nouvel oracle a eu intérêt à proposer gratuitement ses données pour gagner des intégrations, tandis que les protocoles de finance on-chain eux-mêmes n’avaient rarement pas les revenus suffisants pour payer l’accès à ces services.
D’ailleurs, il faut aussi dire que les données “cryptos” sont assez simples à obtenir. Le prix du BTC ou de l’ETH peut être récupéré auprès de dizaines d’exchanges. Finalement, la vraie capacité d’un oracle à facturer apparaît lorsque la donnée devient difficile à reproduire, et c’est justement ce dont a besoin la nouvelle vague d’applications qui émerge ces derniers temps, entre les predictions markets ou les exchanges de perps décentralisés.
C’est ce changement de nature des données consommées par la finance on-chain qui a poussé les oracles à transformer profondément leur activité au cours des trois dernières années.
Entre 2023 et 2026, les principaux oracles ont cessé d'être des price feeds pour devenir des plateformes financières à part entière. Vous l’avez compris avec l’enchaînement des sections précédentes, cette mutation n’est pas sortie de nulle part et répond directement au problème économique que rencontrent les oracles depuis leurs premières heures.
Imaginez que vous êtes à la tête d’un protocole d’oracle décentralisé et que vous êtes confrontés à ce constat : votre activité vous rapporte moins d’argent qu’elle ne vous en coûte actuellement. Vous avez alors deux solutions pour vous en sortir. Soit vous décidez de vendre davantage de services ou de toucher davantage de clients (c’est la stratégie qui a été choisie pendant des années, mais vous connaissez déjà le résultat), soit vous choisissez de vous réorienter vers des données et des clients qui disposent d’un vrai budget.
C’est exactement ce qu’ont fait Chainlink, RedStone, API3 et évidemment Pyth ces dernières années, mais avec des stratégies parfois assez différentes.
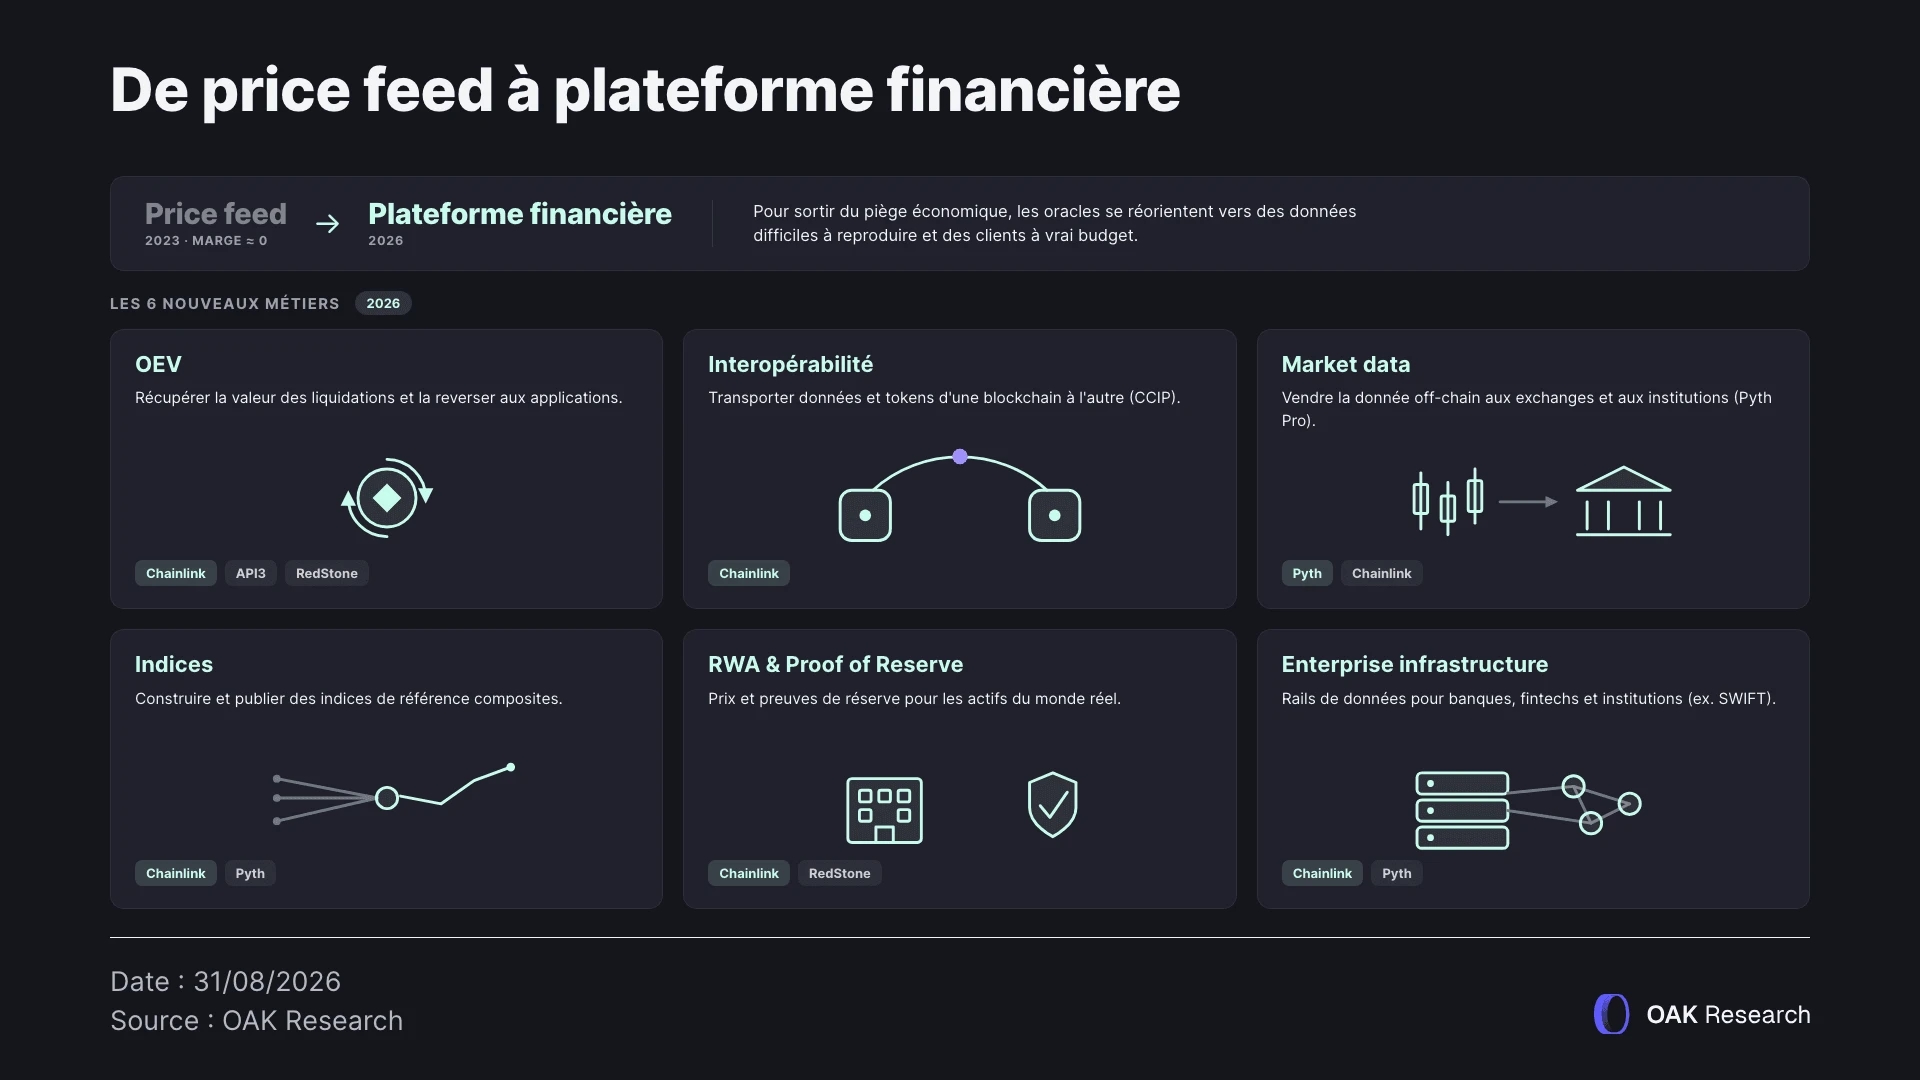
Chainlink a progressivement transformé son produit phare en une suite d’outils complète. Les Data Feeds historiques restent au cœur de sa proposition de valeur, mais ils coexistent désormais avec Data Streams, destiné notamment aux marchés nécessitant une faible latence, avec Smart Value Recapture pour récupérer l’OEV, Proof of Reserve, Automation ou encore CCIP pour l’interopérabilité entre blockchains.
L’outil qui représente le mieux cette évolution est le Chainlink Runtime Environment, ou CRE, qui a pour ambition de devenir une couche d’orchestration capable de connecter différents réseaux blockchain, données externes et systèmes financiers traditionnels.
C’est celui-ci qui lui a permis de multiplier les collaborations avec des institutions financières. Swift, Euroclear, UBS, Kinexys de J.P. Morgan, DTCC ou encore AWS apparaissent parmi les acteurs ayant travaillé avec son infrastructure. DTCC a par exemple choisi Chainlink pour sa Collateral AppChain, tandis que Swift l’utilise dans différents travaux liés aux fonds tokenisés et aux corporate actions.
CCIP, que nous avons évoqué juste au-dessus, a aussi continué de grandir et représente aujourd’hui environ 18 milliards de dollars de transfert sécurisés au premier trimestre 2026, en hausse de 319 % sur un an selon DefiLlama. Le réseau participe également, avec Pyth, à la publication on-chain de certaines statistiques économiques du Department of Commerce américain.
Le cas de Pyth est le plus intéressant car sa gamme de produits est beaucoup plus large que ce qu’on pourrait croire. Sa stratégie est de contrôler progressivement l’ensemble de la couche de données de marché dont a besoin la finance on-chain.
Pyth Core représente toujours l’infrastructure historique de Price Feeds, mais celle-ci est désormais intégrée à un modèle payant. Pyth Lazer, l’infrastructure technique développée à partir de 2024 pour fournir des données à très faible latence, est utilisée pour propulser Pyth Pro, le produit de market data lancé en septembre 2025 avec un système d’abonnements pouvant aller jusqu’à 10 000 dollar par mois selon le niveau de services.
Pyth a ensuite développé le Data Marketplace, permettant de distribuer des datasets propriétaires provenant d’acteurs comme Euronext FX, Exchange Data International, OTC Markets Group, SGX FX ou Tradeweb. Le Nasdaq a également choisi Pyth pour distribuer TotalView, son flux propriétaire de données boursières permettant d’afficher l’intégralité d’un carnet d’ordres en temps réels pour toutes les actions négociées au Nasdaq Market Center.
À cela s’ajoutent Pyth Indices, un catalogue d’indices propriétaires développé par Pyth pour accéder 24h/24 à des market data sur des actions, matières premières et devises, Pyth Pro X pour les exchanges, Listing-as-a-Service pour permettre la cotation rapide de nouveaux actifs, et des offres spécialement pensées pour les agents IA.
En résumé, Pyth cherche de moins en moins à monétiser l’activité historique d’oracles (i.e, de transporter une donnée du monde extérieur vers la blockchain). Le produit est la donnée en elle-même, sa provenance, ses droits de distribution, sa latence et la possibilité d’y accéder via une seule et même infrastructure.
Les challengers de Pyth et Chainlink ont, pour le moment, décidé de tout miser sur la première option de notre dilemme présenté plus haut. Leur objectif a plutôt l’air d’être une monétisation de l’infrastructure et des services propres à la finance on-chain.
RedStone s’est positionné comme un oracle modulaire capable de proposer à la fois des architectures push et pull, avec une spécialisation importante sur les nouvelles blockchains, les liquid staking tokens, le restaking et les actifs plus complexes. Le réseau sécurisait environ 3,6 milliards de dollars selon les données DefiLlama de mai 2026 et développe également Atom, son système destiné à récupérer l’OEV et à en redistribuer une partie aux protocoles.
API3 utilise de son côté une architecture first-party dans laquelle les fournisseurs de données opèrent directement leurs propres nœuds. Son OEV Network cherche également à transformer les opportunités de liquidation en une source de revenus pour les applications plutôt qu’à laisser cette valeur être captée par des acteurs externes.
D’autres oracles conservent des positionnements plus spécialisés. Chronicle, issu de l’écosystème MakerDAO/Sky, se distingue notamment par son efficacité en matière de coûts de mise à jour, tandis qu’UMA reste particulièrement utilisé pour les événements dont la résolution nécessite davantage qu’un simple prix, en particulier via son client principal qu’est Polymarket.
En résumé, on constate une tendance assez claire dans la stratégie d’évolution des oracles. Le développement de produits cryptos-natifs a permis d’étendre leur intégration au sein de la finance on-chain, mais cet écosystème est rapidement devenu trop limité. Les produits qui commencent réellement à transformer l’économie de ce secteur d’activité sont ceux qui permettent d’accéder à une donnée vraiment différenciante, de la redistribuer, de créer un benchmark ou de devenir une infrastructure indispensable pour les institutions financières qui s’ouvrent à la blockchain.
Chainlink et Pyth suivent deux chemins différents qui mènent au même objectif. Le premier cherche à devenir la couche d’orchestration de la finance tokenisée qui se développe actuellement, tandis que le second cherche plutôt à devenir la couche de market data de référence utilisée par les grands acteurs de cette nouvelle finance.
Maintenant que la question de la capacité à générer des revenus réels et conséquents est proche d’être réglée, une autre est devenue inévitable. Une question à laquelle aucun projet crypto ne peut échapper : comment faire en sorte que cette nouvelle activité économique bénéficie également au token ? Le pivot, nous y avons déjà assisté en fin d’année dernière, lors de l’annonce d’un mécanisme de réserve et de rachat de tokens par Chainlink en août 2025 puis par Pyth en décembre 2025.
Avant de répondre véritablement à cette question, le cas de Pyth mérite toutefois d’être étudié plus en détail. Son histoire est probablement celle qui illustre le mieux le passage du modèle historique des oracles (gratuit, subventionné et basé sur l’adoption) vers une activité commerciale construite autour de revenus récurrents.
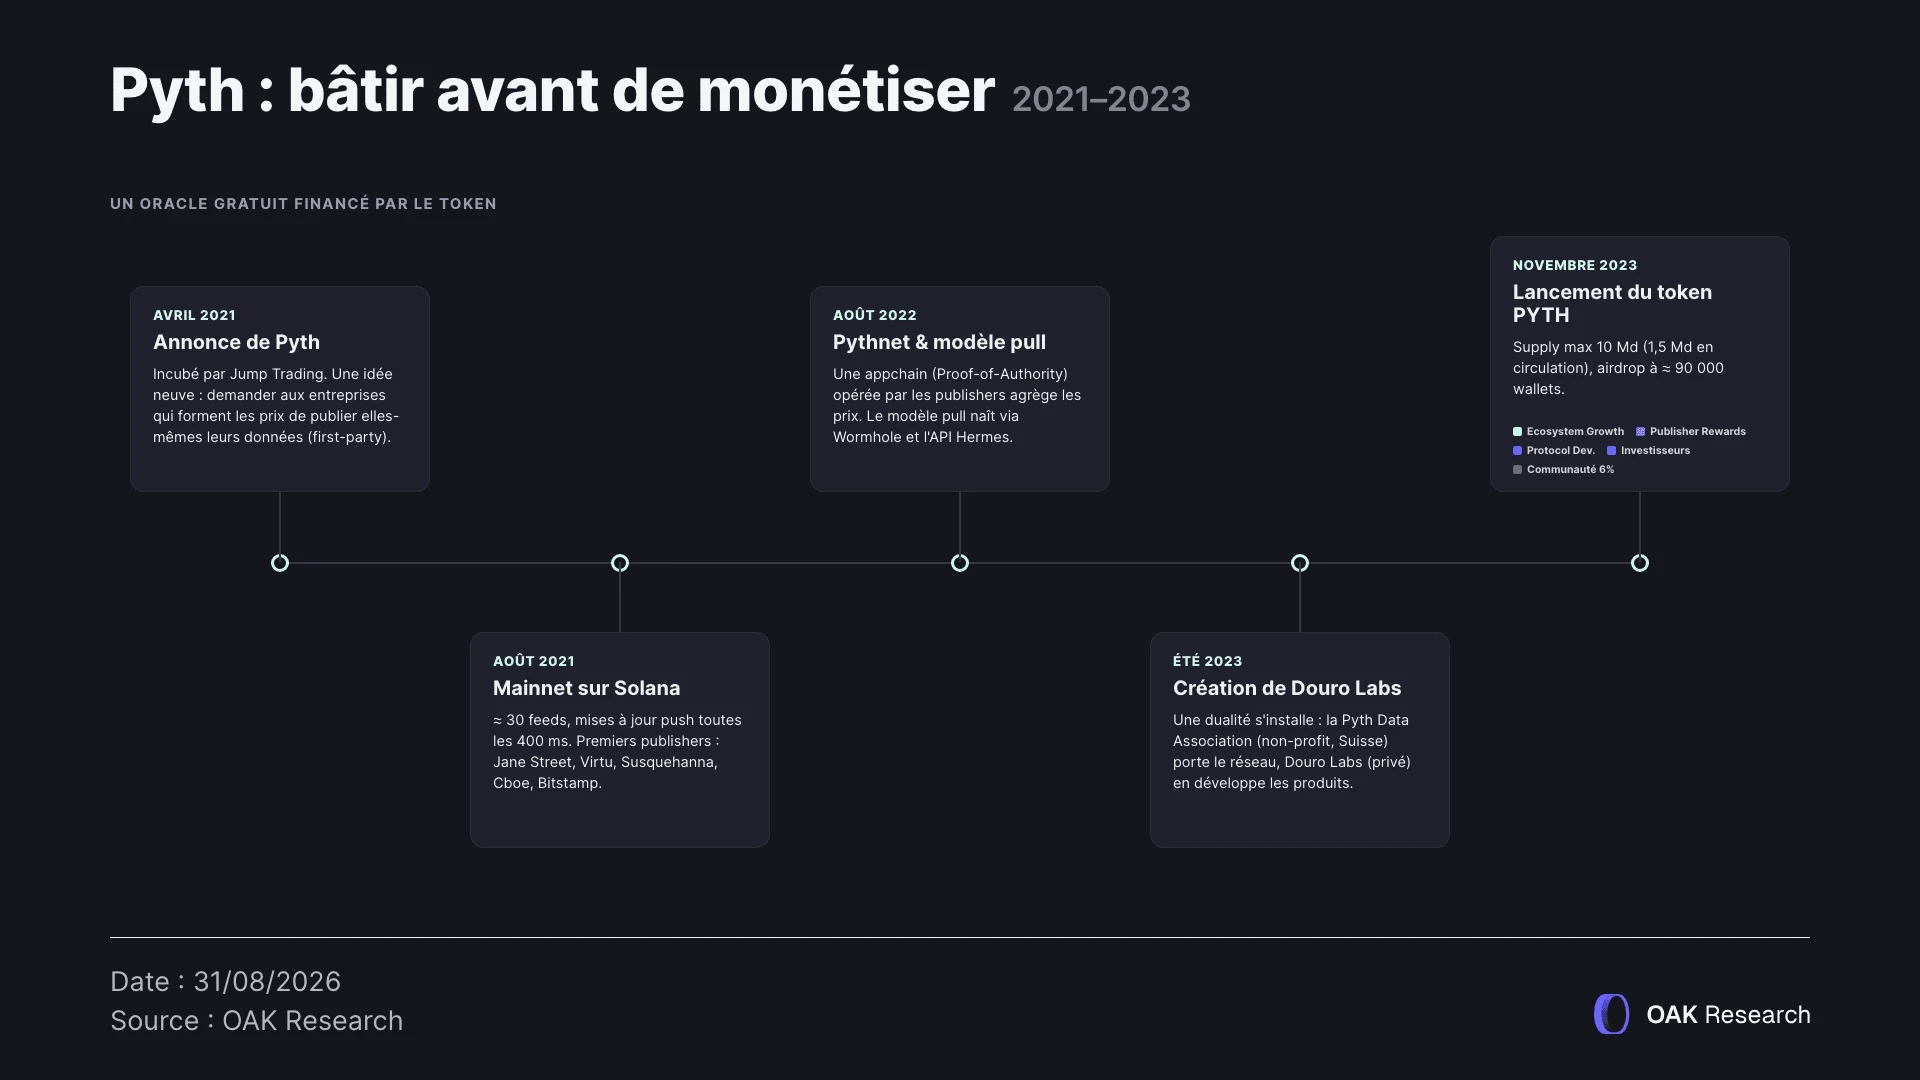
Lorsque Pyth est annoncé en avril 2021, l’ambition du projet est avant tout technique. Incubé par Jump Trading l’ambition du projet est d’apporter une nouvelle vision aux oracles : plutôt que de demander à des opérateurs indépendants d’aller récupérer des prix auprès de différentes plateformes, pourquoi ne pas directement demander aux entreprises qui participent à leur formation de publier leurs propres données ?
C’est ce principe de « first-party data » qui va constituer la principale différence entre Pyth et les architectures d’oracles plus traditionnelles. Lors du lancement du mainnet sur Solana en août 2021, une trentaine de feeds sont disponibles et plusieurs grands noms du trading et des marchés financiers participent déjà au réseau. Évidemment Jump, mais aussi Jane Street, Virtu, Susquehanna, Cboe ou encore Bitstamp figurent parmi les premiers publishers.
Quelle était la vision initiale au lancement de Pyth Network ? Pensez-vous que c’était la bonne approche à l’époque ? :
« Au départ, notre objectif était d’intégrer sur la blockchain des données de haute qualité issues des marchés financiers, provenant directement des institutions les plus proches de la formation des prix, car ce type de données n’existait pas. Avec le recul, on constate que cette approche était la bonne, puisque Pyth est devenu le principal fournisseur de price feeds sur Solana. » - Michael Cahill, PDG de Douro Labs.
Les données transmises ne se limitent d’ailleurs pas à un simple prix. L’algorithme de Pyth agrège les observations de ses différents publishers afin de produire un prix consolidé accompagné d’un intervalle de confiance, permettant aux applications de disposer d’une indication sur le degré d’incertitude entourant la valeur publiée. C’est une particularité assez importante pour les produits financiers les plus sensibles aux variations de prix, notamment les marchés de dérivés.
À cette époque, la question du business model reste toutefois secondaire. Les données sont distribuées gratuitement et la priorité consiste surtout à attirer les meilleurs publishers, multiplier les intégrations et faire de Pyth une infrastructure suffisamment utilisée pour devenir difficile à remplacer.
La première version du réseau fonctionne directement sur Solana avec une architecture push capable de produire des mises à jour toutes les 400 millisecondes, soit approximativement la durée d’un slot du réseau. Cette approche permet rapidement à Pyth de devenir l’oracle de référence sur l’un des réseaux les plus dominants de l’écosystème. Néanmoins, elle présente un problème évident dès lors que l’équipe souhaite déployer ses produits sur d’autres blockchains, car les coûts deviennent énormes.
C’est à ce moment que le premier pivot technique de Pyth est opéré avec le lancement du Pythnet en août 2022. Il s’agit d’une appchain dérivée de Solana, fonctionnant en Proof-of-Authority et opérée directement par les publishers du réseau qui jouent un rôle proche de celui des validateurs. En bref, les fournisseurs de données font tourner des noeuds et ne mettent pas vraiment en jeu des tokens (comme pour le staking) mais leur identité et leur réputation.
Pythnet devient alors la couche chargée de recevoir les différentes observations, de les agréger et de produire le prix final avant sa distribution vers les autres blockchains. Celle-ci est faire via Wormhole, tandis qu’Hermes sert d’interface entre cette infrastructure et les applications. Plutôt que de demander aux développeurs de gérer eux-mêmes les messages cross-chain et les preuves cryptographiques, Hermes leur permet de récupérer simplement les Price Feeds à travers une API REST ou une connexion WebSocket.
La vision pour le Pythnet ne s’est finalement pas concrétisée. À quoi est dû le sunset de ce réseau ? Comment l’avez-vous remplacé ? :
« Pythnet a constitué une étape importante dans le développement du réseau. Il a permis à Pyth de s’étendre au-delà de son déploiement initial sur Solana pour couvrir plus de 100 blockchains. Avec l’évolution de la DeFi et de la finance on-chain, il était logique de remplacer Pythnet par une infrastructure plus performante et plus évolutive afin de répondre au mieux aux besoins d’une nouvelle vague d’applications et d’exchanges. » - Michael Cahill, PDG de Douro Labs.
C’est à ce moment précis que naît le modèle « pull » que nous avons décrit plus haut. En effet, la donnée est préparée sur Pythnet, mais elle n’est réellement inscrite sur une blockchain de destination que lorsqu’une application vient la chercher. Ce détail d’architecture deviendra, quelques années plus tard, la fondation de tout le modèle commercial de Pyth. Retenez d’ailleurs le nom d’Hermes, car cette API, décrite à l’origine comme le simple guichet gratuit d’accès aux données, deviendra en 2026 le péage du réseau.
En 2023, l’organisation du projet commence d’ailleurs elle aussi à évoluer. À l’été, plusieurs contributeurs historiques issus de Jump créent Douro Labs, une société privée fondée notamment par Mike Cahill, Jayant Krishnamurthy et Ciarán Cronin. Cette scission est un point important de notre analyse, car elle crée d’emblée une dualité que l’on retrouvera tout au long de cette histoire : d’un côté la Pyth Data Association, entité suisse à but non lucratif qui « porte » le réseau, de l’autre Douro Labs, société privée qui en développe les produits. Retenez bien cette distinction, nous y reviendrons longuement au moment d’aborder la question du token.
Quelques mois plus tard justement, en novembre 2023, le token PYTH est lancé avec une supply maximale de 10 milliards de tokens, dont 1,5 milliard sont initialement en circulation, accompagné d’un airdrop rétroactif distribué à environ 90 000 wallets et de la mise en place d’une gouvernance on-chain. 52 % des tokens sont destinés à l’Ecosystem Growth, 22 % aux Publisher Rewards, 10 % au Protocol Development, 10 % aux investisseurs privés et 6 % à la communauté et au lancement.
C’est une manière élégante de résoudre le problème que nous évoquions plus tôt (comment payer des market makers de premier plan quand vos clients ne paient rien ?), mais c’est aussi une manière de reporter le problème dans le temps. Le réseau ne gagne pas d’argent, il en distribue.
L’année 2024 est celle des premières expérimentations de monétisation. Le 30 juin 2024, Pyth fait basculer ses derniers feeds Solana du push vers le pull. À noter que c’est un choix technique loin d’être anodin, puisque le mode push avait précisément fait du réseau le leader absolu sur Solana (95 % de la valeur sécurisée et la totalité du volume). Désormais, les protocoles de la chaîne accèdent à l’oracle exactement comme sur n’importe quelle autre blockchain.
En parallèle, Pyth commence à multiplier les produits adjacents. Entropy est lancé pour fournir de la randomness vérifiable aux applications on-chain, tandis qu’Express Relay cherche à s’attaquer à l’un des phénomènes que nous évoquions précédemment : l’Oracle Extractable Value. Plutôt que de laisser les opportunités de liquidation créées par une nouvelle donnée de prix être intégralement captées par des searchers, Express Relay met en place un système d’enchères permettant aux applications de récupérer une partie de cette valeur.
L’idée n’est pas mauvaise et l’activité est bien réelle. Express Relay traite notamment 171 millions de dollars de volume d’ordres limites sur Kamino au premier trimestre 2025. Pourtant, comme pour une grande partie des services crypto-natifs développés par les oracles à cette époque, l’utilisation ne réussit pas réellement à se transformer en revenus significatifs.
En 2025, Entropy génère encore seulement autour de 32 à 34 000 dollars par trimestre. Express Relay rapporte approximativement 60 000 dollars à la Pyth DAO sur l’ensemble de l’année, avec une activité très concentrée sur quelques périodes particulières. Au début de l’année 2026, ses revenus tombent même autour de 2 000 dollars par mois alors que Douro Labs estime les coûts nécessaires à son fonctionnement entre 5 000 et 15 000 dollars mensuels. Lorsque Jupiter lance son propre système de RFQ et retire Express Relay d’une partie importante de son flux de transactions, les volumes diminuent d’environ 90 %. Sa fermeture progressive sera finalement approuvée en juillet 2026.
Solana est le berceau de Pyth. Est-ce qu’aujourd’hui ça reste encore le cas ? Comment avez-vous approché votre extension au-delà de Solana et quelles en ont été les raisons ? :
« C'est sur Solana que Pyth a vu le jour, c'est là que réside PYTH, et cette blockchain reste un élément important de notre histoire et de notre écosystème. Notre ambition plus large, cependant, a toujours été de mettre à disposition des données de marché de haute qualité partout où les applications financières sont utilisées. » - Michael Cahill, PDG de Douro Labs.
C’est une expérience particulièrement intéressante dans le cadre de cette analyse. Pyth avait techniquement trouvé une manière de récupérer une valeur qui échappait jusque-là aux protocoles. Mais il ne contrôlait pas la distribution du flow, qui était la principale chose nécessaire à la monétisation de produit. Oui, une infrastructure peut créer une enchère parfaite, mais si l’exchange ou l’agrégateur qui contrôle les transactions décide d’utiliser sa propre solution, une grande partie de la valeur disparaît.
Le deuxième chantier majeur de cette période concerne directement le token PYTH. À l’automne 2024, lors de la conférence Breakpoint, Pyth introduit l’Oracle Integrity Staking (OIS). Le principe est de permettre aux détenteurs de déléguer leurs PYTH derrière les différents publishers du réseau et, en cas de mauvais comportement, d’introduire une logique de slashing.
La Pyth Data Association apporte 100 millions de PYTH pour financer les rewards du programme, qui réussit rapidement à attirer environ un milliard de tokens répartis dans près de 120 pools. Sur le papier, l’OIS donne enfin un usage économique au token au-delà de la simple gouvernance. Dans les faits, il sera surtout financé par les émissions, et n’aura jamais donné lieu à une seule procédure de slashing.
On peut évidemment y voir la preuve de la qualité des publishers de Pyth. Mais dans une analyse économique, le constat reste que le réseau a distribué 100 millions de tokens pour financer un mécanisme de sécurité dont la fonction punitive n’a jamais été utilisée. À partir d’avril 2026, les rewards sont finalement ramenées à zéro, même si les mécanismes de staking et de slashing restent techniquement disponibles.
Pendant cette période, Pyth continue pourtant de gagner énormément de terrain en matière d’adoption. Au fil de l’année 2024, le réseau dépasse la centaine de publishers, plusieurs centaines d’actifs et des dizaines de blockchains supportées. Mais surtout, il se spécialise sur les produits dérivés avec des plateformes de perps qui représentent une part importante de l’activité utilisant ses données.
C’est un détail essentiel pour comprendre la suite. Pyth avait déjà trouvé son product-market fit technique. Les exchanges et protocoles de dérivés avaient besoin de données rapides, fréquentes et adaptées à des marchés qui fonctionnent 24 heures sur 24. Mais les revenus directs générés par cette domination restaient dérisoires. Autrement dit, Pyth n’avait pas un problème de produit. Il avait un problème de business model.
À la fin de l’année 2024, Pyth annonce un développement plutôt discret mais qui s’avérera décisif quelques années plus tard. Pyth Lazer est initialement présenté comme une nouvelle infrastructure de données ultra-rapide capable d’envoyer des mises à jour avec différents niveaux de latence, pouvant descendre jusqu’à une milliseconde. Ce qui ressemble à première vue à une simple amélioration technique va en réalité donner à Pyth quelque chose qu’il n’avait pas véritablement jusqu’ici, à savoir la possibilité de segmenter son offre.
Un protocole de lending qui souhaite vérifier toutes les quelques secondes le prix d’un collatéral n’a pas le même besoin qu’une trading firm qui doit prendre des décisions en quelques millisecondes. Et surtout, ces deux clients n’ont pas du tout le même budget. Avec Lazer, Pyth commence donc à disposer d’un produit suffisamment différencié pour être vendu comme une véritable donnée de marché professionnelle.
Le 24 septembre 2025, cette stratégie est officialisée avec le lancement de Pyth Pro, une offre de market data par abonnement construite autour de l’infrastructure Lazer. Il s’agit du premier produit institutionnel de Pyth vendu par abonnement, avec Jump et « plusieurs grandes banques » parmi les premiers utilisateurs. L’ambition est d’aller chercher une part du marché de la donnée financière traditionnelle, estimé autour de 50 milliards de dollars par an.
Pyth Lazer et Pyth Pro étaient en quelque sorte les premiers produits à abonnement pour Pyth, générant les débuts d’un ARR positif que Pyth voit aujourd’hui. Est ce que c’est à ce moment que vous avez réalisé que le système autour de la rémunération des oracles devait changer et si oui, qu’est-ce qui vous a convaincu de sauter le pas alors que ça allait à l’encontre du modèle historique ? :
« Le modèle de monétisation de Pyth avait été prévu bien avant le lancement de Pyth Pro, mais la sortie de ce produit a constitué une étape décisive pour le proposer sous forme d’abonnement. Les premières phases de Pyth ont été axées sur l’adoption et le développement du produit, tandis que les phases récentes se sont concentrées sur la croissance et la monétisation. Pyth Pro a dépassé le million de dollars de chiffre d’affaires annuel récurrent (ARR) dès son premier mois, ce qui a immédiatement démontré notre product market fit. » - Michael Cahill, PDG de Douro Labs.
Le succès commercial est presque immédiat. Dès le premier mois, Pyth Pro dépasse le million de dollars de revenus annualisés (ARR). Le nombre de clients passe de 8 au deuxième trimestre 2025 à 28 au troisième trimestre, puis 54 à la fin de l’année. C’est également à cette période que la nature des données proposées par Pyth commence à évoluer.
En août 2025, le Department of Commerce américain sélectionne Pyth, aux côtés de Chainlink, pour publier certaines statistiques officielles comme le PIB réel ou le PCE sur plusieurs blockchains. L’annonce aura d’ailleurs un impact spectaculaire sur le token PYTH qui prendra quelques dizaines de % dans la journée.
Quelques semaines plus tard, Blue Ocean ATS accorde à Pyth un accès aux données overnight sur les actions américaines, avec une exclusivité dans la DeFi jusqu’à la fin de l’année 2026. Contrairement à un prix BTC récupérable gratuitement sur une dizaine d’exchanges, ce type de donnée constitue un actif propriétaire dont Pyth peut réellement contrôler la distribution.
Cette logique est ensuite poussée encore plus loin en mars 2026 avec la création officielle de Pyth Data Marketplace. Pyth accentue son pivot et devient progressivement une infrastructure permettant à des institutions financières de distribuer directement leurs propres datasets. Euronext FX, Exchange Data International, OTC Markets Group, SGX FX ou encore Tradeweb font partie des premiers acteurs annoncés. Le 30 juin 2026, Nasdaq choisit à son tour Pyth pour distribuer TotalView, son produit propriétaire donnant accès à la profondeur du carnet d’ordres du Nasdaq Market Center.
Dans le même temps, de nouveaux produits apparaissent autour de cette infrastructure. Pyth Pro X est lancé pour répondre spécifiquement aux besoins des exchanges et compte notamment Coinbase, Bitget, BitMEX, LMAX, Crypto[.]com et tradeXYZ parmi ses utilisateurs. Pyth Indices, développés avec MarketVector, permettent de proposer des références fonctionnant 24 heures sur 24 sur des actions, des matières premières ou du FX. Listing-as-a-Service permet de disposer d’un prix dès les premières transactions d’un nouvel actif.
Alors oui, pris séparément, chacun de ces lancements pourrait donner l’impression d’une succession de nouveautés sans aucun sens. Mais tous ensemble, on comprend rapidement qu’ils font partie d’une stratégie tout à fait cohérente : Pyth cherche progressivement à sortir du rôle de simple oracle pour devenir une véritable “market data platform” capable de sourcer, agréger, construire et distribuer de la donnée financière.
À partir de la fin de l’année 2025, le problème de Pyth commence donc à changer de nature. Pendant quatre ans, la priorité consistait à construire une infrastructure suffisamment performante et largement distribuée pour devenir indispensable. Avec Pyth Pro, le réseau commence enfin à démontrer qu’il peut transformer cette adoption en revenus. Mais une question devient alors impossible à éviter : maintenant que l’argent commence à rentrer, où va-t-il réellement ?
La première réponse arrive entre novembre et décembre 2025 à travers plusieurs propositions de gouvernance. CO-PIP-9 confie officiellement à Douro Labs la mission de distribuer Pyth Pro « au nom de la DAO » pendant une période initiale de 24 mois. En contrepartie de son rôle d’opérateur commercial, Douro conserve 40 % des revenus générés par le produit tandis que les 60 % restants reviennent à la Pyth DAO.
Cette répartition est importante, car elle permet pour la première fois de distinguer clairement les différentes couches économiques qui gravitent autour du réseau. Pyth Network fournit l’infrastructure et la marque, Douro Labs assure une grande partie du développement et surtout de la relation commerciale avec les clients, tandis que la DAO récupère une partie contractuellement définie des revenus.
Quelques semaines plus tard, Pyth annonce sa « Phase Two » et ajoute une deuxième pièce au puzzle avec la création de la PYTH Reserve. Le principe initial est qu’une partie de la trésorerie non libellée en PYTH soit régulièrement utilisée pour acheter des tokens sur le marché avant de les conserver dans la treasury. Le premier rachat intervient le 5 janvier 2026 avec environ 2,16 millions de PYTH, et plus de 38,5 millions de tokens ont accumulés à ce jour, soit environ 2,1 millions de dollars au cours actuel.
On a vu un nombre de protocoles utiliser les buybacks pour renforcer la confiance dans leur token. Pensez-vous que c’est un mécanisme qui pourrait devenir programmatique pour Pyth et ainsi créer une demande constante pour le token? :
« Une réserve peut établir un lien plus clair entre l'activité commerciale et le token, mais je ne présenterais pas cela comme une promesse de demande constante ou de soutien des prix. » - Michael Cahill, PDG de Douro Labs.
En quelques mois seulement, Pyth s’est donc doté de tout ce qui lui manquait jusque-là. D’abord, un produit qui génère des revenus, puis une société chargée de le commercialiser, ensuite une règle permettant à la DAO d’en récupérer une partie et enfin un mécanisme censé transmettre une fraction de cette valeur au token. On reviendra tout de même un peu plus loin sur la relation entre les revenus et le PYTH, qui reste encore un peu floue.
Le début de l’année 2026 poursuit cette réorganisation. En mars, CO-PIP-99 fait du Pyth Data Marketplace un produit officiel de la DAO, toujours opéré par Douro Labs selon le même partage de 60 % pour la DAO et 40 % pour l’opérateur. Puis, au mois d’avril, deux décisions viennent presque symboliquement mettre un terme au modèle historique du réseau. OP-PIP-100 programme la disparition progressive de Pythnet au cours de l’année, tandis qu’OP-PIP-103 ramène à zéro les émissions de récompenses de l’Oracle Integrity Staking.
La boucle est finalement bouclée et nous arrivons à la fin de cette longue transition dont nous parlons depuis le début de cette section, depuis un modèle gratuit permettant l’expansion dans tous les écosystèmes et reposant sur l’émission de tokens, vers un modèle basé sur la génération de véritables revenus.
Le mois de mai 2026 a été le point d’orgue de cette transition. D’un côté, le réseau est désormais engagé dans une activité commerciale dont les revenus accélèrent. De l’autre, le calendrier historique d’émission de tokens atteint son pic avec environ 2,13 milliards de PYTH débloqués le 19 mai. On parle de passer la supply en circulation d’environ 5,75 à 7,87 milliards de tokens, une raison suffisante de justifier la stratégie de transition choisie par l’équipe.
De l’autre, le 22 mai, Pythnet connaît une panne de plusieurs heures. Les validateurs-publishers cessent temporairement de produire des blocs, interrompant une partie des Price Feeds distribués par Hermes. Pendant ce temps, Pyth Lazer n’est pas affecté. C’est le moment choisi par Pyth pour officialiser la transition depuis son infrastructure historique (Pythnet) vers cette nouvelle architecture autour de laquelle le réseau construit son activité commerciale.
Et c’est justement quelques jours plus tard que Pyth annonce l’un des changements les plus importants de son histoire.
Le 26 mai 2026, Pyth présente officiellement le Core Upgrade. Après avoir prouvé qu’il était possible de monétiser l’accès à de la market data, notamment via les abonnements de Pyth Pro, c’est au tour de l’écosystème de finance on-chain d’entamer une migration. Pour la première fois, les Price Feeds historiques utilisés gratuitement ou presque par des centaines d’applications de finance on-chain vont devenir un produit payant.
L’accès passe désormais par une API key et plusieurs abonnements. Le premier plan commence à 500 dollars par mois pour certaines données crypto, NAV et indices avec des mises à jour à la seconde. Les offres professionnelles démarrent autour de 2 500 dollars par mois par classe d’actifs, les données sur les actions américaines sont proposées à 5 000 dollars, et l’ensemble du catalogue peut atteindre 10 000 dollars par mois.
Initialement prévue pour le 31 juillet, la bascule sera finalement exécutée le 26 août 2026. À partir de cette date, même les applications qui utilisent Pyth depuis plusieurs années doivent donc décider si la donnée vaut suffisamment cher pour justifier un abonnement. Hermes, que nous décrivions quelques paragraphes plus tôt comme le simple guichet gratuit permettant d’accéder aux données de Pyth, devient finalement le “péage” vers son nouveau modèle commercial.
Pour les grands exchanges ou protocoles générant plusieurs millions de dollars de revenus, quelques centaines ou milliers de dollars par mois ne devraient évidemment pas constituer un obstacle majeur. Pour la longue liste des applications décentralisées qui ont justement choisi Pyth parce que son infrastructure était gratuite, la question est beaucoup moins évidente.
D’autant plus que RedStone, Chronicle, Stork et d’autres concurrents restent prêts à utiliser la gratuité comme outil d’acquisition. Certaines des plus grandes plateformes peuvent même choisir d’internaliser leur infrastructure de prix. En mai 2026, DefiLlama attribuait environ 4,8 milliards de dollars de Total Value Secured à la catégorie des oracles « Internal », davantage que RedStone et Pyth.
Le lancement de Pyth Pro a été l’expérience économique la plus importante pour Pyth, puisqu’elle a prouvé que des clients pouvaient payer des dizaines de milliers de dollars par an pour accéder à de la data. La fin de Pyth Core via Core Upgrade n’était en réalité que la prochaine étape logique dans le développement du protocole.
Le Core Upgrade constitue donc probablement l’expérience économique la plus importante de Pyth jusqu’ici. Le KPI principal du succès du protocole ne sera plus uniquement le nombre d’intégrations, de publishers, de feeds ou de blockchains supportées, mais bien le nombre de clients prêts à payer pour ces services.
Lors de cette annonce, naturellement plusieurs protocoles ont du faire le choix. Comment avez-vous approché cette annonce avec vos partenaires ? Quelles étaient leurs réactions? :
« Nous avons abordé Core Upgrade à la fois comme une migration technique et comme un exercice de communication auprès de nos clients. Les questions importantes pour les utilisateurs existants étaient les suivantes : qu’est-ce qui allait changer, qu’est-ce qui resterait compatible, comment fonctionnerait la tarification et quel soutien serait disponible pendant la transition ? Les partenaires ont bien réagi à cette mise à niveau, qui s’est déroulée sans encombre. » - Michael Cahill, PDG de Douro Labs.
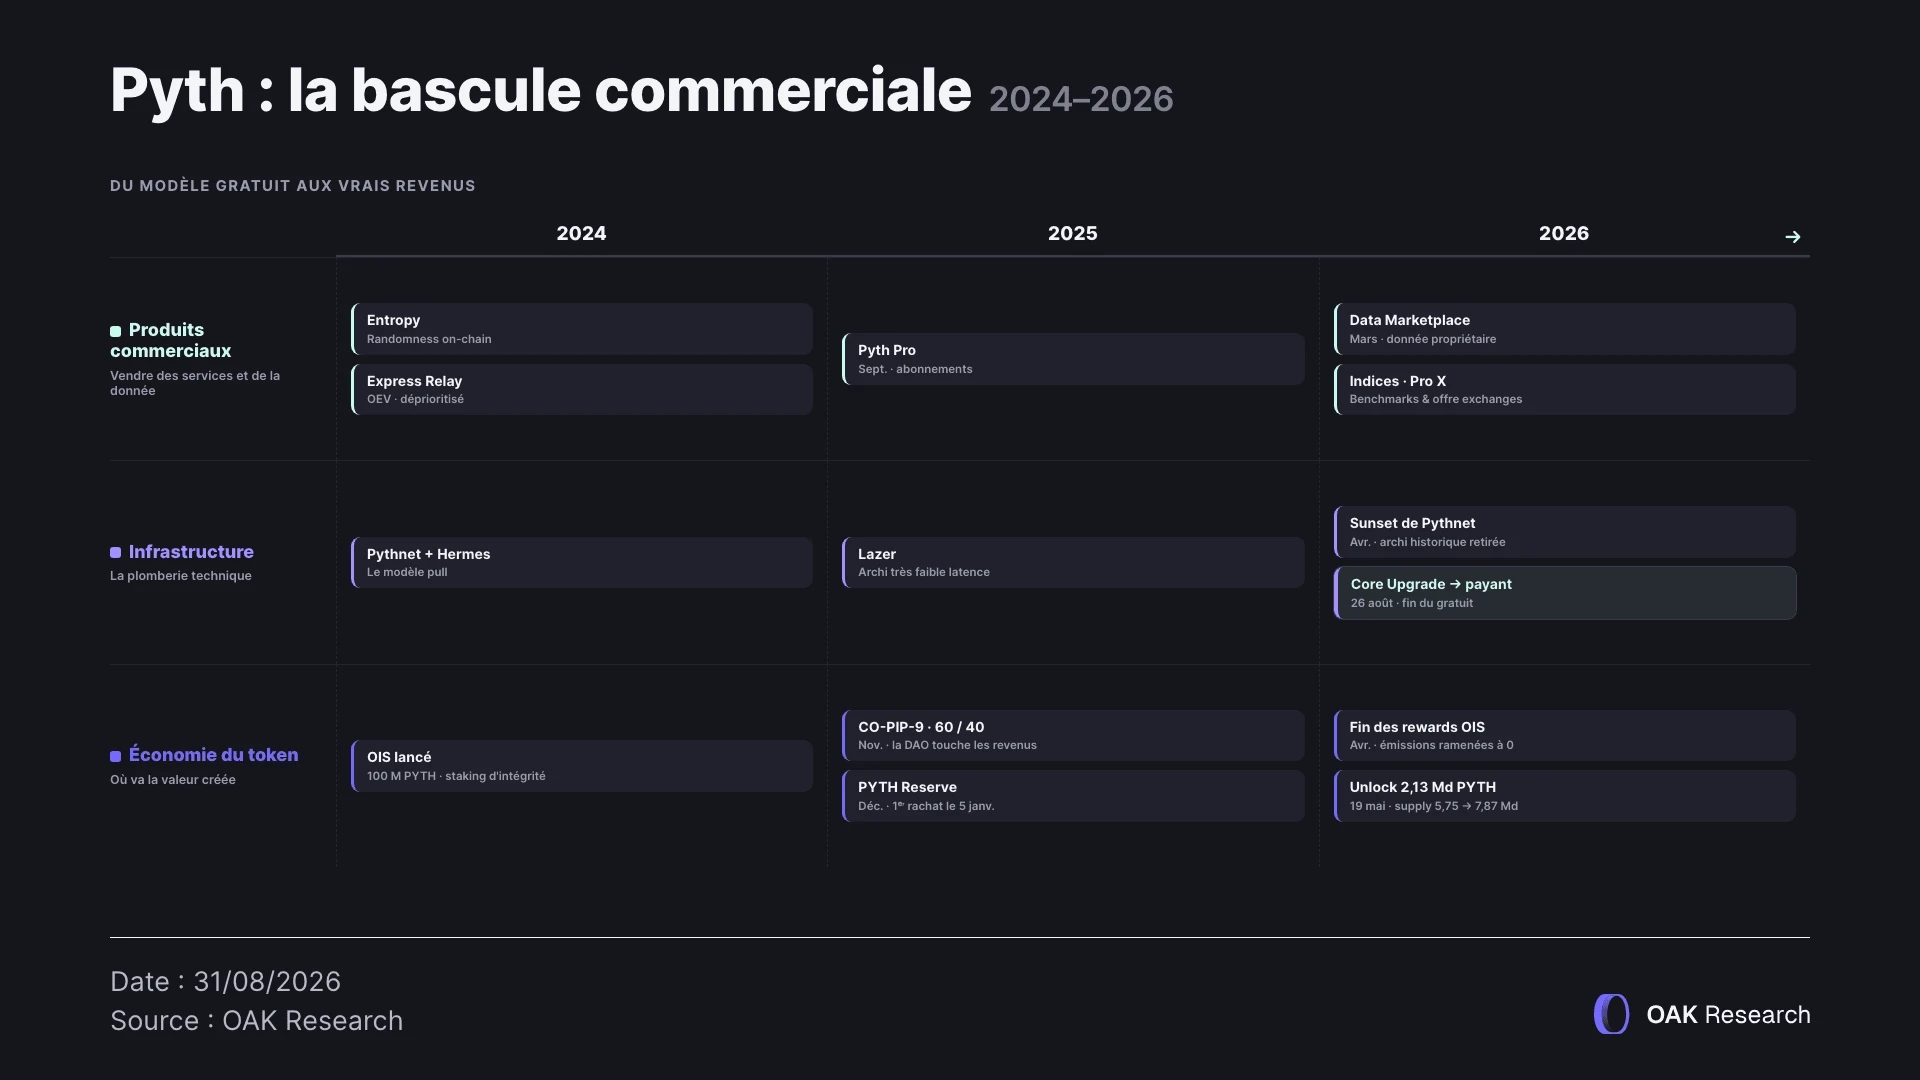
Entropy et Express Relay ont testé la capacité du réseau à monétiser des services crypto-natifs. L’OIS a tenté de créer une utilité supplémentaire pour le PYTH. Lazer a remplacé Core en tant que nouvelle infrastructure plus performante et construite pour un service d’API natif. Pyth Pro l’a transformée en abonnement. Le Data Marketplace a ajouté de la donnée propriétaire. La Reserve a introduit un premier mécanisme de capture de valeur, tandis que la disparition de Pythnet, la fin des récompenses d’OIS et le passage de Core au modèle payant rendent progressivement irréversible la sortie du modèle historique.
Alors oui, ces expérimentations ont parfois coûté cher à Pyth. Express Relay a nécessité plusieurs années de développement avant que son économie ne soit jugée insuffisante, 100 millions de PYTH ont été distribués pour financer un système d’Integrity Staking qui n’a jamais déclenché la moindre procédure de slashing, et le Pythnet, longtemps présenté comme une pièce essentielle de l’architecture du projet, est aujourd’hui retiré au profit d’une infrastructure plus neuve.
Cela ne signifie pas que ces décisions constituaient nécessairement des erreurs au moment où elles ont été prises. Le propre d’une entreprise technologique est justement de tester des modèles, d’en abandonner certains et de remplacer son infrastructure lorsqu’une solution plus efficace apparaît. Mais cela montre à quel point Pyth a profondément changé en seulement deux ans.
Au regard de ce qu’on vient d’expliquer ici, est-ce que vous considérez les expérimentations (Express Relay, les 100M de PYTH pour l’Integrity Staking, etc.) comme des échecs qui vous ont ralenti, ou est-ce que c’est normal pour une jeune entreprise dans une industrie comme la notre ? De quel oeil voyez-vous cela ? :
« L'échec fait partie intégrante de l'expérimentation. Il est important de prendre des risques et d'essayer de nouvelles choses lorsqu'on développe une entreprise, mais il est encore plus important d'échouer rapidement. Si Pyth connaît aujourd'hui un tel essor, c'est parce que nous avons su tirer les leçons de nos échecs et nous adapter. » - Michael Cahill, PDG de Douro Labs.
Au moment où nous écrivons ces lignes, Pyth présente un profil assez singulier : celui d’un réseau dont l’adoption a considérablement augmenté depuis notre première analyse, dont les revenus commencent enfin à décoller, mais dont certaines métriques historiques donnent paradoxalement l’impression inverse.
Pour mesurer le chemin parcouru, il est intéressant de comparer Pyth à la photographie que nous dressions du réseau à la fin de l’année 2024.
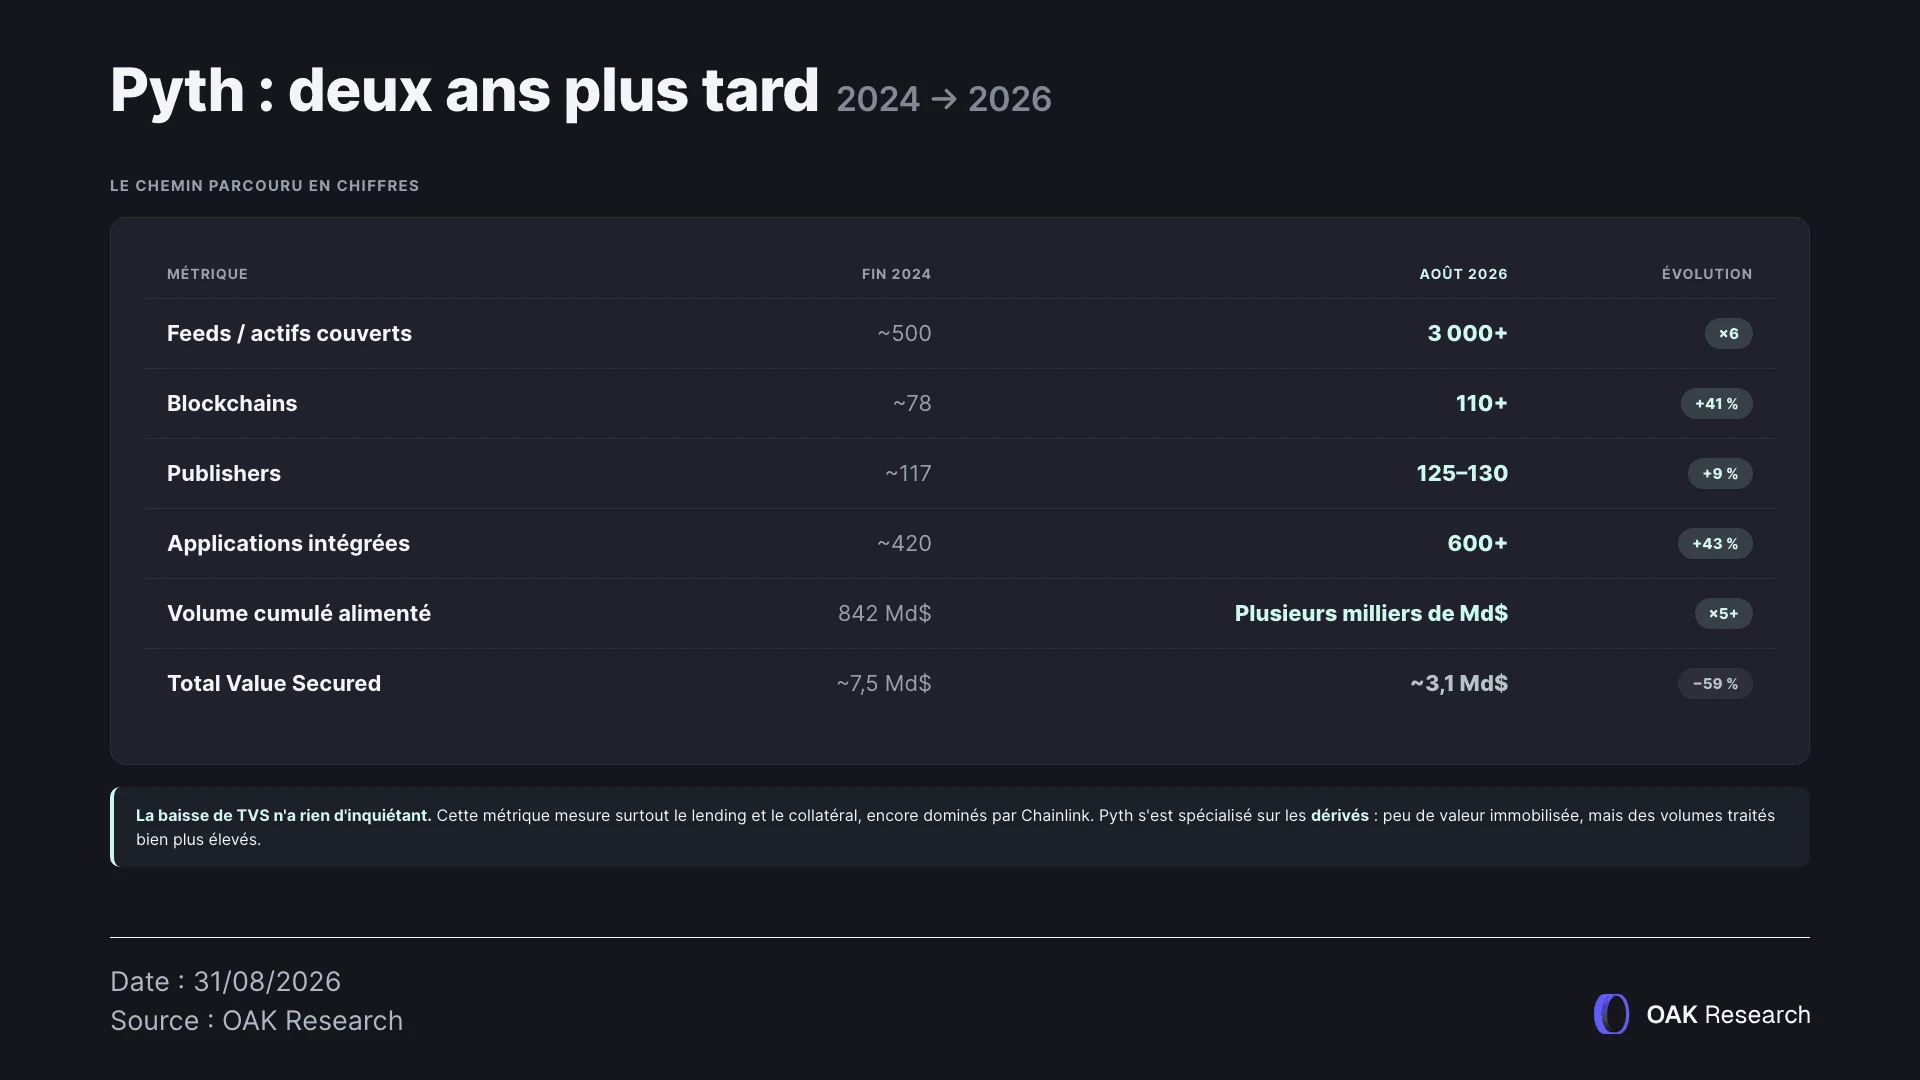
Pyth dispose de six fois plus de feeds, est présent sur davantage de réseaux, sert davantage d’applications et alimente beaucoup plus d’activité économique qu’il y a deux ans. Pourtant, sa TVS est passée d’environ 7,5 milliards de dollars à seulement 3,1 milliards. Ce paradoxe n’a en réalité rien d’inquiétant.
En effet, la Total Value Secured mesure particulièrement bien les protocoles de lending et les actifs utilisés comme collatéral. Cette partie de la finance on-chain reste encore dominée par Chainlink, tandis que Pyth s’est progressivement spécialisé sur les marchés de dérivés, où les montants immobilisés dans les contrats sont beaucoup plus faibles que les volumes réellement traités.
Ce déplacement était d’ailleurs déjà visible lors de notre précédente analyse. En septembre 2024, les applications de dérivés utilisant Pyth avaient généré environ 46,2 milliards de dollars de volume sur le mois, contre seulement 2,1 milliards pour les exchanges décentralisés spot.
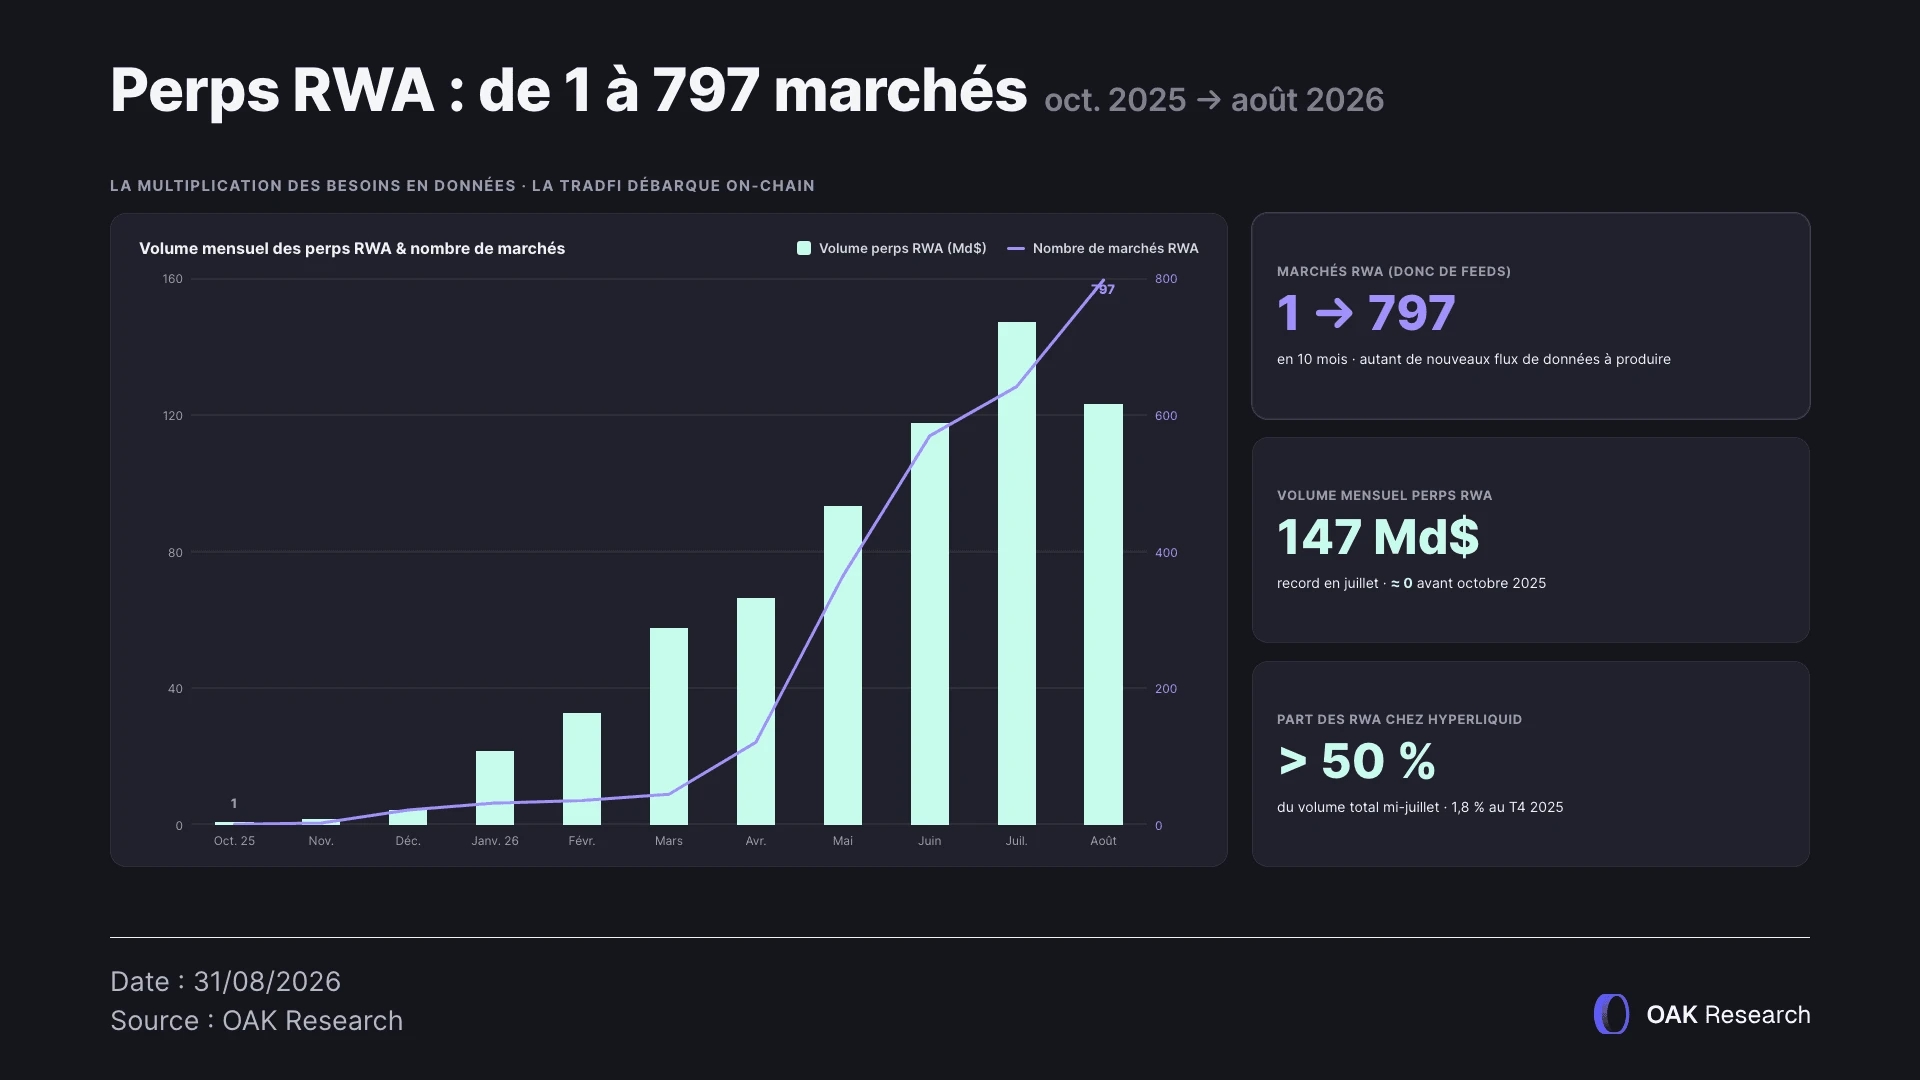
Aujourd’hui, il est inutile de vous rappeler que certains des plus gros protocoles cryptos sont des plateformes de trading de perps. Mené par Hyperliquid, la part des marchés RWA (stock, commodities, indices, etc.) a explosé depuis le début de l’année 2026 et sur ce segment en particulier, Pyth est désormais l’un des fournisseurs de données les plus importants.
Selon le RWA Perp Report du mois d’août publié par Refraction Research et co-rédigé par Pyth, les marchés utilisant les données de Pyth représentent environ 96 % du volume total des marchés RWA perps (soit 723,7 milliards de dollars). À noter qu’il s’agit d’un rapport produit en interne et que ce chiffre correspond uniquement aux plateformes et marchés couverts par la méthodologie du dashboard RWA Markets, mais cela donne une bonne indication de la place occupée par Pyth sur cette verticale.
Du côté des revenus, la trajectoire est évidente. En décembre 2025, les produits commerciaux de Pyth généraient encore environ 90 000 dollars de revenus mensuels. Le montant passe à environ 123 000 dollars en janvier 2026, puis 180 000 dollars en février, 253 800 dollars en mars et 455 000 dollars en juin. En juillet, ils atteignent finalement un nouveau record de 562 557 dollars, dont 538 391 dollars provenant de Pyth Pro, 9 500 dollars de Listing-as-a-Service et 14 667 dollars de Pyth Indices.
Entre septembre 2025 et juillet 2026, Pyth a ainsi généré 2 502 246 dollars de revenus bruts cumulés. Sur cette somme, 1 519 197 dollars sont attribués à la Pyth DAO tandis que 983 048 dollars sont conservés par Douro Labs. En parallèle, Pyth annonce 7,49 millions de dollars d’ARR en juillet et 122 comptes payants sur Pyth Pro et Indices, contre seulement 54 abonnés à la fin de l’année 2025. À noter que le rapport financier d’août indique une augmentation de 2,9 millions de dollars d’ARR en août, pour un total de 10,4 millions de dollars sur l’année.
Cette croissance ne vient d’ailleurs plus uniquement de Pyth Pro. Après seulement deux mois de commercialisation, Pyth Indices représente déjà environ 1,5 million de dollars d’ARR, ce qui en fait rapidement l’une des principales nouvelles sources de revenus du réseau.
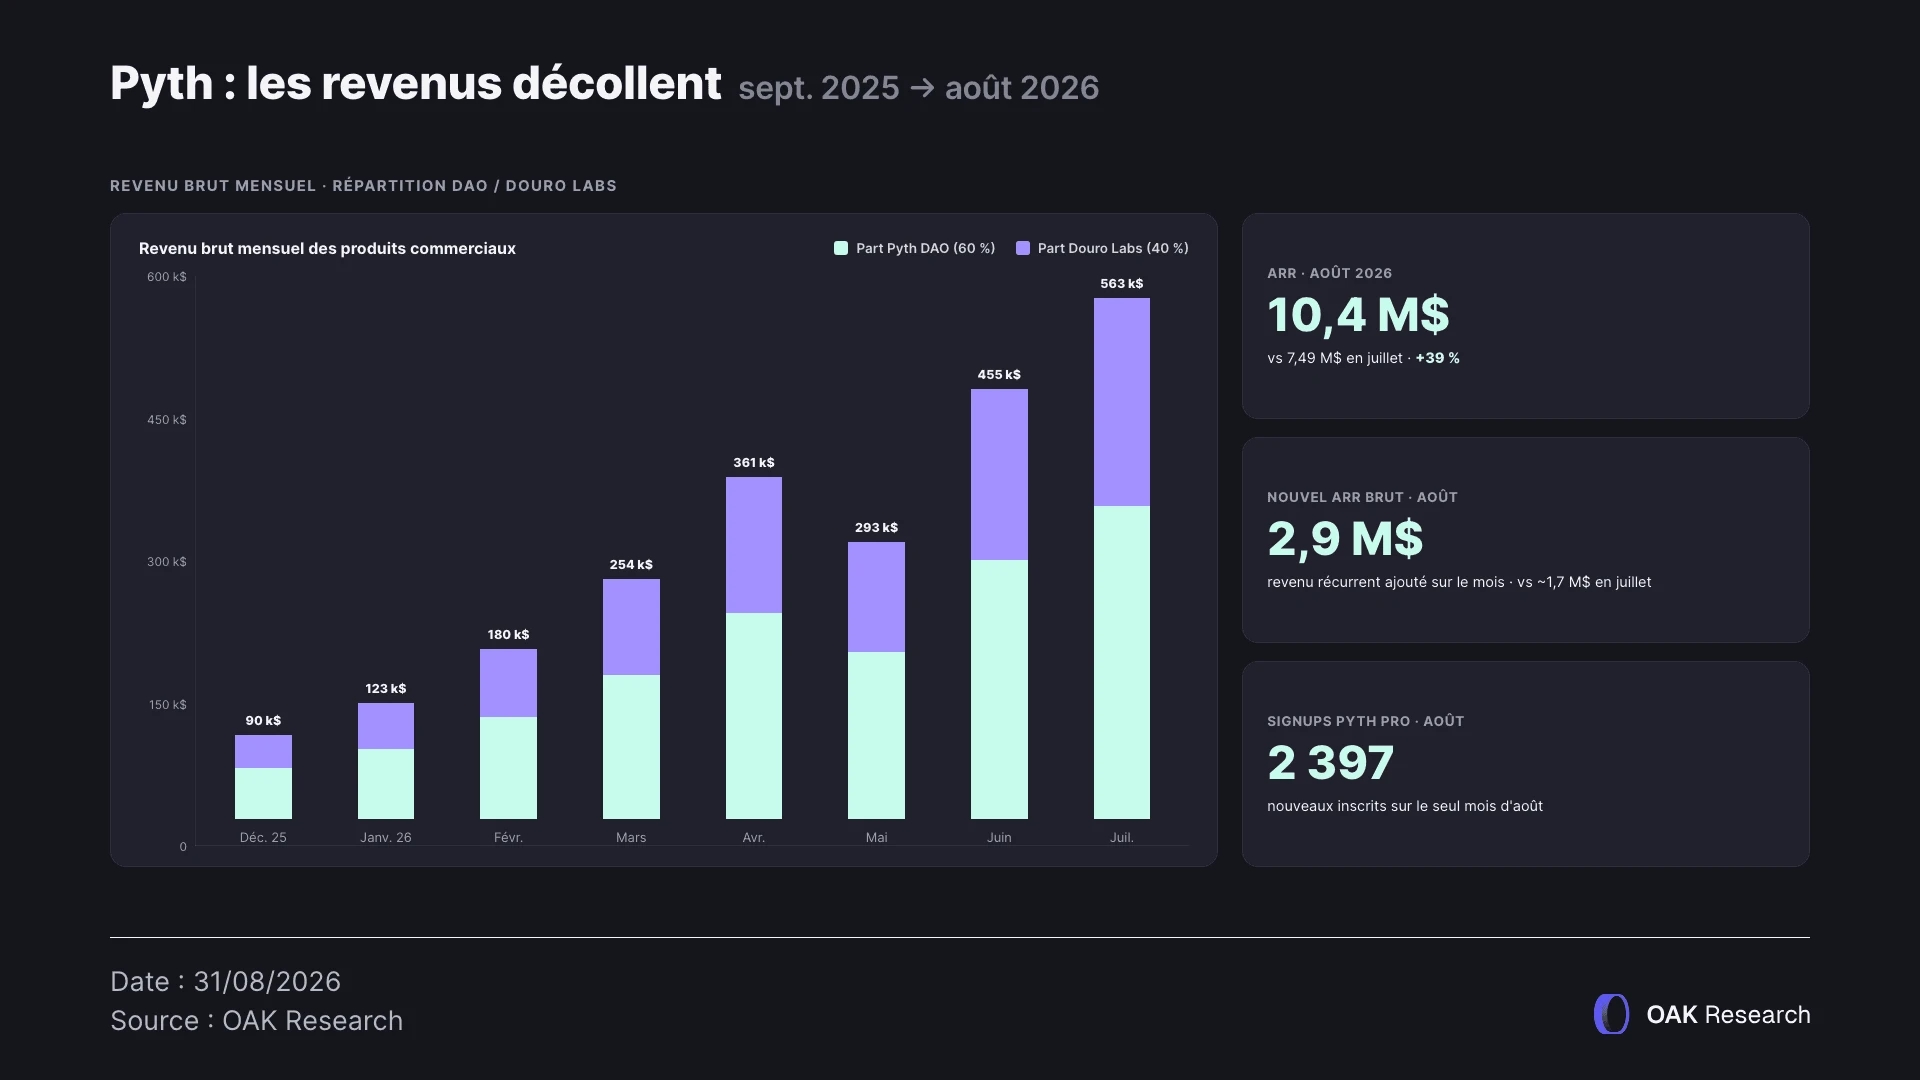
Toujours d’après le dernier rapport financier, Pyth se situe désormais autour de 10,4 millions de dollars de revenus bruts par an, et ce avant même de connaître l’effet du Core Upgrade exécuté à la fin du mois d’août. Seulement 0,01 % des 50 milliards de dollars que Pyth souhaite adresser. Mais c’est également ce qui rend l’opportunité intéressante : capturer seulement 0,1 % de ce marché représenterait déjà environ 50 millions de dollars de revenus annuels, atteindre 1 % signifierait 500 millions de dollars.
Plusieurs métriques fondamentales restent également inconnues : le churn, la durée moyenne des contrats, le net revenue retention, la concentration des plus gros clients, la marge brute de Pyth Pro et du Data Marketplace ou encore les coûts réellement supportés par Douro Labs. À noter que les rapports mensuels publiés à la gouvernance constituent tout de même une transparence assez rare dans l’industrie crypto.
Est-ce que ce nouveau modèle vous permet d’être vraiment rentables aujourd’hui ? :
« Tout à fait. Au vu de l'évolution actuelle de son chiffre d'affaires, Pyth est en bonne voie pour devenir rentable l'année prochaine. » - Michael Cahill, PDG de Douro Labs.
À ce stade, on peut donc surtout affirmer une chose : Pyth a démontré qu’il pouvait faire payer certains utilisateurs pour sa donnée. La question des deux prochaines années sera de savoir jusqu’où cette activité peut monter. Et le contexte est particulièrement favorable, car au moment même où le réseau développe son nouveau modèle commercial, la finance on-chain devient de plus en plus dépendante du type de données qu’il cherche justement à vendre.
Si l’on regarde uniquement les revenus actuels de Pyth, il serait assez facile de considérer que le projet s’attaque à un marché trop gros pour lui. Quelques millions de dollars de revenus annualisés face aux dizaines de milliards générés chaque année par Bloomberg, LSEG, S&P Global ou ICE, l’écart reste immense. Mais cette comparaison oublie complètement un point pourtant crucial, qui est que la finance on-chain est en train de prendre une toute nouvelle dimension.
Vous l’avez constaté par vous-mêmes si vous nous lisez régulièrement, la finance on-chain a énormément évolué ces dernières années. Que cela soit par la place grandissante qu’occupent les stablecoins dans la stratégie des institutionnels, et donc l’importance des protocoles de lending ou de staking, ou encore et surtout par l’explosion des exchanges perps et du trading de RWA.
Or tout cela, et en particulier le dernier point, nécessite une quantité de données énorme et dont la nature est de plus en plus complexe. Ce n’est évidemment pas aussi simple de proposer un marché perps sur BTC et ETH que sur l’action de Nvidia, le SP500 ou le pétrole. En réalité, plus la finance on-chain se rapproche de la finance traditionnelle, plus les oracles se rapprochent eux-mêmes du métier historique des fournisseurs de données financières. Et encore, ils vont même au-delà puisque, vous allez le voir, il s’attaquent à des problématiques jamais rencontrées auparavant, notamment la découverte de prix hors des fenêtres de trading.
Ce constat est particulièrement clair avec Hyperliquid. La part des marchés RWA déployés via HIP-3 est passée de seulement 1,8 % des volumes au quatrième trimestre 2025 à 20,7 % au premier trimestre 2026, puis 32,2 % au deuxième trimestre. Durant la semaine du 13 au 19 juillet, ils ont même dépassé pour la première fois la barre des 50 % du volume total de la plateforme. L’open interest sur ces marchés a également atteint plusieurs milliards de dollars.
Et Hyperliquid n’est évidemment qu’une partie du phénomène. D’après les données compilées par RWA Markets et reprises dans le rapport mensuel d’août de Refraction Research et Pyth, Hyperliquid ne représente plus que 11,5 % du volume des RWA perps (même s’il domine toujours l’Open Interest. Variational affiche une croissance de 30 % d’OI sur ce segment et même Binance est en croissance de 35 %.
Mais le plus intéressant est probablement la diversification de cette activité. Les premiers marchés RWA se concentraient largement sur les matières premières comme l’or ou le pétrole, alors que la croissance se déplace désormais vers les actions individuelles, les indices et d’autres catégories d’actifs traditionnels.
Plus l’offre en marché RWA s’élargit, plus le besoin en donnée de qualité augmente, plus le rôle d’une plateforme de market data comme Pyth devient indispensable.
Cette évolution donne également naissance à des problématiques qui n’existaient tout simplement pas dans la finance traditionnelle. Imaginons qu’un utilisateur souhaite trader un marché perps sur l’action de Tesla un dimanche soir sur Hyperliquid. Le Nasdaq est fermé depuis vendredi soir et il n’existe donc aucun nouveau trade officiel sur l’action Tesla.
Pourtant, le perpetual continue de fonctionner. Des utilisateurs peuvent acheter, vendre, utiliser du levier et se faire liquider. Comment Hyperliquid s’assure que le prix utilisé est le bon ? Évidemment, utiliser le prix de clôture comme référence n’est pas envisageable puisque n’importe quelle annonce du week-end va faire bouger la valorisation que les traders décident de donner à l’action et créera donc des anomalies.
Ce problème explique une partie de la stratégie actuelle de Pyth. Les données overnight de Blue Ocean ATS permettent déjà d’étendre les horaires de référence sur les actions américaines, tandis que Pyth Indices cherche justement à construire des références capables de continuer à fonctionner lorsque les marchés traditionnels sont fermés.
La majorité des indices aujourd’hui disponibles sur les actions américaines, les grands indices boursiers, le FX, les matières premières ou les métaux sont directement construits par Pyth, tandis que MarketVector intervient principalement lorsque certains produits nécessitent une méthodologie réglementée ou la construction de paniers plus spécifiques.
Et surtout, ce besoin commence déjà à se transformer en véritable activité économique. Après seulement deux mois de commercialisation, Pyth Indices génère environ 1,5 million de dollars d’ARR. Certains contrats ne reposent d’ailleurs pas uniquement sur un abonnement fixe : selon les conditions négociées, Pyth peut également percevoir une part variable liée au volume ou aux revenus générés par les marchés utilisant ses indices. Cela donne au produit une caractéristique assez différente de Pyth Pro puisque ses revenus peuvent, dans certains cas, augmenter directement avec l’activité des marchés 24/7 qu’il contribue à rendre possibles.
Mais ce qui est le plus intéressant dans tout ça, c’est que le sens de circulation de la donnée va potentiellement s’inverser. Historiquement, la crypto récupère un prix produit par la finance traditionnelle avant de le transporter on-chain. Mais si un perpétuel sur une action continue de s’échanger pendant plusieurs heures alors que le marché traditionnel est fermé, avec suffisamment de liquidité et de participants, il commence lui aussi à produire de l’information.
On voit déjà que des acteurs de la finance traditionnelle utilise Hyperliquid comme référence pour suivre le prix des actions le week-end, voire pour hedger leurs positions. En fait, la finance on-chain participe déjà au price discovery de certains actifs avant même la réouverture de la bourse. Et qui est responsable de ça ? Des oracles comme Pyth.
Cela signifie que le véritable concurrent de Pyth n’est peut-être pas uniquement Bloomberg ou Refinitiv sur les données qu’ils vendent déjà aujourd’hui. Le réseau peut aussi essayer de construire des références spécifiquement adaptées à une finance 24/7 que les acteurs traditionnels n’avaient jusqu’ici aucune raison de proposer.
C’est également l’une des raisons pour lesquelles l’arrivée de Nasdaq TotalView, de Tradeweb, de Blue Ocean ATS ou d’Euronext FX est importante. Le moat ne repose plus uniquement sur la capacité à agréger un prix, mais sur la capacité à obtenir légalement une donnée que tous les concurrents ne peuvent pas simplement copier.
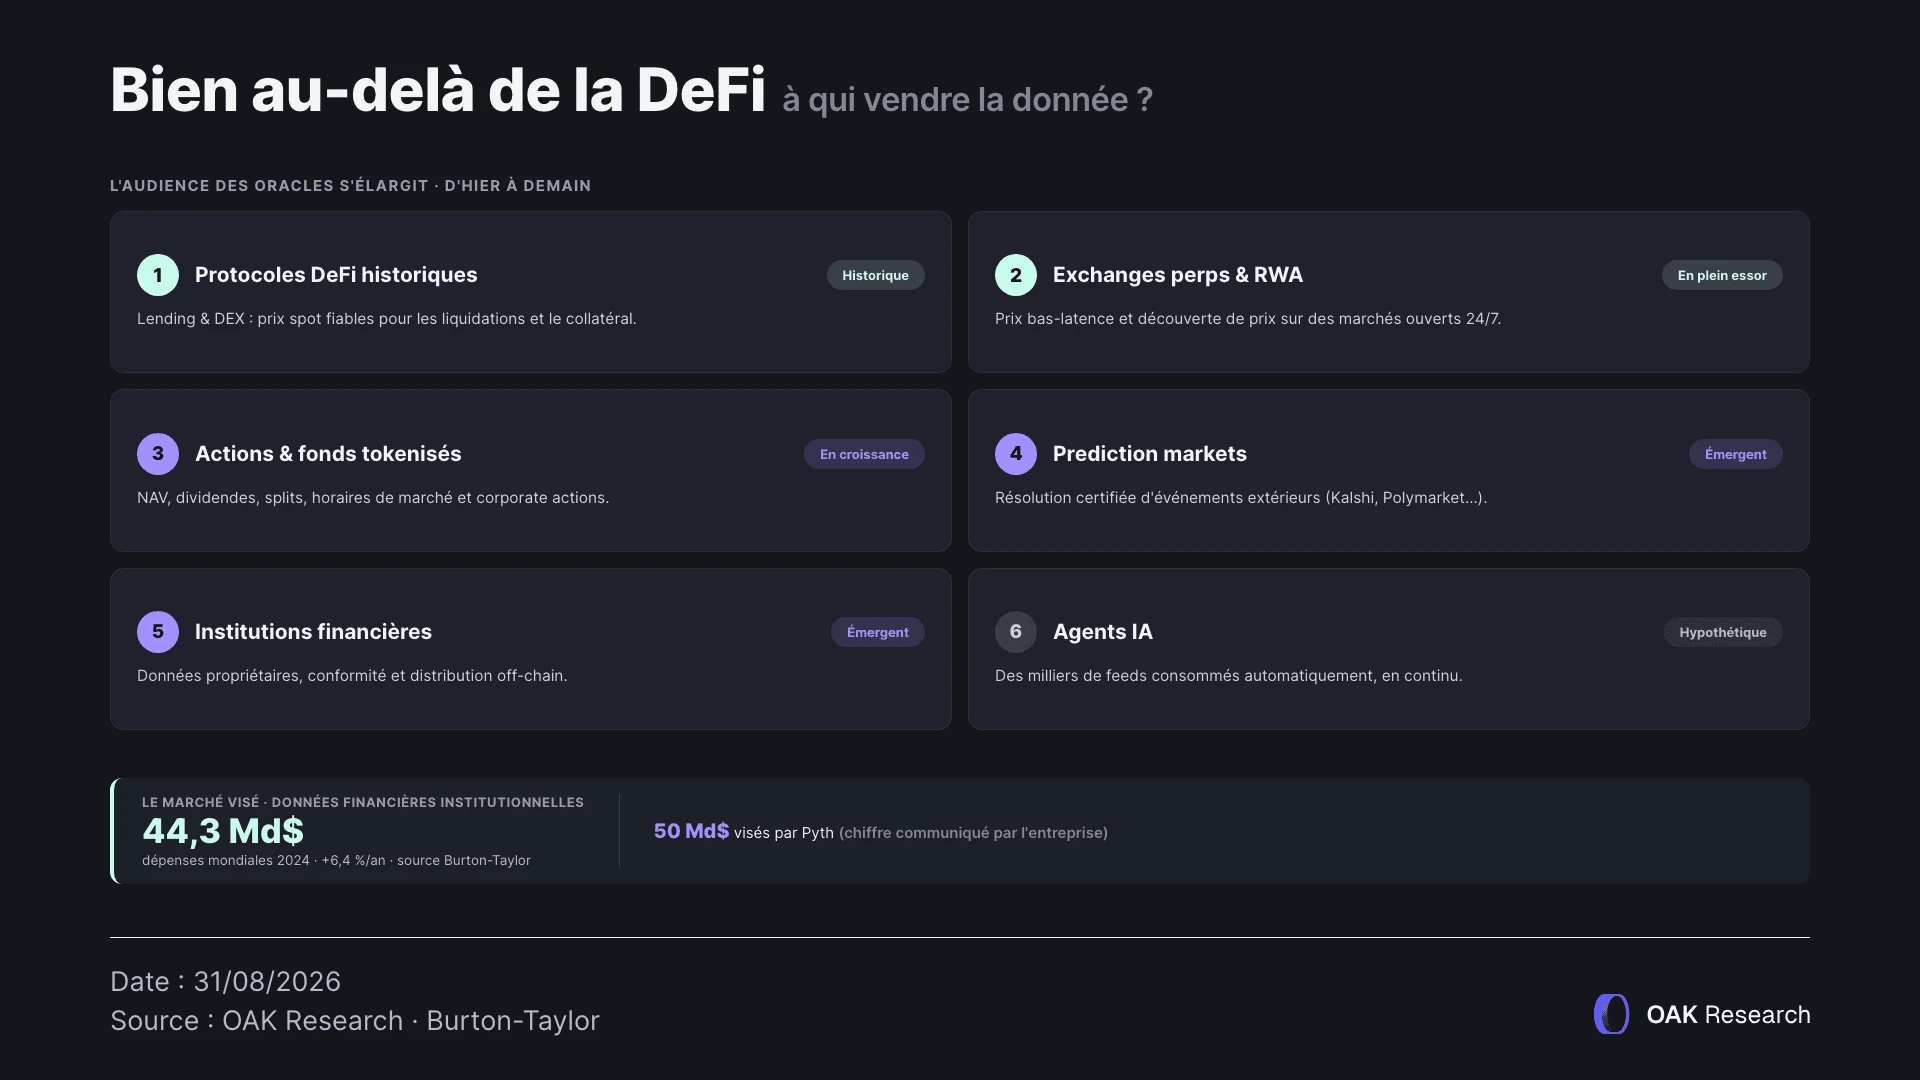
Les marchés perps RWA ne sont évidemment qu’un exemple parmi d’autres de cette évolution. Plus généralement, chaque nouvelle verticale financière qui arrive on-chain apporte avec elle ses propres besoins en matière de données. Une action tokenisée ne nécessite pas uniquement un prix, mais également des informations sur les dividendes, les splits, les horaires de marché ou les corporate actions. Un fonds tokenisé doit disposer d’une NAV correctement actualisée, tandis qu’un stablecoin adossé à des actifs réels peut nécessiter des informations concernant ses réserves ou la valeur des actifs qui les composent.
Les prediction markets représentent un cas encore plus intéressant, puisque leur fonctionnement dépend entièrement de la capacité à importer correctement un événement extérieur dans un smart contract. Un marché permettant de parier sur une élection, une décision de banque centrale ou la publication d’une donnée économique n’a aucun moyen de déterminer seul si l’événement s’est effectivement produit et sous quelles conditions.
Il faut donc une infrastructure capable de récupérer cette information, d’en certifier la provenance et de la transmettre au protocole dans un format qu’il peut utiliser pour résoudre définitivement le marché. Pyth travaille notamment avec Kalshi pour le Commodities Hub ainsi que Polymarket pour les marchés UP/DW sur les RWAs (stocks, gold, etc.).
À mesure que ces marchés grandissent, la donnée devient donc encore une fois une partie directement monétisable du produit. Un prediction market qui traite plusieurs milliards de dollars de volume ne peut évidemment pas se permettre de reposer sur une source d’information approximative ou sur une infrastructure qui risque de tomber au moment où plusieurs millions de dollars doivent être distribués. Comme pour les exchanges de perps, l’importance économique du client augmente sa capacité, mais surtout sa volonté, de payer pour une donnée plus fiable.
Pyth commence également à parier sur une autre catégorie de consommateurs qui reste encore beaucoup plus hypothétique mais pourtant bien réel dans l’économie hors cryptos, à savoir les agents IA. L’idée est que des logiciels autonomes capables de gérer des portefeuilles, d’exécuter des trades ou de prendre des décisions financières vont eux-mêmes avoir besoin d’accéder en permanence à des milliers de données de marché.
Pour le moment, il serait évidemment prématuré d’en faire un moteur de revenus significatif pour Pyth. Mais si cette vision se matérialise, elle élargirait encore davantage le marché adressable des fournisseurs de données, qui ne vendraient plus uniquement leurs feeds à des humains, des exchanges ou des smart contracts, mais également à une multitude d’agents logiciels consommant automatiquement de la donnée.
Non, évidemment, les oracles ne vont pas remplacer les fournisseurs traditionnels de données dans la finance traditionnelle. Néanmoins, on a constaté tout au long de cet article que les choses ont bien évolué, depuis une époque où les oracles étaient incapables de générer des revenus dans leur propre industrie à la tendance actuelle où ils sont plus que plébiscités.
Au regard de ce qu’on a expliqué au-dessus, qu’est-ce que vous pensez du rôle que pourraient jouer les oracles dans la finance traditionnelle, et comment Pyth compte-t-il s’y prendre pour capturer un maximum de valeur ? :
« Le terme “oracle” ne représente plus ce qu’est Pyth aujourd’hui, car la tokenisation, la distribution de données sur la blockchain et les marchés décentralisés influencent déjà la façon dont la finance traditionnelle envisage l’avenir du secteur. Et Pyth joue un rôle déterminant dans tous ces domaines. » - Michael Cahill, PDG de Douro Labs.
Alors nous allons faire le point sur la réalité de cette adoption en cours des oracles. Il faut selon nous distinguer plusieurs niveaux qui n’ont ni la même maturité ni la même importance économique.
Le premier niveau est aujourd’hui le plus concret, notamment dans le cas de Pyth. Les acteurs de la finance traditionnelle deviennent eux-mêmes fournisseurs de données pour les marchés on-chain. Nasdaq distribue TotalView via Pyth, Euronext FX met à disposition certaines données, Tradeweb apporte des informations sur le fixed income et Fidelity participe également au Data Marketplace. Dans tous ces cas, Pyth est la couche de distribution de ces données vers la finance on-chain.
Le deuxième niveau va un peu plus loin puisqu’il concerne les institutions utilisant directement des infrastructures d’oracles dans leurs propres projets de tokenisation. Sur ce terrain, Chainlink semble aujourd’hui disposer de l’avance la plus importante. Swift, DTCC, Euroclear, UBS ou encore Kinexys de J.P. Morgan ont travaillé avec ses technologies pour connecter différentes blockchains, gérer des actifs tokenisés, automatiser certaines corporate actions ou transférer des informations entre des systèmes qui, historiquement, n’avaient jamais été conçus pour communiquer entre eux.
Enfin, il existe un troisième niveau qui serait probablement le plus intéressant économiquement pour Pyth, mais qui reste aussi le moins démontré aujourd’hui. Il s’agit de la perspective de voir des banques, des hedge funds ou des sociétés de trading utiliser directement Pyth Pro comme fournisseur de market data dans leurs activités traditionnelles, sans qu’aucune blockchain n’intervienne dans le processus. C’est cette troisième catégorie qui justifierait réellement de comparer Pyth à Bloomberg, LSEG ou ICE et de parler d’un marché adressable de 50 milliards de dollars par an.
La distinction est importante car elle permet d’éviter de confondre intégration et adoption. Qu’un fournisseur de données traditionnel choisisse Pyth pour distribuer certains de ses produits ne signifie pas nécessairement qu’il utilise lui-même Pyth pour gérer ses activités quotidiennes. De la même manière, voir une grande banque participer à un projet pilote autour d’actifs tokenisés ne signifie pas encore que son infrastructure historique a été remplacée. La convergence est réelle, les premiers flux économiques sont bien présents (10 millions d’ARR pour Pyth), mais nous sommes encore au début du processus.
En tout cas, c’est dans ce contexte que tout ce qui a été expliqué dans cette analyse prend du sens et devient particulièrement intéressant. Pyth est en train de descendre progressivement la stack vers la donnée elle-même et essaie d’en contrôler la distribution, les licences et parfois même la construction des benchmarks. Si une part croissante des marchés financiers finit par fonctionner on-chain ou en 24/24, les infrastructures chargées de faire circuler l’information entre ces différents environnements vont prendre une valeur considérable.
Et c’est justement là que nous devons revenir à la question laissée de côté depuis plusieurs sections. Car même si cette vision se réalise, même si Pyth réussit à devenir l’un des principaux fournisseurs de market data de la finance on-chain et même si ses revenus continuent de croître, cela ne signifie toujours pas automatiquement que le token PYTH capturera cette valeur.
Cette transformation des marchés ne se limite d’ailleurs plus aux entreprises qui développent les infrastructures ou aux traders qui commencent à les utiliser. Depuis quelques mois, les régulateurs américains travaillent eux aussi de plus en plus concrètement sur la manière d’adapter des règles pensées pour des marchés traditionnels à une finance capable de fonctionner 24 heures sur 24.
Le mouvement est particulièrement visible du côté de la CFTC. Le 29 mai 2026, le régulateur américain des marchés dérivés a publié une première doctrine concernant le trading, le clearing et le settlement 24/7, en reconnaissant explicitement que les produits dérivés sur actifs numériques peuvent être particulièrement adaptés à un fonctionnement en continu en raison de leur infrastructure et de leur dimension mondiale.
Le même jour, la CFTC a également autorisé KalshiEX à lister le premier contrat perpétuel réglementé sur le BTC. Quelques semaines plus tard, elle est même allée plus loin en ouvrant une consultation sur l’extension du trading 24/7 aux futures traditionnels et sur la possibilité de créer des perpetuals sur des matières premières physiques comme le pétrole.
La SEC mène parallèlement un chantier tout aussi intéressant sur la structure du marché actions. En juin 2026, elle a proposé de supprimer la Rule 611 de Regulation NMS, aussi appelée « Trade-Through Rule ». Mise en place en 2005, cette règle cherche essentiellement à empêcher qu’un ordre soit exécuté sur une plateforme à un prix moins intéressant qu’une cotation protégée disponible ailleurs. En résumé, cela veut dire que la SEC considère que l’évolution de la finance on-chain justifie de revoir ce système devenu complexe et coûteux.
Un fait assez notable dans le cadre de cette analyse, le document officiel de la SEC (publié en juin 2026) cite lui-même un travail publié par Mike Cahill et Brandon Ferrick de Douro Labs sur la modernisation de Regulation NMS.
Ça ne s’arrête pas là puisque Douro Labs a ensuite poursuivi directement ce travail réglementaire avec Hyperliquid Policy Center, une entité dédiée à supporter les intérêts d’Hyperliquid (et des marchés perps en général) auprès des régulateurs américains. Dans un commentaire conjoint adressé à la SEC au mois d’août, les deux organisations soutiennent la disparition de la Rule 611 mais demandent surtout que le futur cadre de « best execution » prenne mieux en compte les marchés on-chain.
L’un des arguments principaux est que les marchés on-chain permettent de continuer le trading d’une action ou d’un produit dérivé pendant la nuit ou le week-end. Durant cette période, Douro et le Hyperliquid Policy Center proposent notamment que des prix de référence indépendants, transparents et vérifiables puissent être utilisés pour évaluer la qualité d’exécution.
Évidemment, il serait beaucoup trop tôt pour en conclure que les price feeds de Pyth deviendront demain une référence réglementaire officielle, et la proposition de la SEC n’a d’ailleurs pas encore été définitivement adoptée. Mais la direction prise est particulièrement intéressante et renforce encore un peu plus la place potentielle que pourraient occuper les fournisseurs de données capables de produire des références indépendantes, transparentes et disponibles 24 heures sur 24.
C’est probablement le sujet le plus important pour Pyth désormais. Le protocole accumule les intégrations, augmente ses revenus et attire de nouveaux clients institutionnels, et pourtant, le PYTH reste encore loin de ses records historiques. Au-delà de l’état de santé général du marché des altcoins, la raison est aussi que rien n’oblige les clients à détenir du PYTH pour accéder à ce service. La question qui se pose est comment Pyth parviendra-t-il à mettre en relation la performance du protocole avec celle de son token ?
Pour Pyth Pro et le Data Marketplace, les règles actuelles prévoient que 60 % des revenus reviennent à la Pyth DAO tandis que Douro Labs conserve les 40 % restants pour son rôle d’opérateur et de distributeur. Listing-as-a-Service utilise de son côté un partage de 90/10. C’est ce qui explique qu’en juillet 2026, sur les 562 557 dollars de revenus bruts générés, 340 384 dollars aient été attribués à la DAO et 222 173 dollars à Douro Labs.
Pour les détenteurs de PYTH, le sujet se trouve donc surtout du côté des 60 % revenant à la DAO. À l’origine, la PYTH Reserve utilisait une partie du solde de trésorerie non libellé en PYTH pour acheter des tokens sur le marché. Près de 12 millions de PYTH avaient ainsi été accumulés au 23 avril 2026.
Depuis CO-PIP-104, Douro peut toutefois régler directement la part due à la DAO en PYTH. En juillet, les 340 384 dollars revenant à la DAO ont ainsi été versés sous la forme de 7 662 509 PYTH, calculés sur la base d’un prix moyen de 0,044422 dollar. En parallèle, environ 46 000 dollars détenus en USDC et SOL ont été utilisés par la Reserve pour acheter 1 144 629 PYTH directement sur le marché.
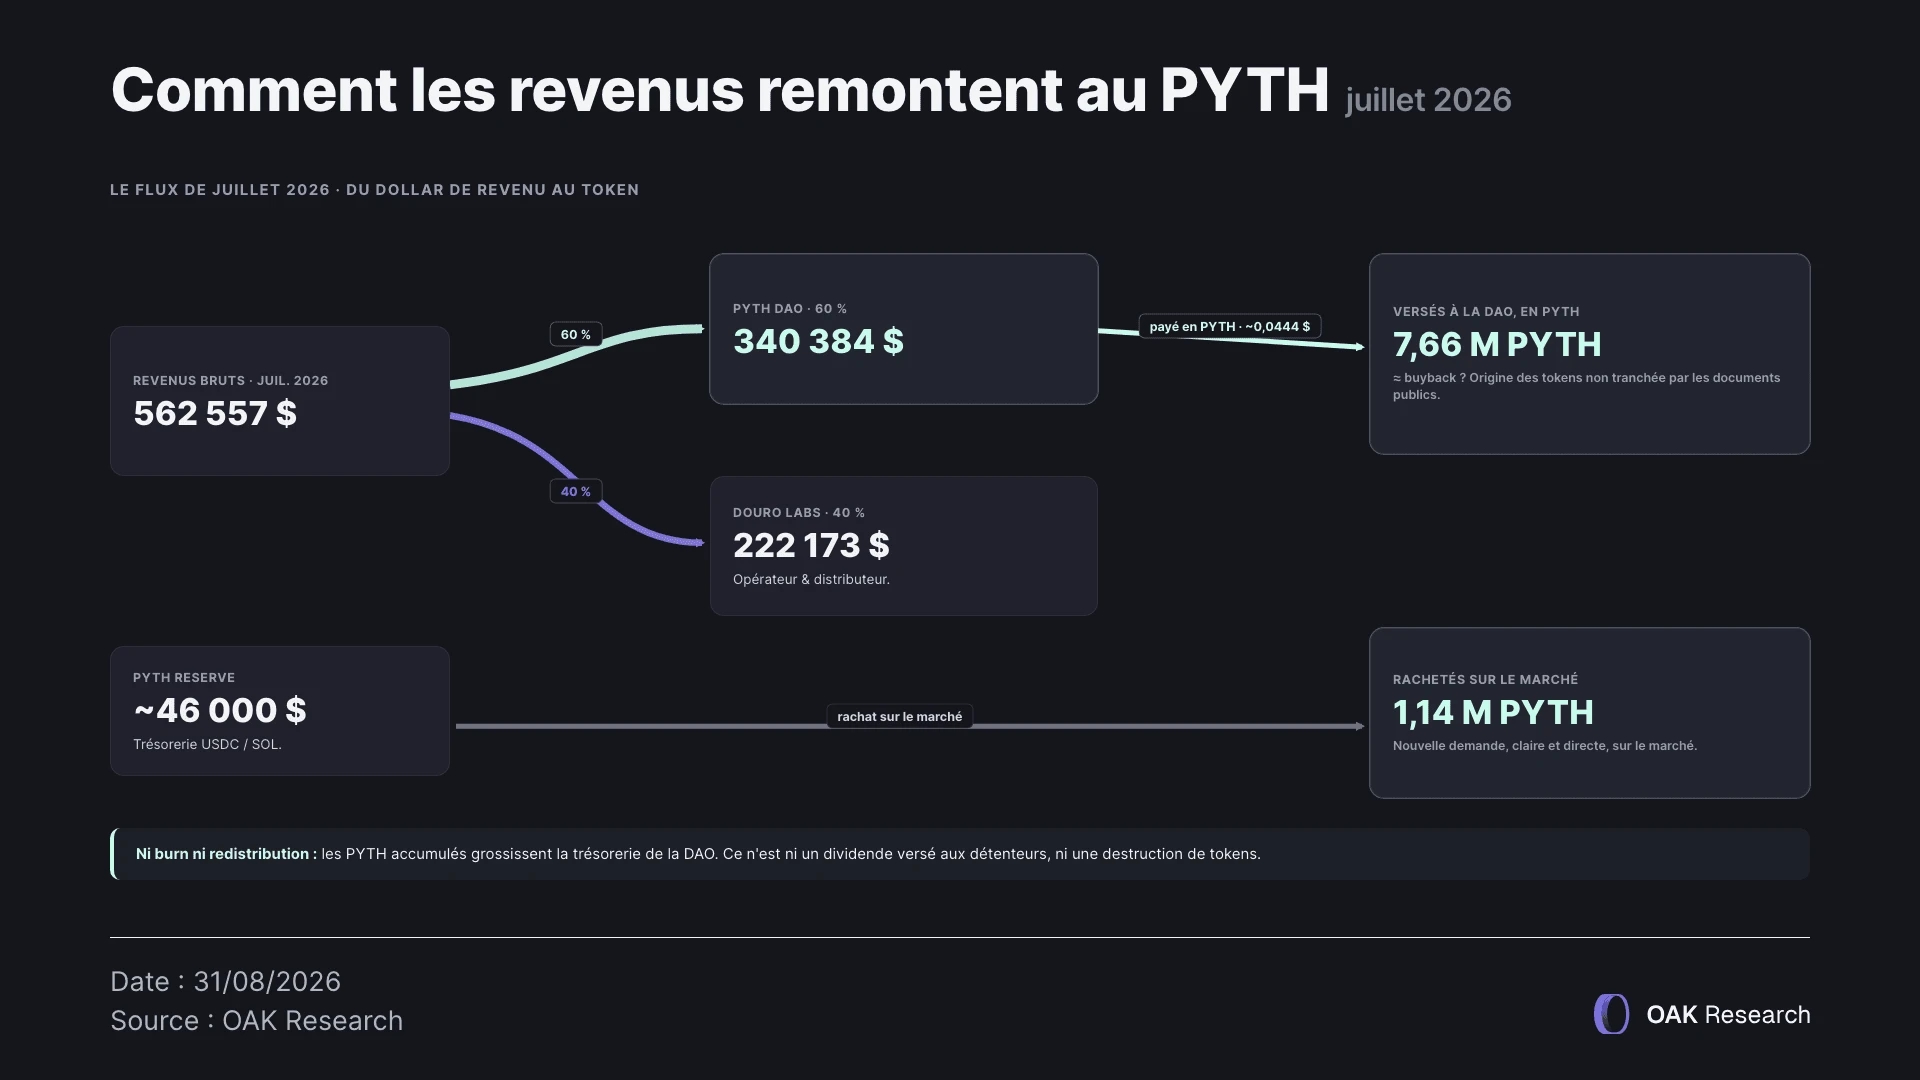
La nuance est importante. Les 1,14 million de PYTH achetés par la Reserve correspondent clairement à une nouvelle demande sur le marché. Pour les 7,66 millions versés par Douro, tout dépend en revanche de leur provenance. S’ils ont été achetés spécifiquement avant le transfert, l’effet économique se rapproche d’un buyback. S’ils proviennent d’un stock de PYTH déjà détenu par Douro, l’opération ne crée pas de nouvelle pression acheteuse. Les documents disponibles ne permettent pas, à ce stade, de trancher définitivement cette question.
Il faut également rappeler que les tokens accumulés par la DAO ne sont ni brûlés ni redistribués aux détenteurs. La Reserve permet donc surtout de retirer potentiellement une partie des PYTH du marché et d’augmenter les réserves de la DAO, mais elle ne constitue pas un dividende ou un burn.
L’autre limite vient des ordres de grandeur. En mai 2026, environ 2,13 milliards de PYTH supplémentaires ont été débloqués, faisant passer la supply en circulation d’environ 5,75 à 7,87 milliards de tokens. À côté, les quelque 12 millions de PYTH rachetés par la Reserve au mois d’avril restent évidemment marginaux.
Le même constat se fait avec les Publisher Rewards. 22 % de la supply totale ont été réservés à la rémunération des fournisseurs de données et Pyth affirme que plus de 50 millions de dollars leur ont déjà été distribués. À comparer aux 2,5 millions de dollars de revenus commerciaux générés jusqu’à fin juillet 2026.
Cela ne signifie pas que le modèle ne peut pas fonctionner. Pendant plusieurs années, le token a justement servi à financer l’acquisition des publishers et la croissance du réseau avant que les clients ne soient capables de payer. Le véritable enjeu désormais est de savoir si les revenus pourront augmenter suffisamment pour remplacer progressivement ces subventions.
À 6 ou 7 millions de dollars de revenus annualisés, l’impact des rachats reste limité. Si Pyth parvient un jour à générer plusieurs dizaines de millions de dollars par an, la même mécanique pourrait évidemment devenir beaucoup plus significative.
Pyth n’est d’ailleurs pas le seul à rencontrer cette difficulté. Chainlink, malgré sa domination et ses nombreuses intégrations institutionnelles, a lui aussi dû créer une Reserve en août 2025 afin de convertir certains revenus en achats de LINK.
Cela montre surtout que le problème est structurel. Chez les oracles, le client paie généralement en dollars ou en stablecoins, une partie de ces revenus sert à financer les fournisseurs de données et l’opérateur, puis seulement une fraction peut éventuellement être transformée en demande pour le token.
C’est très différent d’un modèle comme Hyperliquid, où une part considérable des revenus de trading est directement dirigée vers des rachats de HYPE. Le lien entre activité, revenus et token est beaucoup plus court.
Pour Pyth, le point essentiel est donc le suivant : le réseau peut continuer à prendre des parts de marché, Douro Labs peut développer une activité commerciale rentable et la DAO peut recevoir de plus en plus de revenus sans que le PYTH en bénéficie automatiquement dans les mêmes proportions. Tout dépendra de la croissance des revenus futurs et de la manière dont la gouvernance choisira de les redistribuer.
Pendant plusieurs années, les oracles ont occupé une position assez paradoxale dans l’écosystème crypto. Ils étaient indispensables au fonctionnement de la finance on-chain, sécurisaient des dizaines de milliards de dollars et permettaient à des protocoles entiers d’exister, tout en générant très peu de revenus. Leur priorité était alors ailleurs : multiplier les intégrations, convaincre les meilleurs fournisseurs de données de participer au réseau et devenir suffisamment incontournables pour pouvoir monétiser cette position plus tard.
Cette période semble désormais toucher à sa fin. Chainlink s’est progressivement transformé en une infrastructure d’orchestration pour la finance tokenisée, tandis que Pyth a effectué un pivot encore plus radical vers la distribution de market data. Avec Pyth Pro, le Data Marketplace, les Indices et désormais la transition des utilisateurs de Core vers le modèle payant de Pyth Pro, le réseau dispose pour la première fois d’un véritable business model basé sur des revenus récurrents plutôt que sur les seules émissions de tokens.
Les premiers chiffres restent modestes face aux ambitions affichées, mais la trajectoire est difficile à ignorer. En moins d’un an, Pyth est passé de quelques dizaines de milliers de dollars de revenus trimestriels à plus d’un demi-million de dollars mensuels, avec 2 397 Pyth Pro signups en août et un ARR supérieur à 10,4 millions de dollars. Surtout, cette transformation intervient au moment où les marchés financiers on-chain deviennent de plus en plus consommateurs de données complexes, propriétaires et disponibles en permanence.
C’est probablement là que se situe la véritable opportunité pour Pyth. Le réseau ne cherche plus seulement à transporter le prix du BTC ou de l’ETH jusqu’à une blockchain, mais à devenir une couche de données adaptée à une finance fonctionnant 24 heures sur 24, où actions, matières premières, indices, fonds tokenisés et prediction markets ont besoin d’informations que les infrastructures traditionnelles n’ont parfois jamais eu à fournir de cette manière.
Il reste évidemment beaucoup à démontrer. Le Core Upgrade devra montrer combien d’utilisateurs historiques accepteront réellement de payer. Pyth Pro devra conserver ses clients et continuer à augmenter son pricing power. Les coûts liés aux licences, aux publishers et à la commercialisation devront également permettre au business de générer de véritables marges.
Et surtout, il faudra continuer à distinguer trois choses que l’industrie crypto a longtemps eu tendance à confondre : la réussite du réseau, la rentabilité de l’activité commerciale et la performance du token.
Pyth semble aujourd’hui beaucoup plus proche d’avoir résolu les deux premiers problèmes qu’il y a encore deux ans. La question du PYTH, elle, reste davantage ouverte. La Reserve crée désormais un lien entre les revenus et le token, mais ce lien reste indirect et encore trop faible pour compenser à lui seul les émissions historiques.
C’est probablement ce qui rend la trajectoire actuelle de Pyth aussi intéressante à suivre. Après avoir passé cinq ans à prouver que les oracles étaient indispensables à la finance on-chain, le réseau entre enfin dans une phase où il doit prouver qu’ils peuvent aussi devenir de véritables entreprises rentables.
Et si cette transformation fonctionne, la prochaine bataille ne sera plus de savoir si les oracles peuvent gagner de l’argent, mais de savoir qui, entre les opérateurs, les DAO et leurs tokens, finira réellement par en capturer la valeur.
Pyth Network (PYTH)
Pyth Network (PYTH), Wormhole (W), Solana (SOL)
Hyperliquid (HYPE)
Ethereum (ETH)