

MegaETH : Un mapping du Layer 2 qui revendique la plus haute scalabilité
MegaETH (MEGA)
Publié le
Lancés à quelques mois d'intervalle avec la même promesse, celle de rendre l'EVM radicalement plus rapide, Monad et MegaETH affichent aujourd'hui des trajectoires en apparence opposées. Dans cette analyse, nous revenons sur la thèse de chaque projet, sur les promesses faites et sur l'état actuel des deux réseaux.
À l'automne 2025, deux ventes publiques de tokens se sont tenues à trois semaines d'intervalle.
Le 27 octobre, MegaETH a ouvert sur Sonar la vente de 5 % de son offre totale au prix plafond de 0,0999 dollar par MEGA, soit une FDV de 999 millions de dollars. La demande a atteint 1,39 milliard de dollars, soit 27,8 fois les 49,95 millions de dollars proposés.
Le 17 novembre, Monad inaugurait à son tour la nouvelle plateforme de vente de tokens de Coinbase, lancée quelques semaines après le rachat d'Echo et de sa plateforme Sonar. Monad y proposait 7,5 % de son offre à 0,025 dollar par MON, soit une FDV de 2,5 milliards de dollars. La vente a enregistré 269 millions de dollars de demandes émanant de 85 820 participants, soit 144 %.
Les deux projets portaient la même promesse par deux voies différentes, rendre l'EVM radicalement plus rapide. Monad, layer 1, revendique 10 000 transactions par seconde et un bloc toutes les 300 millisecondes. MegaETH, layer 2 d'Ethereum qui se présente comme « la première blockchain en temps réel », annonce plus de 100 000 transactions par seconde et des mini blocs de moins de 10 millisecondes, quand Ethereum en traite une vingtaine par seconde.
Si les ventes ont été quasi simultanées, les lancements ne l'ont pas été. Le réseau principal de Monad et son token ont été lancés le 24 novembre 2025. Celui de MegaETH a ouvert au public le 9 février 2026, mais le token MEGA n'a été lancé que le 30 avril, après que le réseau eut franchi le premier des quatre objectifs chiffrés (KPI) auxquels l'équipe avait conditionné son lancement.
Moins d'un an après ces ventes, les deux trajectoires semblent opposées. Fin septembre 2026, la TVL de Monad dépasse 1 milliard de dollars, près de son record, et le MON s'échange près de 17 % au-dessus de son prix de vente. Celle de MegaETH s'établit à 21,7 millions de dollars, 91 % sous son pic du 12 mai, et le MEGA s'échange environ 58 % sous son prix de vente.
Faut-il pour autant opposer un succès à un échec ? Cette analyse revient sur la thèse de chaque projet, sur les promesses faites et sur l'état réel des deux réseaux.
Sauf mention contraire, les données sont arrêtées au 30 septembre 2026.
Monad et MegaETH partent du même constat, l'EVM est trop lent pour certains usages. Les deux réseaux restent compatibles avec lui, ce qui permet aux développeurs d'y réutiliser les contrats et les outils qu'ils connaissent déjà, mais ils poursuivent cet objectif avec des architectures différentes.
Monad est un L1, son propre réseau d'environ 200 validateurs assure la validation des transactions et la sécurité du réseau. Pour accélérer leur traitement, Monad combine MonadBFT, un consensus capable d'enchaîner rapidement les blocs, avec une exécution asynchrone, l'ordre des transactions est fixé d'abord, puis celles-ci sont exécutées de façon optimiste et en parallèle, avec MonadDB comme base de données dédiée. Son pari consiste ainsi à combiner performance et validation distribuée, tout en restant compatible avec les applications Ethereum.
MegaETH est un L2 d'Ethereum, il exécute les transactions sur son réseau, puis s'appuie sur Ethereum pour leur règlement final. Il concentre l'ordonnancement et l'exécution des transactions sur un séquenceur, tandis que les autres nœuds remplissent des fonctions spécialisées. Cette architecture vise une réactivité maximale, les applications peuvent recevoir le résultat d'une transaction en une dizaine de millisecondes, bien avant sa finalisation sur Ethereum.
Les données nécessaires à la vérification sont publiées sur EigenDA plutôt que directement sur Ethereum. Ce modèle repose pour le moment sur un seul séquenceur actif. L2BEAT ne classe par ailleurs pas encore MegaETH au Stage 0, le premier niveau de sa grille de maturité des L2.
Cette centralisation est toutefois présentée comme transitoire, MegaETH prévoit une rotation des séquenceurs entre régions, dont les opérateurs seraient sélectionnés selon leur stake en MEGA et leurs performances, avec délégation et slashing.
Le modèle économique de Monad est celui d'un L1 classique. Les validateurs sont rémunérés par une émission de 25 MON par bloc au lancement, soit environ 2 % de l'offre initiale par an, tandis que la part de base des frais de transaction est brûlée. Tout détenteur peut déléguer ses MON à un validateur pour percevoir sa part de cette émission. Le projet dispose également d'une importante réserve, 38,5 milliards de MON, soit 38,5 % de l'offre initiale, débloqués dès le lancement et gérés par la Monad Foundation pour développer l'écosystème.
Celui de MegaETH ne repose pas sur les frais. Le gas y est payé en ETH, à prix coûtant. Le rendement des réserves de l'USDm, stablecoin émis sur l'infrastructure d'Ethena et adossé principalement à BUIDL, le fonds monétaire tokenisé de BlackRock, couvre les coûts du séquenceur.
Depuis mai 2026, les revenus nets tirés de l'USDm financent aussi des rachats de MEGA, que la MegaETH Foundation accumule plutôt que de les détruire. Enfin, 53,3 % de l'offre de MEGA sont réservés à des récompenses liées à des KPI, et non à un calendrier. Les détenteurs immobilisent leurs MEGA pour y prétendre, et les récompenses ne sont libérées que lorsque les objectifs correspondants sont atteints.
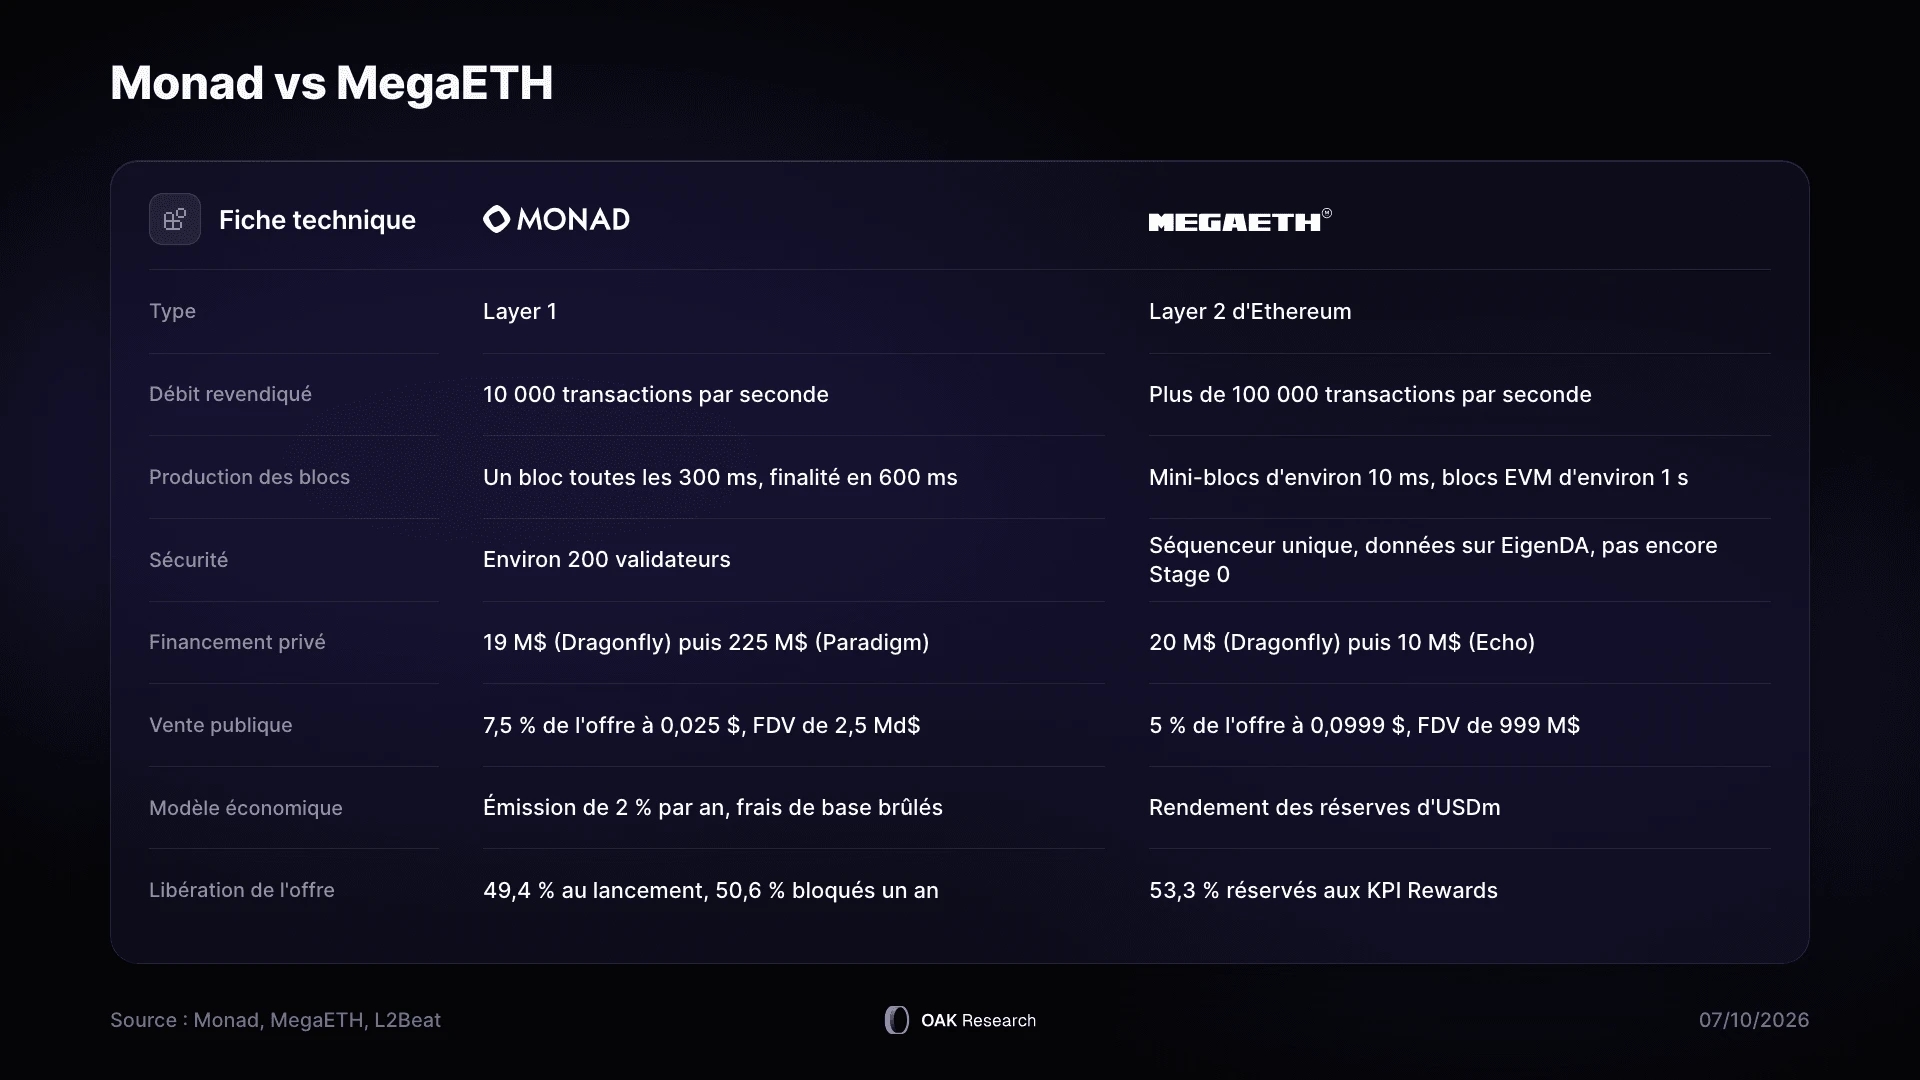
Ces deux philosophies se retrouvent dans l'ensemble de leurs caractéristiques. Monad est un L1 lancé avec son token dès novembre 2025, sécurisé par environ 200 validateurs, qui revendique 10 000 transactions par seconde et un bloc toutes les 300 ms. S
on modèle économique est celui d'un L1 classique : une émission d'environ 2 % par an rémunère la sécurité, la part de base des frais est brûlée, et le staking est ouvert à tous par délégation. Côté offre, 49,4 % des tokens ont été débloqués dès le lancement, dont 38,5 % pour l'écosystème, le reste restant verrouillé au moins un an.
MegaETH, lui, est un L2 d'Ethereum dont le réseau a ouvert en février 2026 mais le token seulement en avril, une fois franchi son premier objectif chiffré. Il vise plus de 100 000 transactions par seconde grâce à un séquenceur unique, avec des données publiées sur EigenDA et un règlement sur Ethereum, au prix d'une centralisation encore classée sous le Stage 0 par L2BEAT.
Son économie ne repose pas sur les frais mais sur le rendement des réserves de l'USDm, et son staking consiste à immobiliser du MEGA pour prétendre aux récompenses. Surtout, 53,3 % de son offre ne se débloquent pas selon un calendrier, mais à mesure que le réseau atteint ses objectifs. Les deux projets ont par ailleurs levé auprès d'investisseurs de premier plan et vendu une part de leur offre au public, Monad à une FDV de 2,5 milliards de dollars, MegaETH à 999 millions.
Comment un réseau rapide capte-t-il de la valeur quand son espace de bloc n'est plus rare ? Sur Monad, le prix de base du gas monte quand les blocs se remplissent et redescend quand ils restent peu utilisés, sans pouvoir passer sous 100 MON-gwei. Tant que l'activité reste loin de la capacité du réseau, ce prix reste au plancher, les frais de gas dépendent alors avant tout du nombre de transactions.
MegaETH, lui, cherche à maximiser le rendement généré par les réserves de l'USDm. Monad parie donc sur le volume de transactions, sur la valeur de son token et sur son bilan ; MegaETH, sur la trésorerie de son stablecoin et sur une offre de tokens conditionnée à la croissance.
MegaETH prévoit également des « Proximity Markets », qui permettraient de vendre aux enchères certains accès à faible latence au séquenceur, tandis que d'autres seraient conditionnés à l'immobilisation de MEGA. Encore à l'état de projet, ce mécanisme vise à monétiser directement la vitesse du réseau, en complément du rendement des réserves d'USDm.
Les deux paris reposent sur une même variable : la demande.
Sur le plan technique, les deux réseaux ont livré une partie importante de ce qu'ils annonçaient. Monad fonctionne en production depuis le 24 novembre 2025 et a même accéléré en cours de route, depuis juillet 2026, il produit un bloc toutes les 300 millisecondes et atteint la finalité en 600 millisecondes, contre 400 et 800 millisecondes auparavant. Le réseau revendique une capacité de 10 000 transactions par seconde.
MegaETH tient sa promesse de latence, il produit un bloc EVM par seconde, complété par des mini-blocs toutes les 10 millisecondes environ. Son débit maximal annoncé de plus de 100 000 transactions par seconde n'a en revanche pas encore été démontré, lors de son stress test de janvier, le réseau a atteint jusqu'à 35 000 transactions par seconde sur sept jours, après un pic ponctuel proche de 47 000 TPS lors de tests préalables.
En août 2026, Monad a traité environ 136 millions de transactions, soit près de 4,4 millions par jour et environ 51 par seconde en moyenne, à peine plus de 0,5 % des 10 000 transactions par seconde annoncées. C'est pourtant près du double de sa moyenne depuis le lancement, d'environ 2,5 millions de transactions par jour.
Sur le même mois, MegaETH en a traité environ 2,1 millions par jour, soit environ 25 par seconde, 0,025 % des 100 000 annoncées. Son activité est restée quasiment identique en septembre.
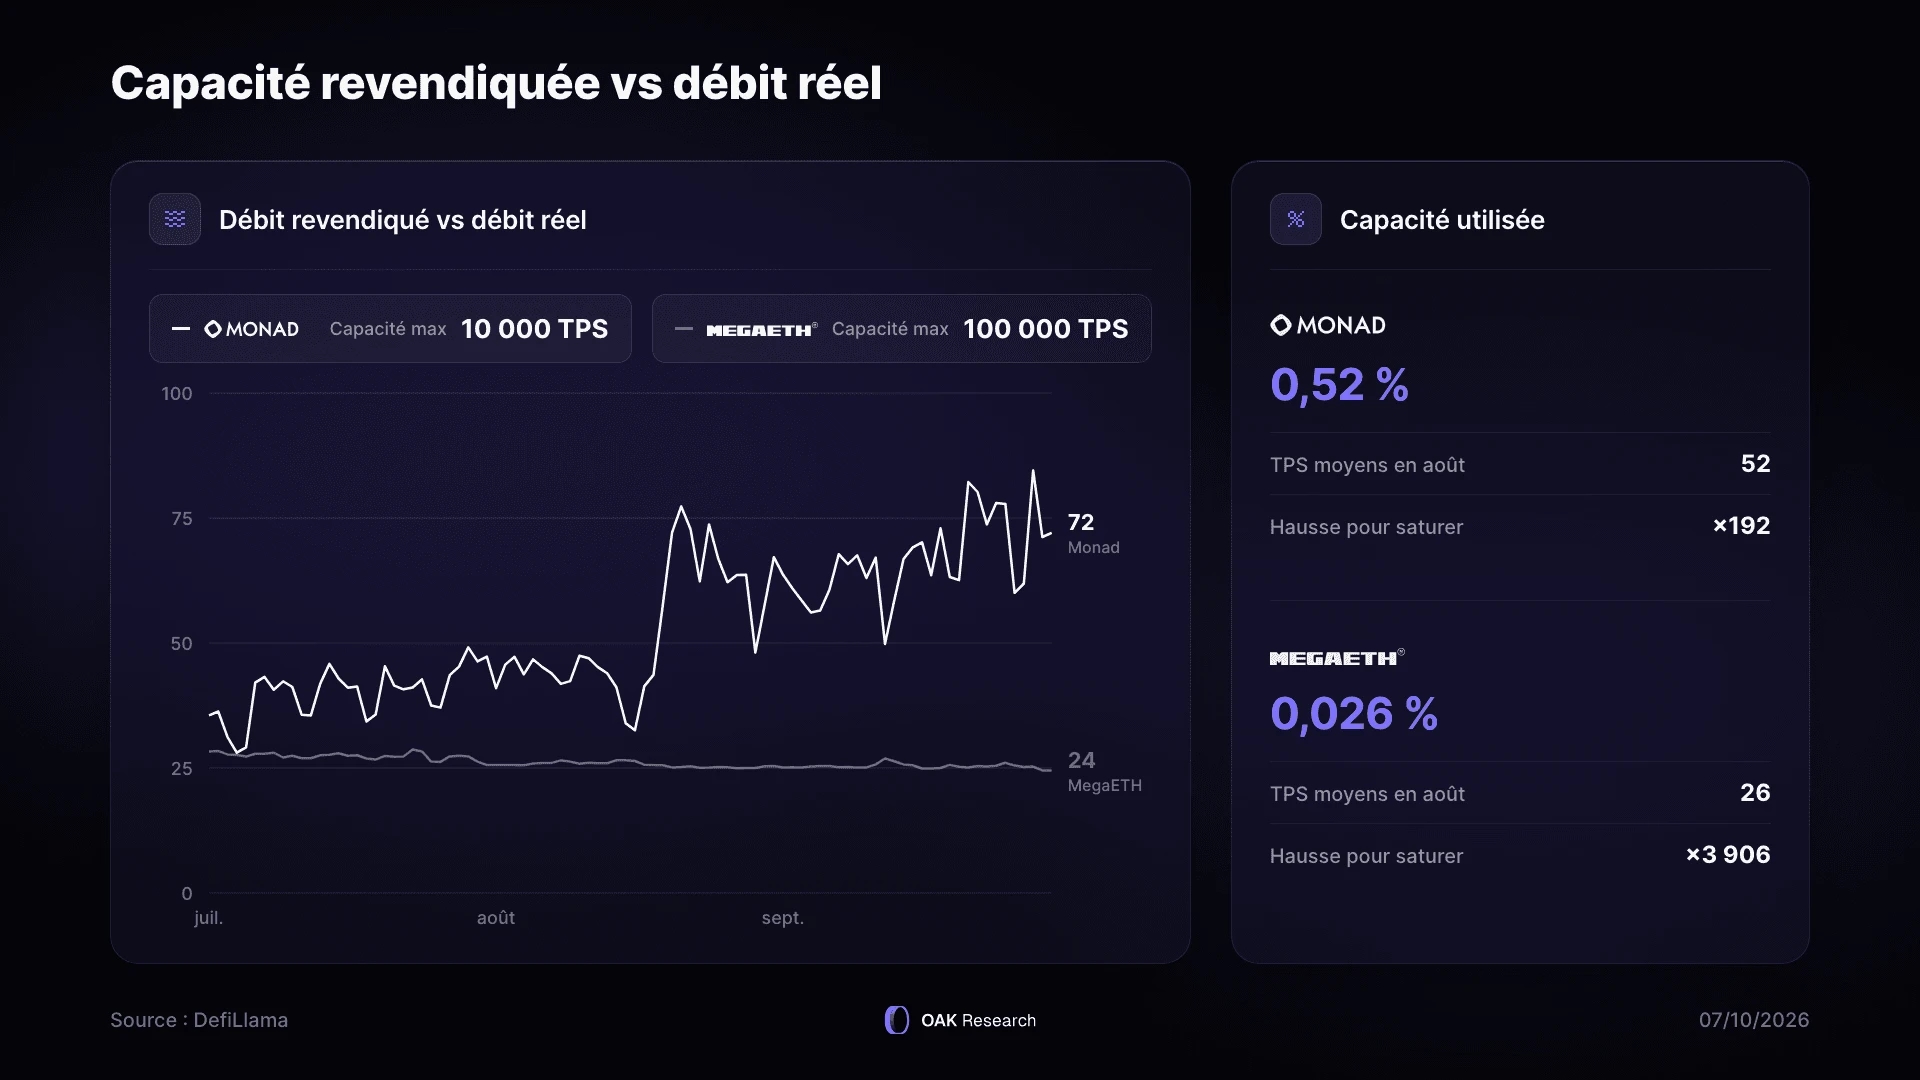
Il faut cependant préciser que ces capacités maximales sont mesurées ou modélisées sur des transactions relativement simples alors qu'une transaction de DeFi mobilise davantage de ressources. Ces ratios donnent donc un ordre de grandeur plutôt qu'une mesure exacte.
À titre de comparaison, sur le réseau le plus actif suivi par L2BEAT, Lighter, chaîne dédiée à la plateforme d'échange de dérivés du même nom, a traité environ 3,4 milliards d'opérations sur les 30 derniers jours, soit quelque 1 300 par seconde en moyenne, à peine 13 % de la capacité de 10 000 transactions par seconde revendiquée par Monad.
Le nombre de transactions ne dit toutefois rien, à lui seul, de leur valeur. Sur les 30 derniers jours, MegaETH en a même traité environ 8 % de plus qu'Ethereum, dont l'activité a reflué en septembre, mais ses applications n'ont généré qu'environ 250 000 dollars de frais. Celles de Monad en ont généré environ 6,2 millions de dollars.
Rapportés au nombre total de transactions exécutées sur chaque réseau, ces frais représentent quelques centimes par transaction sur Monad, moins d'un demi-centime sur MegaETH, contre environ 4,3 dollars sur Ethereum.
Il ne s'agit pas du revenu effectivement produit par chaque transaction, mais d'un ordre de grandeur de la valeur économique générée par rapport à l'activité enregistrée.
Monad et MegaETH ne sont pas des réseaux déserts, leur activité soutient la comparaison avec celle de réseaux établis. Mais même le réseau le plus actif de l'écosystème Ethereum n'occuperait qu'une fraction de la capacité qu'ils ont construite, et cette activité rapporte encore peu. La vitesse n'était pas nécessairement la ressource rare, la demande l'était.
Pour que la vitesse attire une demande durable, encore faut-il qu'elle améliore concrètement le service rendu. Pour un utilisateur qui dépose des stablecoins afin de percevoir un rendement, la rémunération et le risque pèsent davantage que la rapidité du dépôt.
Pour un trader, réduire le délai de modification d'un ordre peut en revanche limiter son exposition à un prix devenu obsolète. Des dépôts attirés par des rendements élevés démontrent une capacité à attirer du capital, mais ne suffisent pas à valider une thèse fondée sur la performance. Le critère à examiner est donc le suivant, si les applications déployées sur ces réseaux fonctionnaient sur une blockchain moins rapide, que perdraient concrètement leurs utilisateurs ?
Monad dispose aujourd'hui d'un écosystème DeFi sans commune mesure avec celui de MegaETH. Mais la taille des capitaux présents ne suffit pas à comprendre ce qu'ils financent.
Les chiffres de DefiLlama, arrêtés fin septembre 2026, donnent la mesure de l'écart. Monad affiche 1,03 milliard de dollars de TVL, 699 millions d'encours de stablecoins, 4,23 milliards de dollars de volume spot et 2,50 milliards de volume de contrats perpétuels sur 30 jours. Les mêmes indicateurs chez MegaETH tiennent sur une autre échelle : 21,7 millions de dollars de TVL, 19,2 millions de stablecoins, 13,7 millions de volume spot et 29,6 millions de volume perps.
Rapportés à la TVL, les échanges spot représentent sur 30 jours environ 4,1 dollars de volume pour chaque dollar immobilisé sur Monad, contre 0,63 dollar sur MegaETH.
Ce ratio dépend toutefois fortement de l'affectation des capitaux. Les dépôts sur les protocoles de prêt augmentent la TVL sans nécessairement alimenter les échanges spot, tandis qu'un même dollar de liquidité sur un DEX peut servir à de nombreux échanges successifs. L'indicateur ne suffit donc pas à juger de l'attrait d'un réseau, ses applications phares peuvent répondre à une demande de crédit ou de rendement.
L'avance de Monad repose toutefois sur un petit nombre d'applications. Sur les 30 derniers jours, Kuru, un carnet d'ordres entièrement on-chain, a concentré près des deux tiers des volumes au comptant du réseau, soit près de 2,7 milliards de dollars. Côté dérivés, Perpl, une plateforme de contrats perpétuels reposant elle aussi sur un carnet d'ordres on-chain, a représenté plus des trois quarts des volumes.
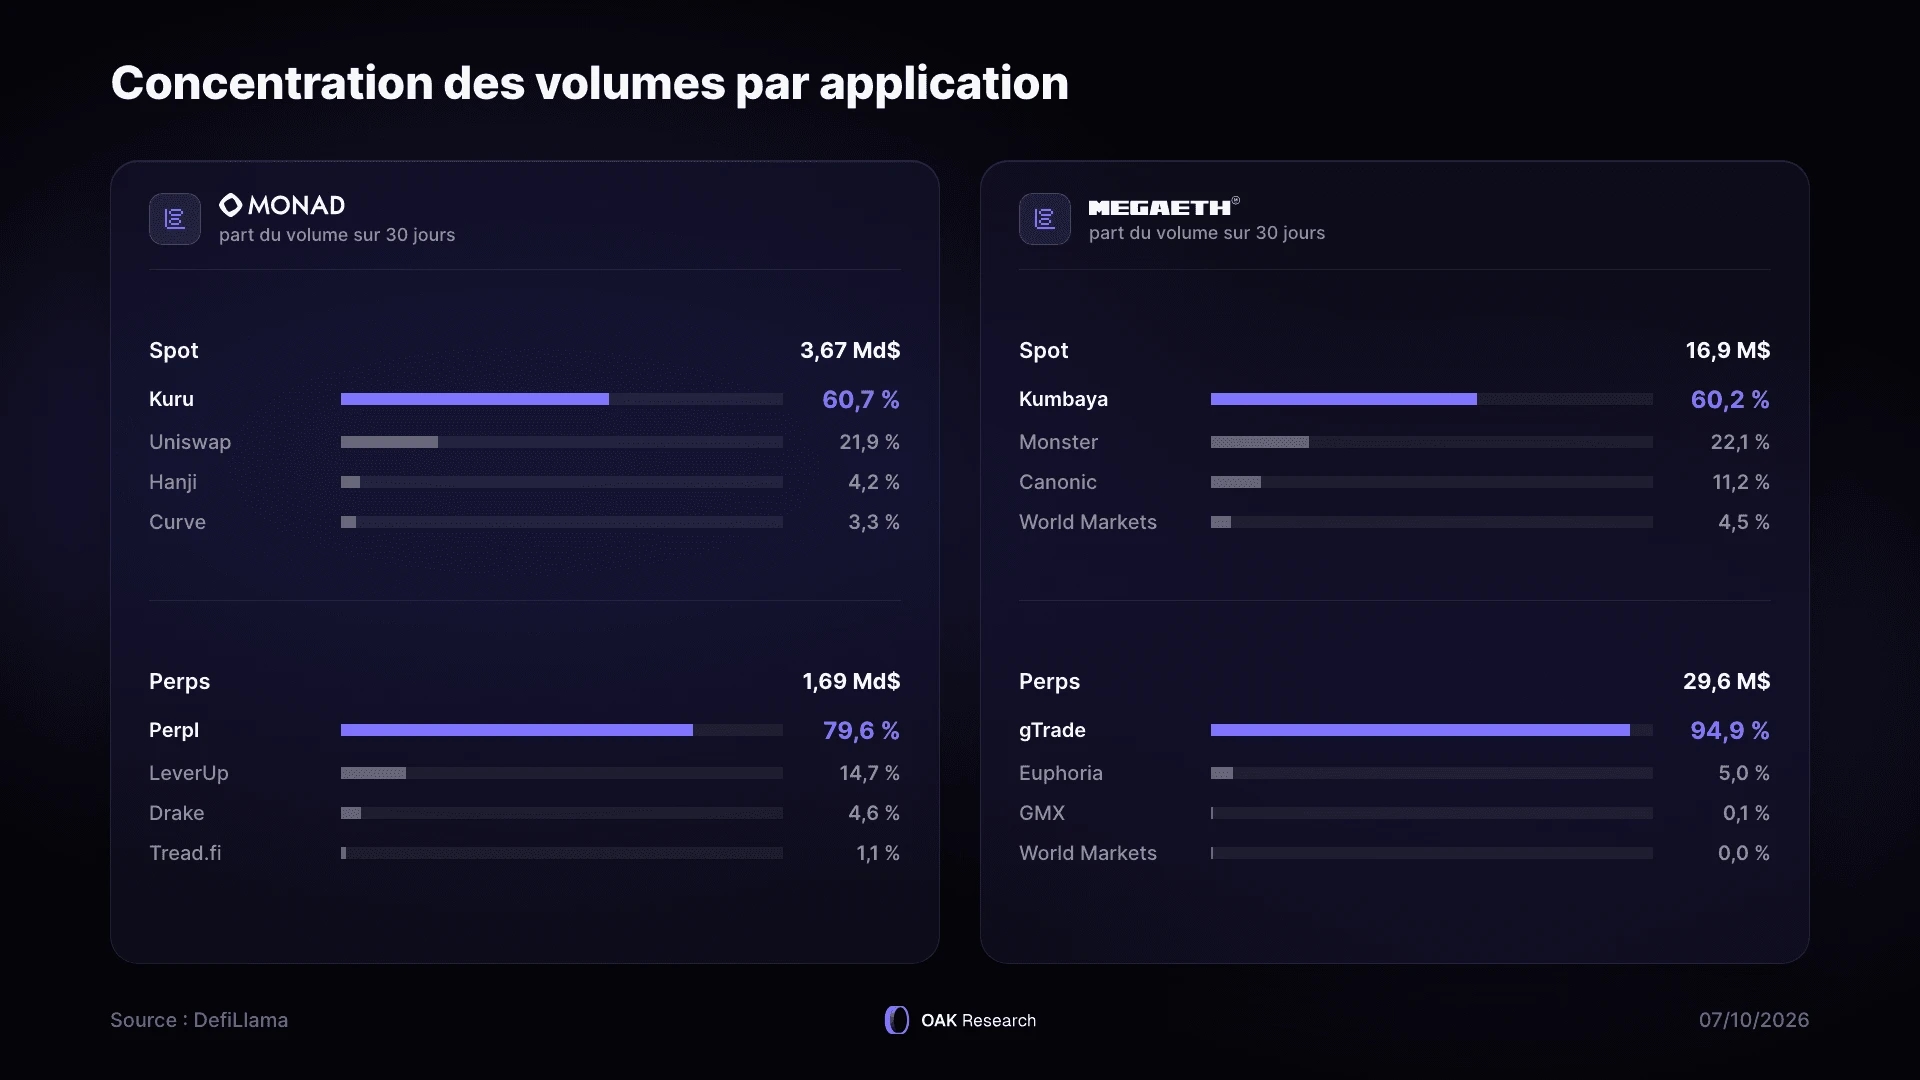
Ce sont précisément les applications pour lesquelles la vitesse compte. Sur un carnet d'ordres, les market makers doivent actualiser leurs prix à chaque mouvement du marché, une exécution lente les expose à voir d'anciennes cotations exécutées à leur désavantage. La possibilité de placer et d'annuler fréquemment des ordres à faible coût peut donc améliorer les conditions proposées aux traders. C'est le cas d'usage qui correspond le mieux à la thèse de Monad.
Une partie de cette activité est toutefois soutenue par des incitations. Perpl distribue depuis juin des points calculés notamment sur le volume échangé, en amont d'un éventuel token. Son volume est par ailleurs retombé à moins de 120 millions de dollars sur les sept derniers jours, soit moins de 17 millions par jour, contre près de 70 millions en moyenne sur 30 jours.
Sur MegaETH, les volumes de contrats perpétuels dépassent nettement ceux du spot. Ils proviennent pour l'essentiel de gTrade, la plateforme de Gains Network, qui a représenté 95 % des volumes de perps du réseau sur 30 jours, soit environ 28 millions de dollars. La quasi-totalité de ce volume a toutefois été réalisée au cours des sept derniers jours, et gTrade est déployé sur plusieurs réseaux, dont Arbitrum, Base et Polygon, son modèle ne repose pas sur les performances propres à MegaETH.
L'application qui illustre le mieux la promesse de MegaETH est Euphoria, qui permet de prendre position en touchant directement un graphique de prix découpé en cases de cinq secondes. Selon le protocole, ce format ne fonctionne que si la confirmation est instantanée et les frais inférieurs au centime. Euphoria n'a pourtant traité qu'environ 1,4 million de dollars de volume sur 30 jours, et ne prélève actuellement aucun frais de trading.
Les performances apportent un avantage concret à certains produits, en particulier aux carnets d'ordres et au trading en temps réel. Mais ces usages restent concentrés sur quelques applications, en partie soutenus par des incitations et, pour certains, encore peu monétisés. En dehors de ces usages, l'essentiel des capitaux est surtout venu chercher du rendement.
Jusqu'ici, les deux réseaux se distinguent surtout par leur architecture et leur modèle économique. Leur trajectoire depuis le lancement permet désormais de confronter ces choix à la demande réelle, MegaETH a vu une grande partie du capital attiré au printemps repartir, tandis que Monad suit depuis juillet une dynamique inverse.
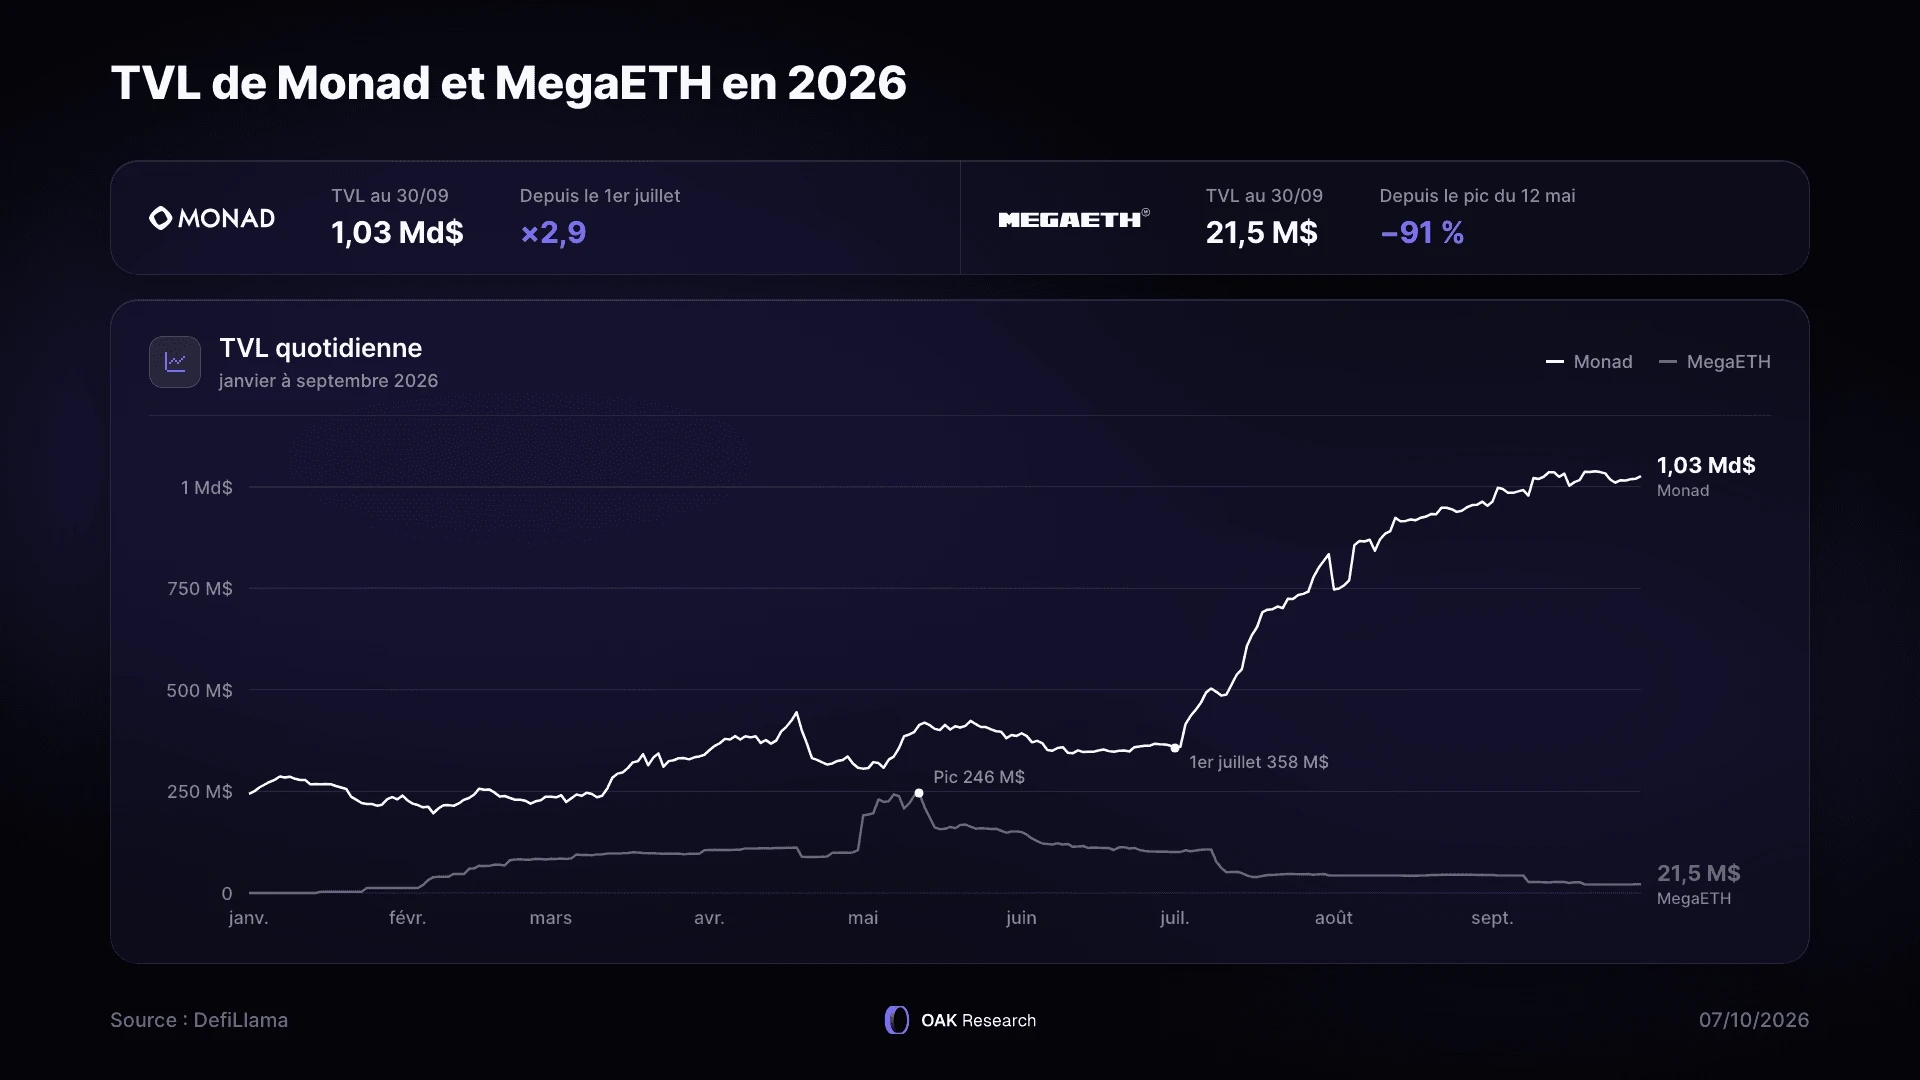
La TVL de MegaETH a atteint son plus haut le 12 mai 2026, à 245,6 millions de dollars, portée par deux mécanismes. Le premier est le programme de points Terminal, lancé le 28 avril pour récompenser l'usage des applications du réseau.
Le second est une boucle de levier sur Aave : déposer de l'USDe, emprunter de l'USDm, l'échanger contre de l'USDe, puis recommencer. Début mai, plus de 70 % de la TVL du réseau était ainsi liée à Ethena.
Or l'offre d'USDm fait également partie des objectifs qui conditionnent les récompenses en MEGA. En stimulant la demande d'emprunt, la boucle pouvait encourager de nouvelles émissions d'USDm et ainsi gonfler cet indicateur d'adoption à partir de stratégies de rendement soutenues par les incitations.
Les retraits se sont ensuite faits en trois vagues.
Les applications ont suivi le même chemin. Le 16 juillet, MegaETH a mis fin à Mega Mafia, son programme d'accélération, la vingtaine d'équipes accompagnées avaient levé environ 80 millions de dollars, mais la plupart des applications qui ont réussi ne sont plus développées sur le réseau.
MegaETH n'avait pris ni participation au capital ni droit de gouvernance dans ces projets, en pariant que leurs fondateurs lui resteraient fidèles, une hypothèse qui, selon Shuyao Kong, cofondatrice du projet, « ne tient plus ». Rien ne retenait donc ces équipes lorsqu'elles ont fait d'autres choix, GTE a lancé sa propre chaîne, Noise s'est installé sur Base et HelloTrade sur Monad. « Très peu de cette valeur a ruisselé jusqu'à Mega », a reconnu Shuyao Kong, en annonçant un recentrage sur des applications développées en interne.
Monad suit jusqu'ici la trajectoire inverse. Sa TVL est passée de 358 millions de dollars le 1er juillet à 1,03 milliard le 30 septembre, soit une multiplication par 2,9 en trois mois, à un niveau proche de son record du 21 septembre.
Cette accélération démarre avec l'arrivée d'Aave V3, le 2 juillet, accompagnée de 15 millions de dollars d'incitations financées par la Monad Foundation sur la première année. Le prêt domine désormais le réseau, Aave, Euler, Morpho et Curvance totalisent près de 900 millions de dollars de dépôts, soit près de 90 % de la TVL.
Monad ne mise toutefois pas uniquement sur les incitations d'Aave. Le réseau cherche aussi à accueillir des produits plus institutionnels, comme SoFiUSD, présenté comme le premier stablecoin émis par une banque nationale américaine et annoncé sur Monad en août, ainsi que des applications venues d'autres réseaux, comme HelloTrade.
Cette orientation pourrait se prolonger avec Aave V4, une proposition publiée le 28 septembre prévoit sur Monad un marché dédié aux actions tokenisées et aux équivalents de trésorerie. Elle n'en est encore qu'au stade ARFC et réutiliserait l'enveloppe initiale de 15 millions de dollars, sans budget supplémentaire annoncé.
Dans l'état actuel, reste à savoir quelle part de ce capital restera une fois les incitations retirées, la première année du programme Aave s'achève en juillet 2027.
La présence de capital ne suffit toutefois pas à déterminer ce qu'il apporte économiquement au réseau. Un indicateur simple consiste à rapporter les frais de transaction payés au réseau lui-même à la TVL.
Sur la base des 30 derniers jours, 1 000 dollars de TVL correspondent à environ 5,3 dollars de frais de gas annualisés sur Monad, contre 3,4 dollars sur Ethereum, 9 dollars sur Base et 46 dollars sur Solana. MegaETH affiche 36 dollars, mais ce chiffre tient essentiellement à l'effondrement de sa TVL. Le ratio ne se lit donc qu'avec la rétention du capital.
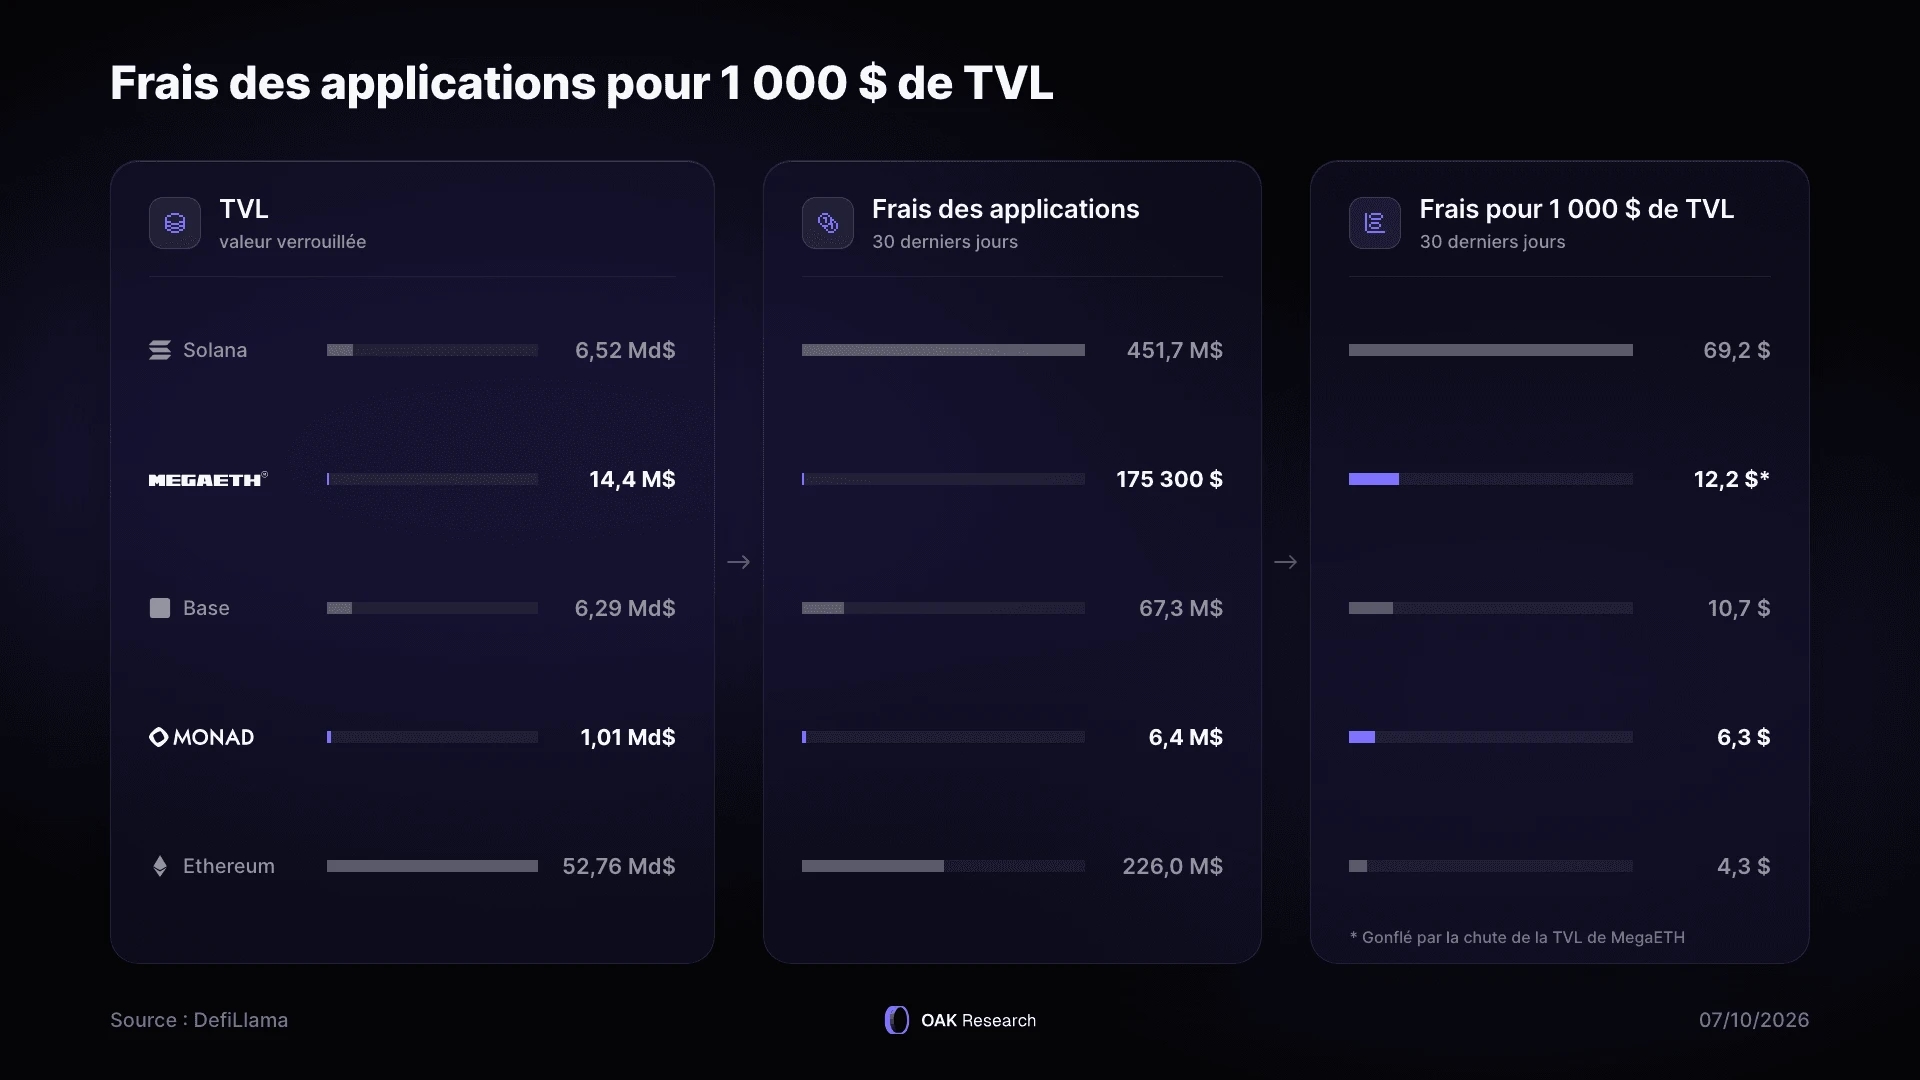
Cette capacité de monétisation doit donc être mise en regard du coût d'acquisition du capital. Dans le cadre du lancement d'Aave sur Monad, la Monad Foundation s'est engagée à fournir 15 millions de dollars d'incentives sur les douze premiers mois. Rapportée aux quelque 316 millions de dollars actuellement déposés sur Aave, cette enveloppe représente l'équivalent d'environ 47 dollars par an pour 1 000 dollars de dépôts actuels, soit 4,7 %.
Cette comparaison ne constitue pas un calcul de rentabilité, les 15 millions concernent spécifiquement Aave, tandis que les 5,3 dollars précédents rapportent les frais de gas de l'ensemble de Monad à la TVL totale du réseau. Elle permet néanmoins de mesurer l'écart d'ordre de grandeur entre les subventions utilisées pour attirer le capital et les frais de transaction que ce capital génère aujourd'hui.
Le véritable test sera donc la rétention, quelle part de cette TVL restera lorsque les incitations auront disparu ?
Sur Monad, la sécurité est payée par l'émission de nouveaux MON. Depuis le passage aux blocs de 300 millisecondes, fin juillet, chaque bloc crée 18 MON, contre 25 auparavant, soit environ 5,2 millions de MON par jour et près de 1,9 % de l'offre initiale par an.
Sur les 30 derniers jours, l'émission a représenté environ 155 millions de MON, soit près de 4 millions de dollars au cours moyen de la période. Dans le même temps, la part de base des frais, qui est brûlée, n'a détruit qu'environ 14 millions de MON, pour quelque 360 000 dollars.
Le burn ne compense donc qu'environ 9 % de l'émission, pour chaque MON brûlé, le réseau en crée environ onze. Pour autant, l'émission a précisément pour fonction de financer la sécurité du réseau tant que les frais ne suffisent pas à rémunérer les validateurs.
Et les frais, et donc le burn, progressent, environ 12 000 dollars par jour en septembre, plus de trois fois sa moyenne du premier semestre, dans le sillage de la hausse de la TVL. Il faudrait néanmoins encore le multiplier pour qu'il compense l'émission. Or ce n'est pas la capacité qui manque pour y parvenir, c'est la demande.
MegaETH, de son côté, en tant que L2 doté d'un séquenceur unique, n'a pas de validateurs à rémunérer. Son modèle repose sur le rendement des réserves de l'USDm, qui couvre les coûts du séquenceur et finance, depuis mai, des rachats de MEGA. Or l'encours d'USDm est passé d'environ 480 millions de dollars début mai à 17,4 millions fin septembre, soit 3,5 % de l'objectif de 500 millions fixé parmi ses KPI.
En prenant pour référence le rendement des bons du Trésor américain à trois mois, autour de 4,08 % au 25 septembre, cet encours correspondrait à environ 700 000 dollars de rendement annuel brut, contre près de 20 millions au niveau de mai. La capacité de rachats de MEGA, alimentée par les revenus que la Fondation reçoit de l'USDm, s'est donc fortement réduite avec son encours. Quant aux frais de gas, facturés à prix coûtant, ils ne se sont élevés qu'à environ 65 000 dollars sur les 30 derniers jours.
Il faut cependant préciser que la distribution du MEGA est conçue pour limiter la dilution en cas de faible croissance, 53,3 % de l'offre sont réservés à des récompenses versées uniquement à mesure que le réseau atteint des objectifs chiffrés, liés notamment à l'encours d'USDm. Tant que ces objectifs ne sont pas atteints, ces tokens ne sont pas mis en circulation et ne diluent pas les détenteurs actuels.
Pour l'instant, la Fondation définit ces KPI et atteste leur réalisation ; MegaETH prévoit qu'une phase ultérieure transfère aux détenteurs de MEGA la définition des objectifs conditionnant les prochaines tranches.
À l'inverse, l'émission de Monad est automatique à chaque bloc, indépendamment du niveau d'activité du réseau. Reste à voir comment le marché valorise ces deux trajectoires.
Au 30 septembre 2026, le MEGA s'échange à 0,042 dollar, 58 % sous le prix de sa vente sur Sonar. Cette chute a accompagné le reflux de la TVL et le départ des applications, mais aussi la contraction d'environ 96 % depuis début mai de l'encours d'USDm, dont le rendement finance les rachats de MEGA. Elle s'est en outre produite sans aucun déblocage de l'équipe ni des fonds de capital-risque. Pour les participants au tour Echo de décembre 2024, entrés à 0,02 dollar, le cours actuel représente en revanche environ 2,1 fois le prix d'entrée.
Le MON s'échange à 0,0291 dollar, près de 17 % au-dessus de son prix de vente publique. Mais cette performance dépend fortement du point de comparaison. Le token a perdu 38 % depuis son plus haut du 27 novembre 2025, trois jours après son lancement, une baisse bien plus marquée que celles du BTC (-7 %) et de l'ETH (-12 %) sur la même période.
Et depuis le 1er juillet, alors que la TVL du réseau a presque triplé, le MON a progressé de 59 %, davantage que le BTC (+43 %) mais moins que l'ETH (+71 %). Autrement dit, la hausse de l'activité ne s'est pas traduite par une surperformance nette du token.
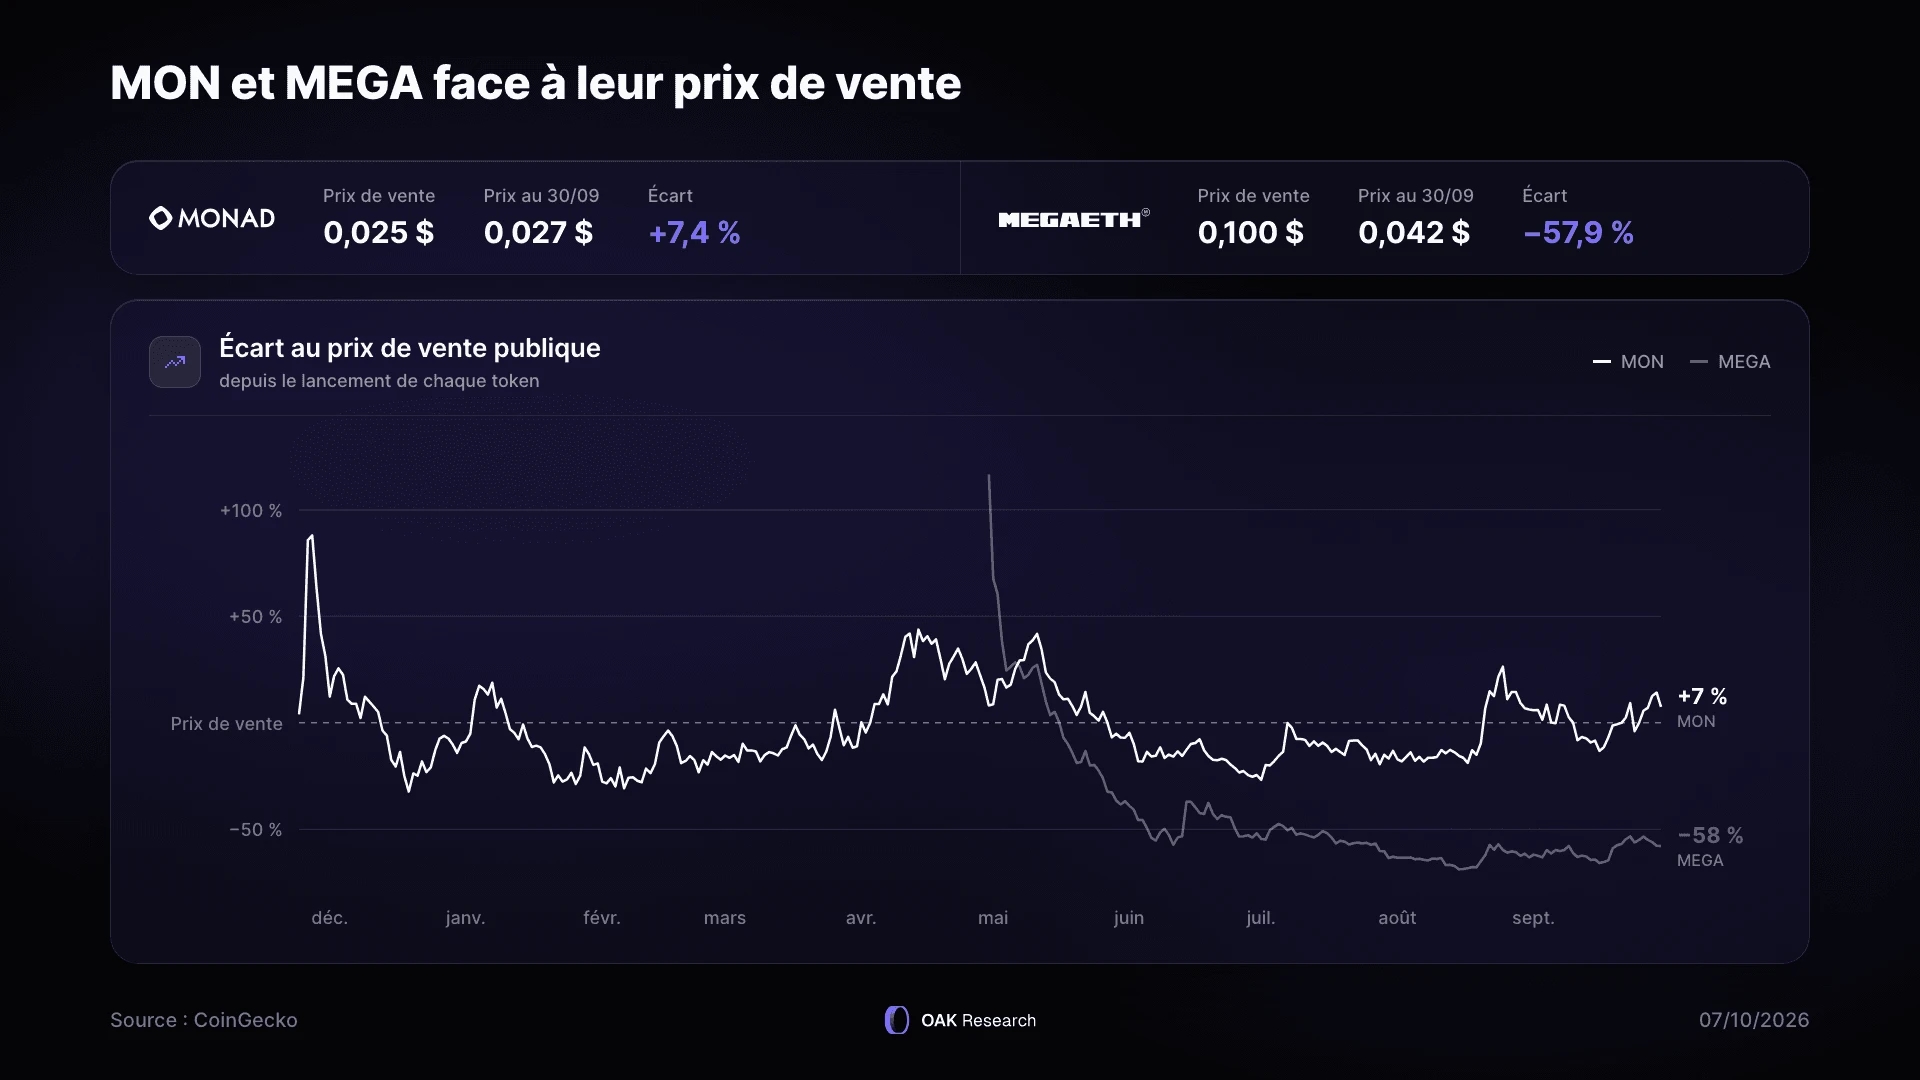
Aux niveaux actuels, les deux tokens restent donc largement valorisés sur la demande à venir. Au rythme des 30 derniers jours, le burn détruit l'équivalent d'environ 4,4 millions de dollars de MON par an, tandis que les rachats de MEGA dépendent directement des revenus générés par l'encours d'USDm.
Le marché a déjà fortement révisé ses attentes pour MegaETH. Il accorde en revanche encore à Monad le bénéfice du doute, alors même que sa TVL repose en partie sur des incitations et que la part des frais de gas brûlée ne compense qu'une fraction de son émission.
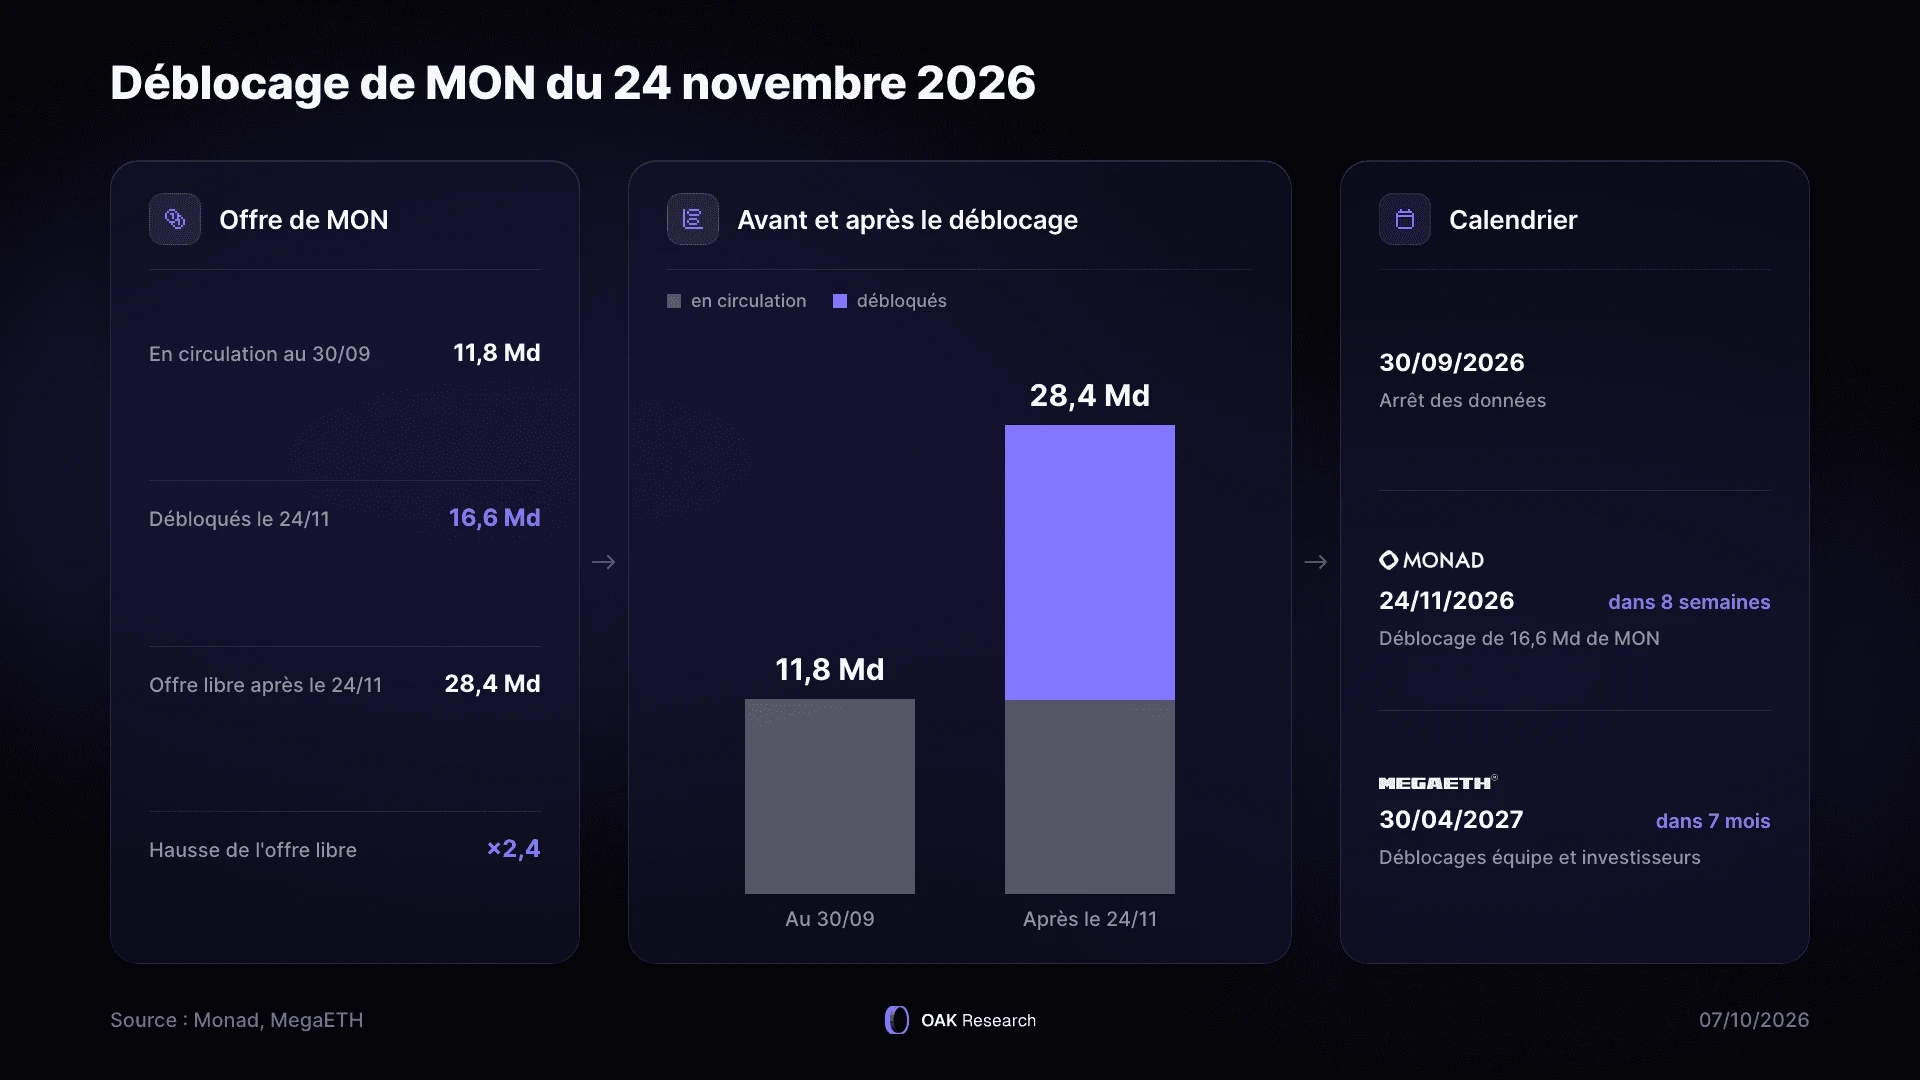
Ce bénéfice du doute sera mis à l'épreuve dès le 24 novembre 2026. Au premier anniversaire du mainnet, environ 16,6 milliards de MON, soit près d'un demi-milliard de dollars au cours actuel, seront débloqués.
C'est davantage que les 11,8 milliards aujourd'hui en circulation, un chiffre qui exclut toutefois les MON débloqués mais conservés par la Monad Foundation. L'équipe en recevra à elle seule environ 10,7 milliards. Le reste des allocations de l'équipe, des investisseurs et de Category Labs sera ensuite libéré progressivement jusqu'au quatrième trimestre 2029.
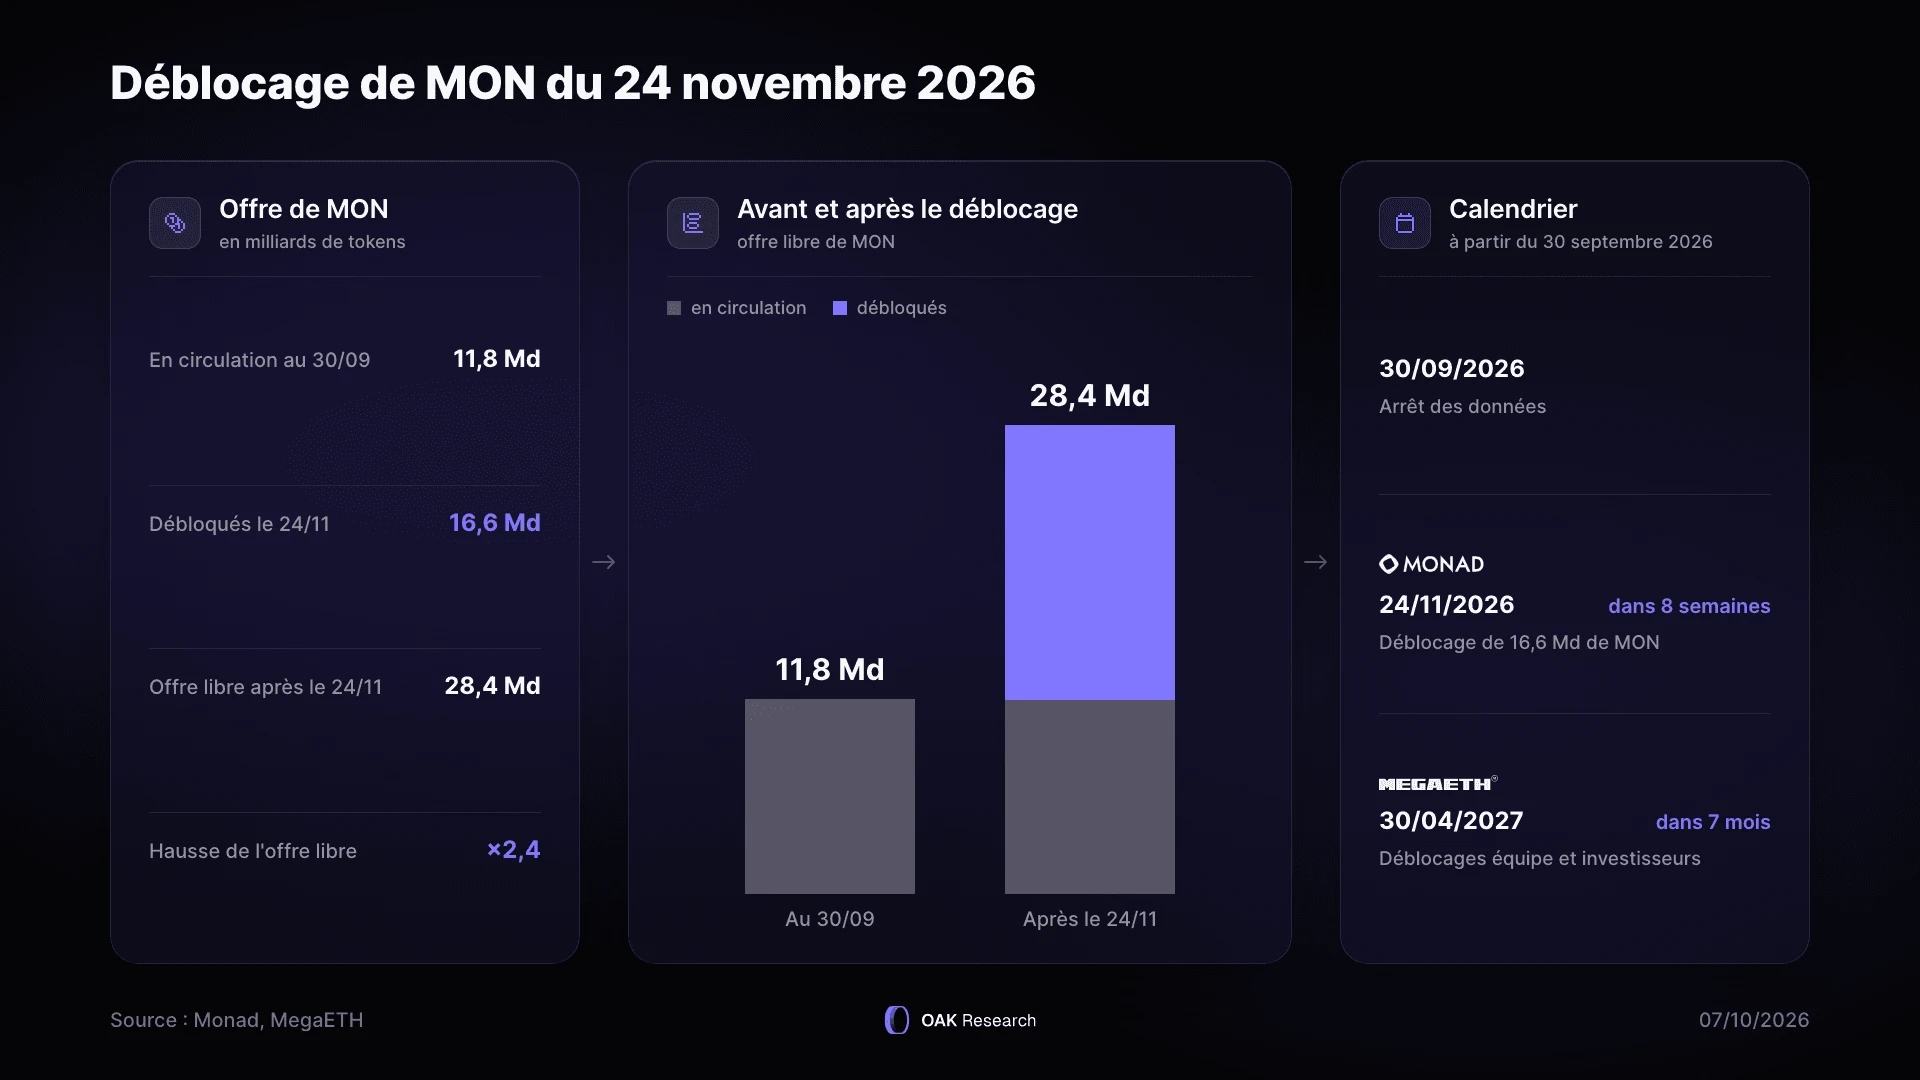
Ce déblocage pourrait aussi diluer le rendement du staking : environ 15,5 milliards de MON sont actuellement stakés. Si les 10,7 milliards de l'équipe étaient tous délégués, à émission et autres stakes constants, le rendement inflationniste brut passerait mécaniquement d'environ 12 % à 7 %, avant commission des validateurs.
Chez MegaETH, 11,3 % de l'offre circule. Les prochains déblocages significatifs de l'équipe et du tour Echo ne sont pas attendus avant fin avril 2027, un an après le lancement du token. Les fonds de capital-risque détiennent 14,7 % de l'offre ; les calendriers publics de vesting ne prévoient pas de déblocage de leur allocation avant fin avril 2027.
Enfin, 53,3 % de l'offre sont réservés à des récompenses conditionnées à l'atteinte d'objectifs chiffrés. C'est la seule grande allocation dont la distribution est explicitement conditionnée à la croissance du réseau, celles de l'équipe, des investisseurs et du tour Echo suivent des calendriers de vesting. La différence tient surtout à l'échéance, huit semaines pour Monad, sept mois pour MegaETH.
Les usages qui profitent réellement de la vitesse existent. Sur Monad, les carnets d'ordres concentrent l'essentiel des volumes ; sur MegaETH, les premières applications de trading en temps réel exploitent effectivement sa faible latence. Mais cette activité reste concentrée sur quelques applications, tandis qu'une partie importante du capital est venue chercher du rendement, notamment grâce aux campagnes d'incitations.
MegaETH en a déjà fait l'expérience, lorsque ces moteurs se sont affaiblis, sa TVL s'est contractée. Sur Monad, elle a au contraire presque triplé depuis juillet dans le sillage du lancement d'Aave.
Selon nous, l'opposition entre un succès et un échec est donc à nuancer. Les deux réseaux partagent encore la même faiblesse, leur activité économique reste très inférieure à la capacité construite et dépend, au moins en partie, d'incitations. Sur MegaETH, le capital n'y a pas résisté. Sur Monad, la réponse n'est pas encore connue.
La capture de valeur reste elle aussi à démontrer. Sur Monad, le burn n'a compensé qu'environ 9 % de l'émission de nouveaux MON sur les 30 derniers jours. Sur MegaETH, l'encours d'USDm, dont les revenus alimentent le modèle économique du réseau et les rachats de MEGA, n'atteint plus que 3,5 % de l'objectif fixé parmi ses KPI. MegaETH limite toutefois sa dilution lorsque la croissance ralentit tandis que l'émission de MON continue indépendamment de l'activité.
Le marché a déjà fortement révisé ses attentes pour MegaETH ; il accorde encore davantage de valeur à la trajectoire future de Monad, sans que la croissance de sa TVL se soit traduite par une surperformance nette du MON.
Les prochains mois fourniront un test plus propre, le déblocage massif de MON le 24 novembre, puis la fin de la première année d'incitations d'Aave en juillet 2027 ; pour MegaETH, les premiers unlocks de l'équipe et des investisseurs à partir de fin avril 2027. C'est à ce moment-là que l'on pourra mieux distinguer la demande créée par la vitesse de celle achetée par les incitations.
MegaETH (MEGA)

MegaETH (MEGA)
Pyth Network (PYTH)

