
Comment les oracles décentralisés gagnent-ils de l'argent ? Un cas d'étude de Pyth Network

Pyth Network (PYTH)
Publié le
Variational s'apprête à lancer son token $VAR, avec une promesse forte : environ 50 % de la supply réservée à la communauté. Depuis décembre 2025, le protocole distribue des millions de points à ses utilisateurs, sans que personne ne sache encore ce qu'ils vaudront réellement au lancement. Nous vous proposons donc ici une présentation des avantages de Variational ainsi qu'une méthode pour estimer la valeur d'un point, en comparant notamment la valorisation au lancement avec celle des autres perp DEX. Voici notre analyse.
Avant même de parler d'airdrop, il faut comprendre pourquoi Variational n'est pas un énième clone de Hyperliquid, mais probablement l'une des architectures les plus différenciantes du secteur des perpetual DEX. C'est ce qui justifiera, plus loin, qu'on ne le valorise pas comme un simple suiveur.
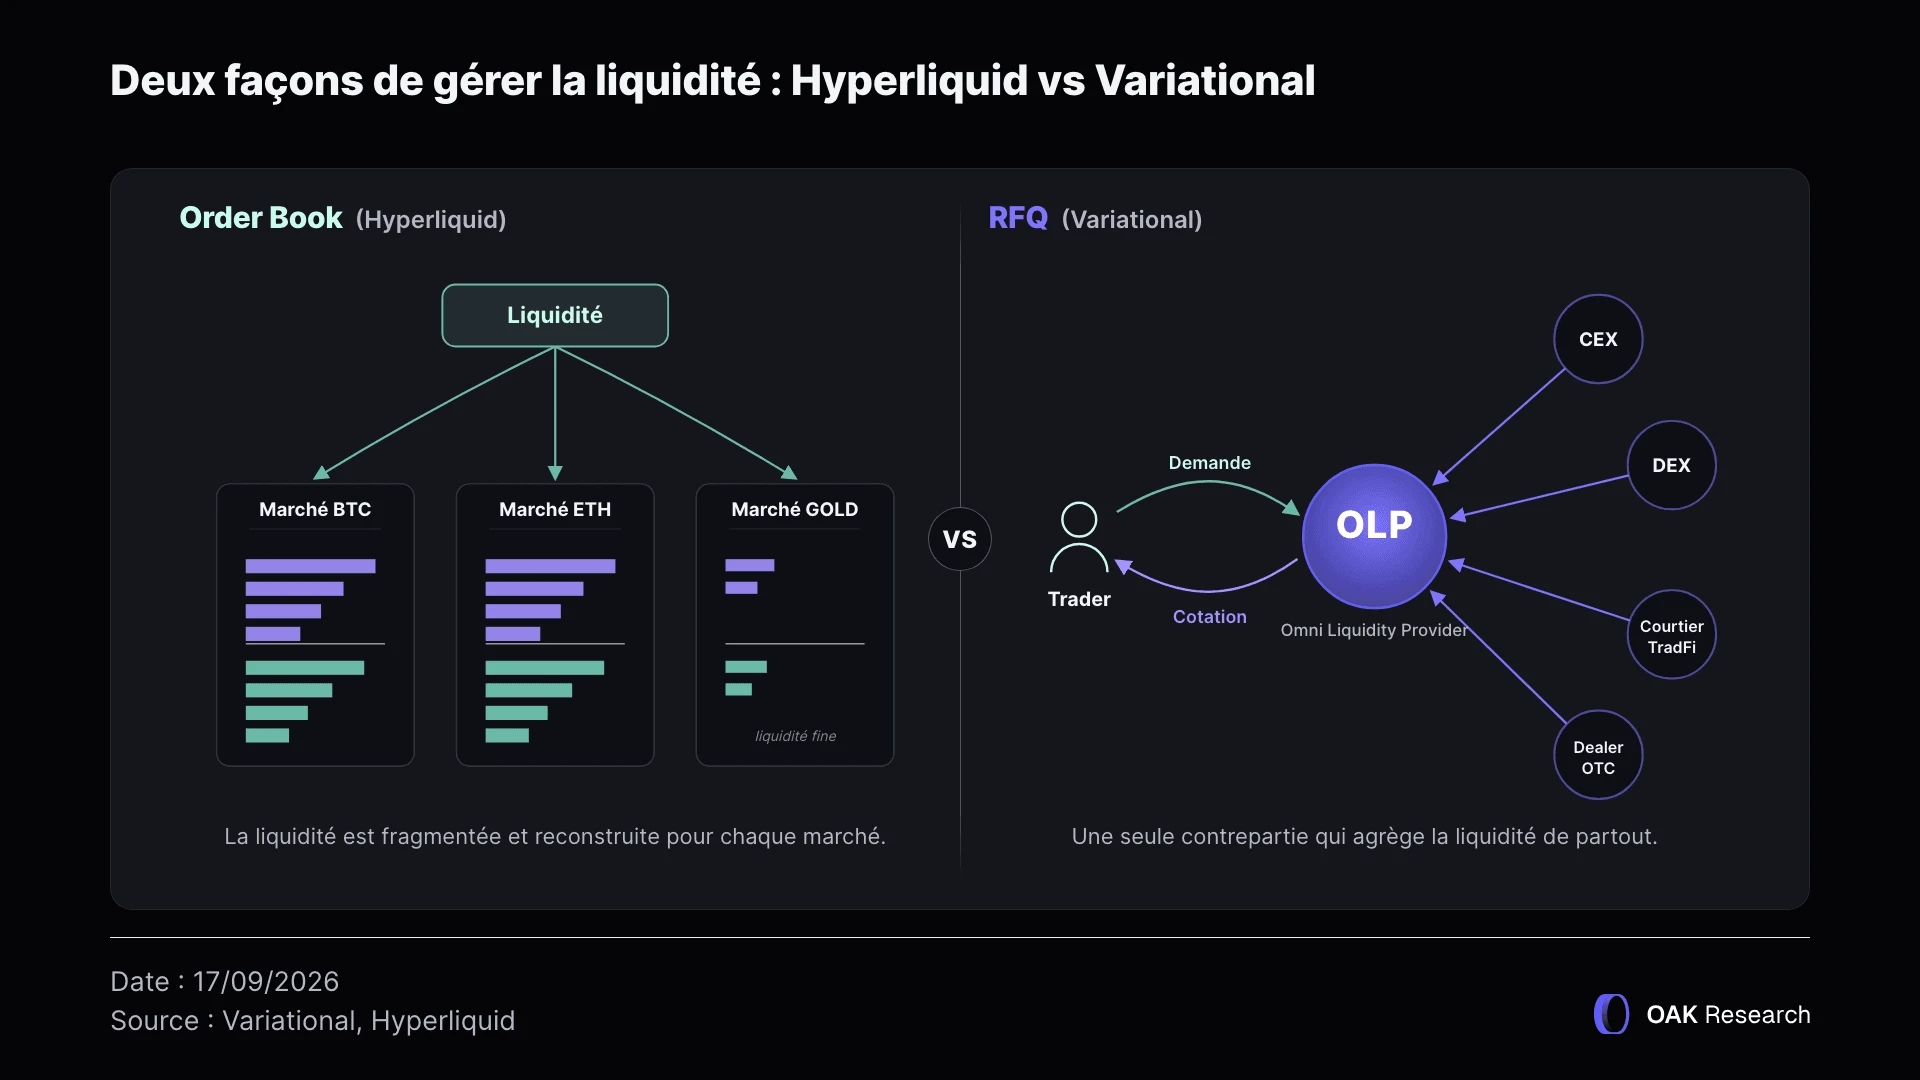
Nous le répétons depuis notre thèse sur le « AWS de la liquidité », le véritable avantage compétitif d'un protocole comme Hyperliquid n'est ni son interface, ni ses frais, mais sa capacité à attirer et à retenir la liquidité. Et sur ce point, il existe deux écoles. En tout cas, depuis l’arrivée de Variational.
La première est celle de Hyperliquid, qui repose sur un carnet d'ordres (order book) entièrement on-chain. C'est un modèle performant, qui a fait ses preuves en finance traditionnelle et également en finance on-chain. Néanmoins, on sait qu’il souffre du problème du “cold start”, c’est-à-dire que chaque nouveau marché doit théoriquement reconstruire sa liquidité de zéro en payant notamment des market makers.
Hyperliquid avait trouvé une parade en mettant en place le Hyperliquidity Provider (HLP), une méthode qui avait particulièrement fonctionné pour initier les premières liquidités. Néanmoins, un bon nombre de concurrents ayant tenté de reproduire la même stratégie ont vite été confrontés au fait que l’Open Interest sur la plateforme dépassait largement les liquidités apportées par le vault.
La seconde école est celle de Variational, qui prend le problème à l'envers. Plutôt que de reconstruire un carnet à chaque fois, le protocole va chercher la liquidité qui existe déjà ailleurs, sur les exchanges centralisés, les DEX et chez les dealers TradFi, pour l'agréger et la router vers ses utilisateurs. Comme le résume son cofondateur Lucas Schuermann, là où les order books doivent repartir de rien, Variational se branche sur la liquidité mondiale existante.
Concrètement, Variational abandonne le carnet d'ordres public au profit d'un modèle RFQ (Request-for-Quote). La différence est importante car sur un carnet classique, des dizaines de market makers déposent en permanence des ordres d'achat et de vente, et le trader vient se servir dans ce carnet visible de tous. Dans le cas d’un modèle RFQ, il n'y a pas de carnet public et le trader (le taker) demande un prix pour la taille qu'il souhaite, et une contrepartie (le maker) lui répond instantanément avec un quote exécutable, qu'il accepte ou non.
Cette mécanique, courante dans la finance traditionnelle et sur les marchés de gré à gré, a deux conséquences immédiates. D'abord, aucune intention de trading n'est visible avant l'exécution, ce qui protège le trader. Ensuite, la qualité de l'exécution ne dépend plus de la profondeur d'un carnet à un instant T, mais de la capacité de la contrepartie à fournir un bon prix.
Dans le cas de Variational, cette contrepartie est unique et s'appelle l'Omni Liquidity Provider (OLP), un desk de market making opéré par l'équipe fondatrice, qui se tient en face de l'ensemble des traders. Cet outil fournit les quotes, exécute les trades, puis va couvrir ses positions sur les autres venues (CEX, DEX, dealers TradFi) pour rester neutre.
Ce modèle de contrepartie unique permet à Variational de garder une autonomie totale sur son flux de market making. Il peut maintenir des spreads serrés en permanence, sans dépendre des accords classiques avec les market makers indépendants, ces fameux « retainer deals » qui coûtent aux autres protocoles des allocations de tokens et des subventions. Ainsi, Variational garde pour lui ce surplus, qui lui permet d’ailleurs de financer des features particulièrement appréciées comme les remboursements de pertes ou les rebates de spread.
C'est probablement le point le plus important à comprendre pour la suite. Omni ne facture aucun frais, ni maker ni taker, exactement comme Lighter. Mais là où un perp DEX classique se rémunère en prélevant une commission sur chaque transaction, Variational se rémunère en capturant le spread bid-ask via l'OLP. Le trade se règle contre la contrepartie interne, qui récupère l'écart entre le prix d'achat et le prix de vente au lieu de facturer un frais d'exchange.
La différence est subtile mais importante tout de même. En effet, sur un modèle classique, une bonne partie de la valeur générée par le trading est redirigée vers les market makers externes. Sur Variational, ce spread reste dans l'écosystème. Ainsi, le protocole est actuellement beaucoup plus rentable par dollar tradé que la majorité des perp DEX. C'est la vraie différence de modèle économique, et elle sera cruciale au moment de valoriser $VAR.
Il faut toutefois nuancer, car ce revenu passe par une cascade avant d'atteindre le protocole. D'après les rapports publiés par Variational, une part importante du revenu brut, de l'ordre de 43 à 78 % selon les périodes et environ 57 % en moyenne, part couvrir les coûts de market making et de hedging. Le reste se partage entre les déposants de l'OLP, la trésorerie et les récompenses de parrainage.
Ce n’est pas un problème à proprement parler, mais c’est une conséquence assez logique d'un modèle zéro-fee. Et surtout, ce coût de market making a vocation à se comprimer à mesure que la plateforme grandit, grâce à de meilleurs tiers VIP sur les exchanges, à une internalisation croissante du flux et à de meilleures conditions auprès des contreparties de hedging. Autrement dit, la part du revenu réellement captée par le protocole devrait techniquement augmenter avec l'échelle.
On arrive à l'argument le plus fort de tout le dossier, selon nous, et celui qui distingue vraiment Variational de la concurrence. Le modèle RFQ n'est pas seulement une alternative au carnet d'ordres, il est en pratique extrêmement efficace pour une catégorie d'actifs bien précise : les RWA, c'est-à-dire les actions, les indices, les matières premières et le forex tokénisés.
Attention toutefois à ne pas surinterpréter cet avantage. L'idée reçue voudrait qu'un carnet d'ordres soit mal adapté aux RWA, mais les faits la contredisent. Les marchés HIP-3 et notamment tradeXYZ, déployé sur le carnet d'ordres de Hyperliquid, dominent très largement la catégorie, avec plus de 300 milliards de dollars de volume cumulé et l'écrasante majorité de l'open interest RWA on-chain. Un CLOB gère donc parfaitement les RWA, y compris le trading continu du week-end, un créneau où tradeXYZ est justement leader, et où les Swaps de Variational restent pour l'instant fermés faute de dealers TradFi disponibles.
L'avantage du RFQ se situe donc ailleurs, sur un terrain plus étroit mais plus rentable. Sur les paires RWA, aucun marché on-chain n'est réellement assez liquide pour qu'un funding classique reflète le vrai coût de détention de l'actif, plutôt que le simple déséquilibre de positionnement des traders. C'est précisément le problème que règle le Swap.
Variational a franchi une étape importante le 1er septembre 2026 en lançant ses premiers marchés Swap, sur l'or, le Nasdaq 100 et le S&P 500. Le Swap conserve exactement la même exposition qu'un perp, mais remplace le funding variable par un carry stable, d'environ 4,5 %, benchmarké sur les taux d'emprunt en dollars. C'est, ni plus ni moins, l'équivalent on-chain d'un total return swap ou d'un CFD, ces instruments réservés jusqu'ici aux institutions.
Pour y parvenir, l'OLP va chercher la liquidité directement chez les dealers de la finance traditionnelle. Et c'est là que le RFQ devient un vrai moat : ce pont direct vers la liquidité TradFi est tout bonnement impossible à répliquer sur un carnet d'ordres. Résultat, sur les gros ordres, Variational affiche l'exécution la moins chère du marché. Un ordre d'un million de dollars y coûte plusieurs fois moins cher que sur un carnet concurrent, et l'écart se creuse à mesure que la taille grossit. À l'inverse, sur les petits ordres, un carnet d'ordres reste souvent compétitif, ce qui délimite bien le terrain de jeu de chacun.
La thèse de long terme découle directement de ce constat, et elle n'est pas celle qu'on lit partout. La question n'est pas de savoir si Variational peut « détrôner » Hyperliquid sur les RWA. Sur le plan de l'infrastructure, Hyperliquid reste indétrônable, et Variational le considère d'ailleurs davantage comme une source de liquidité que comme un concurrent, au point d'y router lui-même une partie de ses flux.
Le vrai terrain de jeu de Variational est le segment des gros ordres institutionnels sur les matières premières, les indices et bientôt les actions, pendant les heures de marché. Un trader qui place 5 000 dollars sur l'or ne verra jamais la différence, mais un acteur institutionnel qui en place trois millions, si. Et c'est précisément ce segment, le plus rentable et le plus stable du marché RWA, que Variational vise, là où tradeXYZ régnait jusqu'ici presque par défaut, faute de concurrent sérieux.
Deux modèles, deux terrains de jeu, et une complémentarité plus qu'une concurrence frontale. Nous avons consacré une analyse détaillée aux Swaps sur notre Alpha Feed, pour ceux qui souhaitent creuser le sujet.
Au-delà de cette architecture, Variational empile plusieurs atouts pour l'utilisateur. Le zéro frais, d'abord, rendu soutenable par le spread capture. La confidentialité, ensuite : l'absence de carnet public signifie qu'aucune intention n'est visible avant exécution, ce qui protège les traders du front-running, un argument de poids pour les gros portefeuilles et les desks professionnels.
Enfin, un mécanisme original de loss rebate, qui offre à chaque position perdante une chance d'être intégralement remboursée en USDC, financée par les revenus de market making du protocole. Plus de 4 millions de dollars ont déjà été redistribués de cette manière.
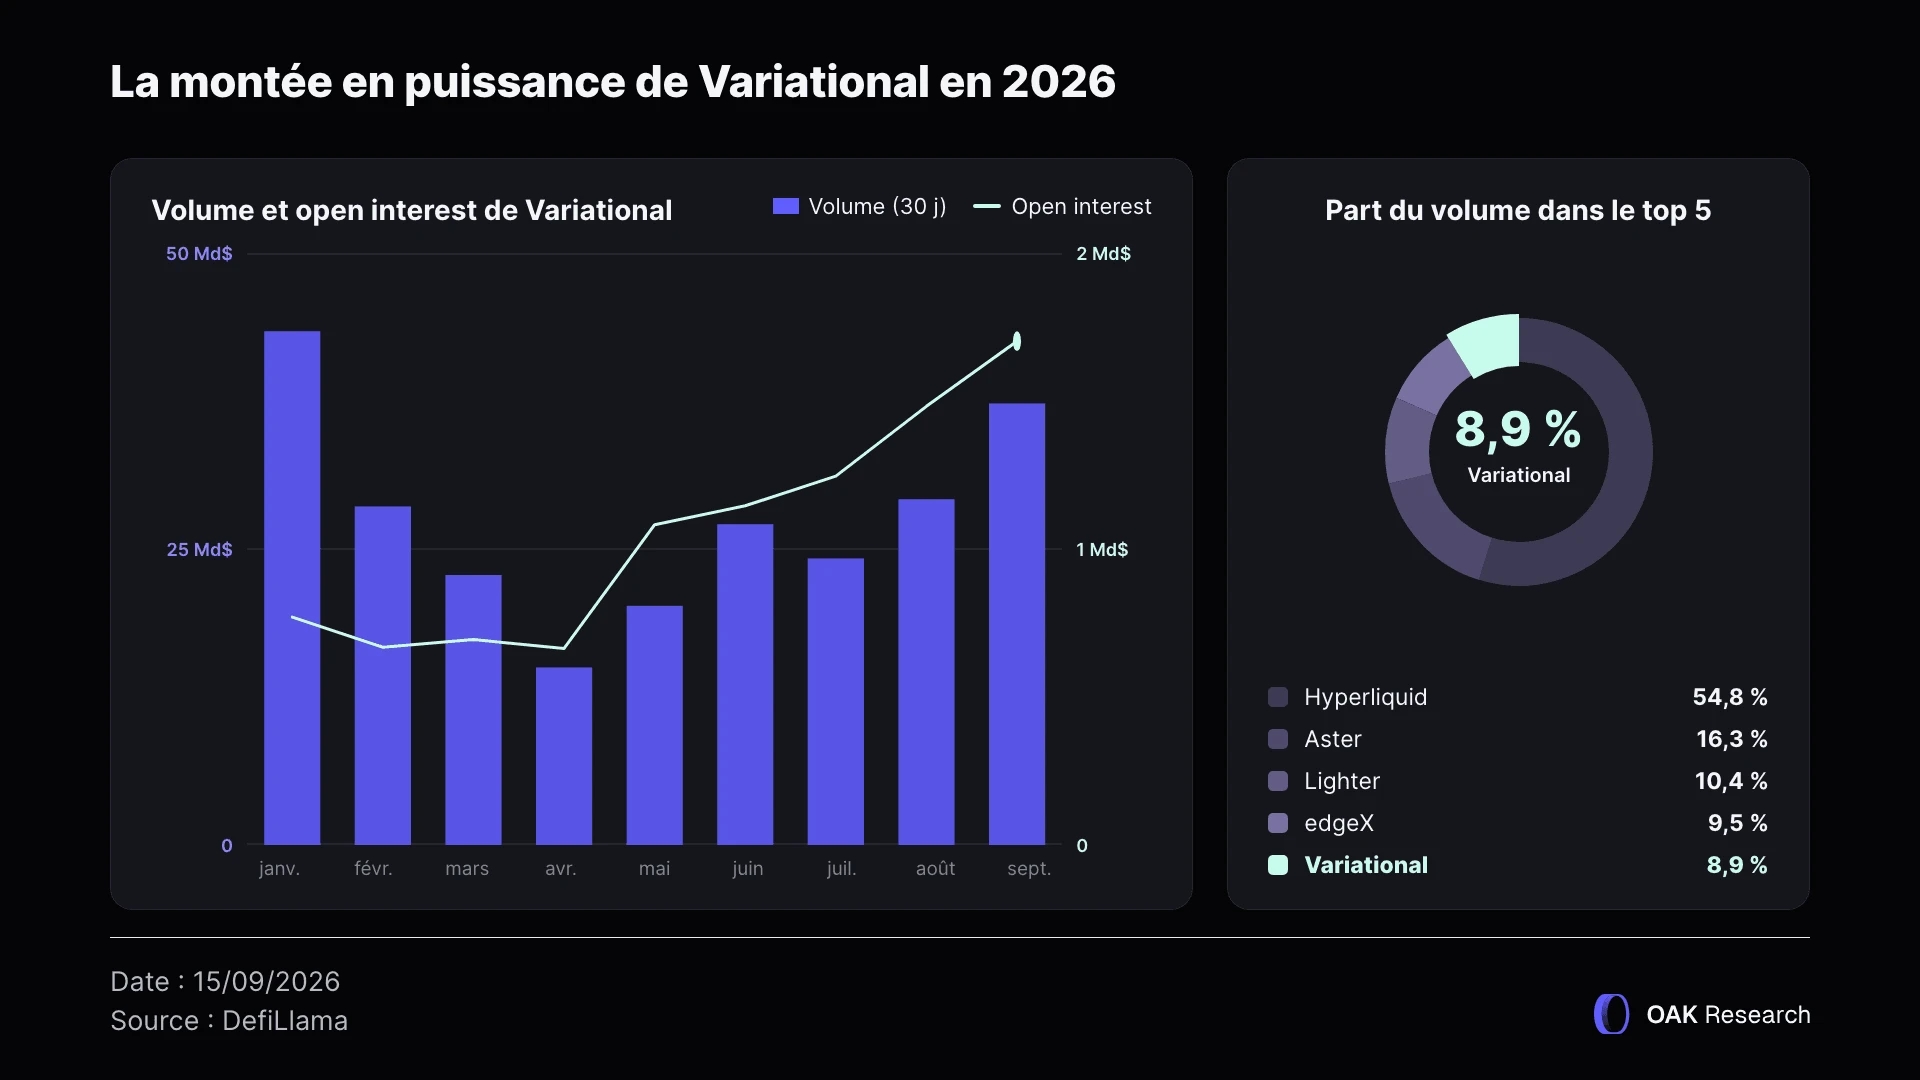
Tous ces éléments seraient anecdotiques si Variational restait un petit concurrent. Ce n'est pas le cas. Le protocole traite aujourd'hui des dizaines de milliards de dollars de volume chaque mois et figure déjà parmi les cinq plus gros perp DEX du marché. Il y a aussi un point important à souligner, c'est qu'une grosse partie de cette traction a été bâtie sans même que le grand public puisse y accéder librement, lorsque le DEX était en bêta privée.
Sa crédibilité est également renforcée par son tour de table. Là où Hyperliquid s'est développé sans lever de fonds, Variational a au contraire attiré des investisseurs de premier plan, avec un total d'environ 61,8 millions de dollars levés. Le tour le plus important, une Series A de 50 millions de dollars menée par Dragonfly en mai 2026, avec Bain Capital Crypto et Coinbase Ventures, est intervenu alors que le produit était déjà exploité en conditions réelles.
Ce n'est donc pas un pari sur une promesse, mais un vote de confiance sur une traction existante. Ajoutons que l'équipe fondatrice, issue de Genesis et du trading OTC institutionnel, dispose précisément du profil nécessaire pour opérer un desk de market making crédible.
Nous ne présentons pas Variational comme un « Hyperliquid-killer » (vous connaissez d’ailleurs notre point de vue sur ce dernier) et il serait malhonnête de balayer ses zones d'ombre. Le modèle RFQ implique une contrepartie unique, l'OLP, opérée par l'équipe : c'est un point de centralisation et une opacité que n'a pas un carnet d'ordres public et vérifiable. La qualité des prix dépend de l'oracle et de la liquidité externe agrégée, et une partie du modèle reste à prouver une fois le protocole ouvert au public.
Mais en l'état, Variational nous semble être le premier à proposer une alternative réellement différenciante par rapport à Hyperliquid, et non une énième copie.
C'est d'ailleurs pour toutes ces raisons que Variational figure depuis des mois parmi les perp DEX à farmer les plus évidents à nos yeux, un point que nous avons régulièrement souligné sur notre Alpha Feed. Reste désormais la question qui intéresse vraiment ceux qui ont farmé : combien vaudra réellement un point le jour du lancement ?
Pour estimer la valeur d’un point sur Variational, il faut d’abord répondre à une question légèrement plus compliquée : quelle FDV peut-il avoir au lancement ? Le principal avantage pour nous est que, contrairement à notre analyse de fin 2024 pour le HYPE, nous avons déjà un benchmark à disposition. Le secteur des perp DEX est déjà bien établi avec plusieurs exemples de comparaison, ce qui nous permet d’arriver à trois lectures différentes que nous allons vous présenter.
Commençons par situer Variational parmi ses concurrents. Les données de DefiLlama, arrêtées au 15 septembre 2026, donnent le tableau suivant. Hyperliquid est toujours largement devant avec environ 229 milliards de dollars de volume sur 30 jours, suivi par Aster (68 milliards de dollars), Lighter (43 milliards de dollars), edgeX (39 milliards de dollars) et enfin Variational (37 milliards de dollars).
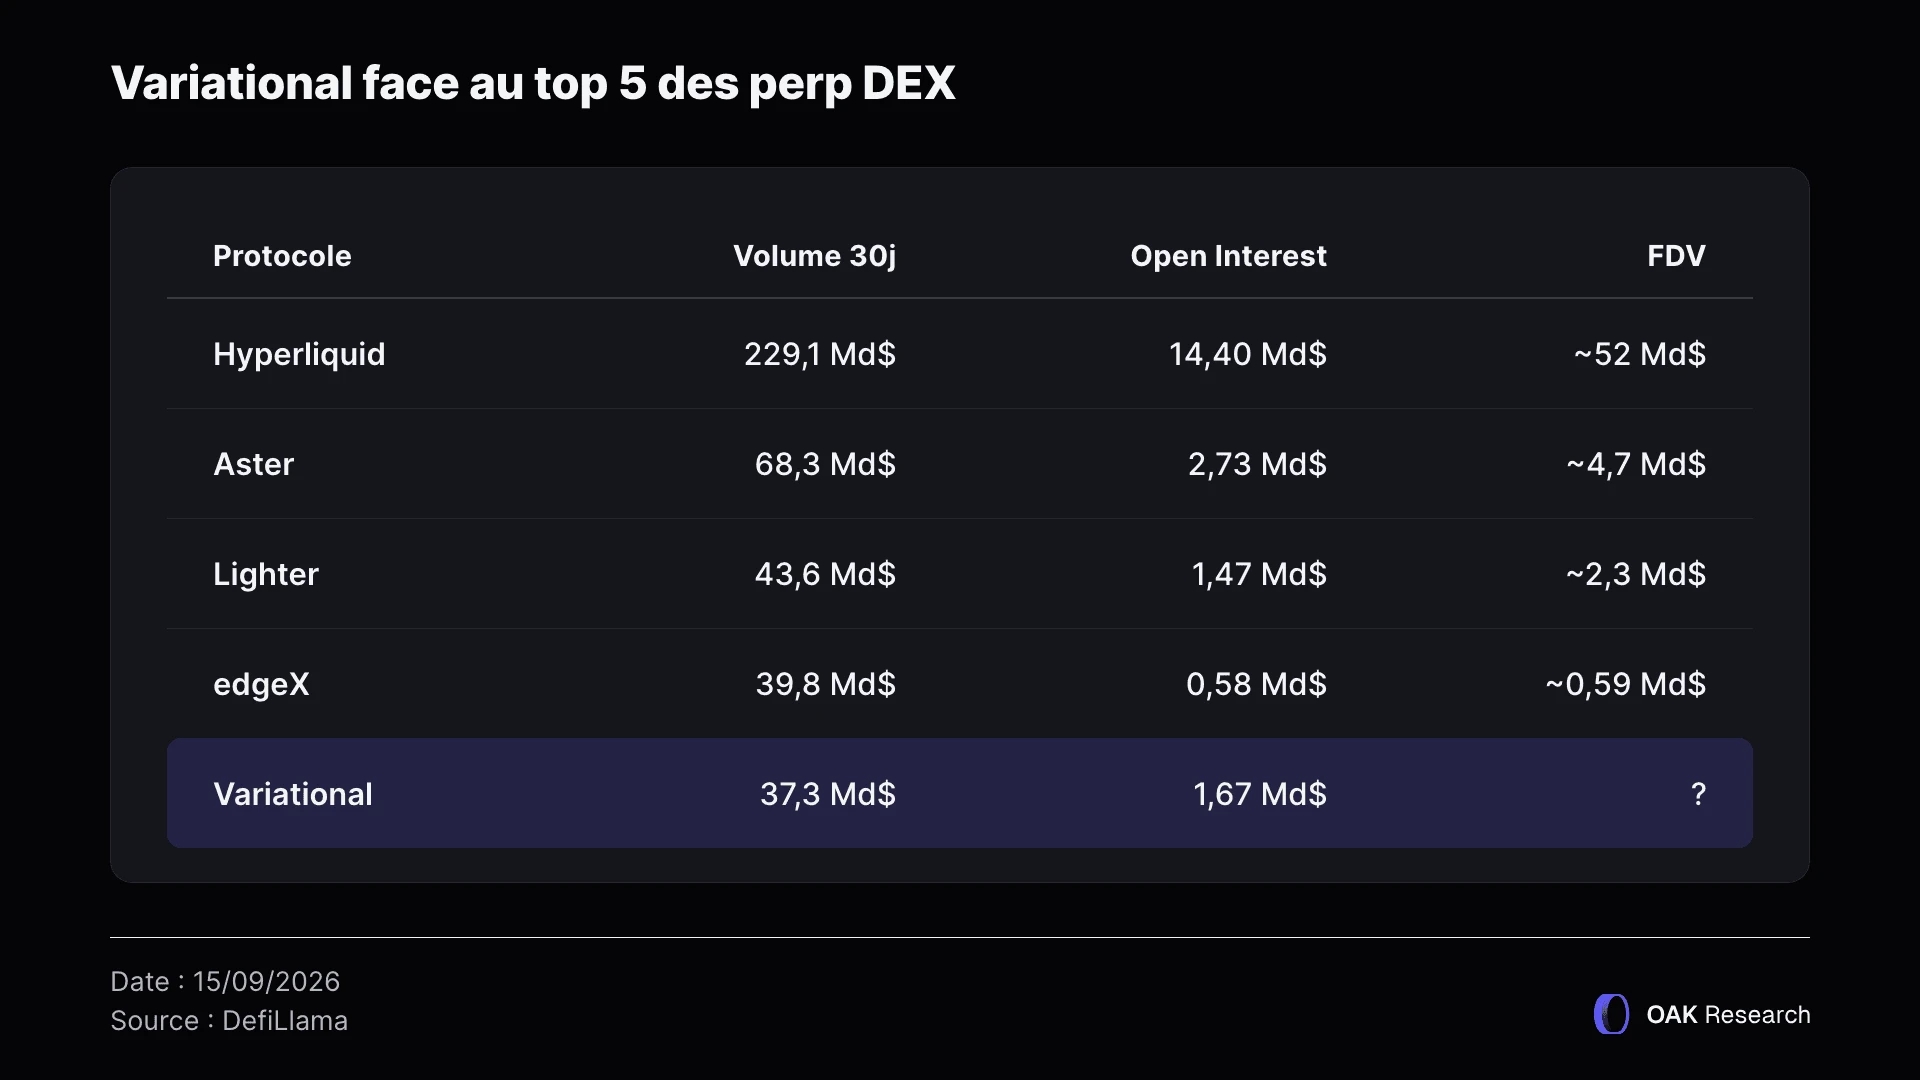
Sur le volume, Variational réalise donc environ 85 % de celui de Lighter et 55 % de celui d'Aster. Mais si l'on regarde l'indicateur le plus difficile à manipuler, à savoir l'open interest, le constat s'inverse : Variational fait mieux que Lighter (1,67 contre 1,47 milliard de dollars), dépasse largement edgeX et se rapproche même d'Aster. Autrement dit, malgré un volume inférieur, Variational porte davantage de positions ouvertes que Lighter, qui affiche pourtant plus de 2 milliards de dollars de FDV.
Ce détail a son importance. Un open interest élevé par rapport au volume suggère une base d'utilisateurs qui tient réellement ses positions, et non un simple wash trading destiné à farmer des points. Les données de DefiLlama confirment cette lecture : Variational renouvelle son open interest environ 1,3 fois par jour, un rythme proche de celui de Hyperliquid et bien supérieur à celui de concurrents plus statiques. C'est le signe d'un flux plutôt sain, même si cela résulte peut-être en partie d'une stratégie de farming particulièrement rémunératrice en points.
Passons maintenant au calcul. Puisque l'open interest est notre indicateur le plus fiable, ancrons la valorisation dessus. Variational affiche 1,13 fois l'open interest de Lighter et 0,61 fois celui d'Aster. En appliquant ces mêmes ratios aux FDV de ces deux comparables, on obtient une fourchette assez resserrée : environ 2,6 milliards de dollars par le multiple de Lighter, et environ 2,8 milliards par celui d'Aster. Le benchmark fondamental pointe donc vers une zone de 2,6 à 2,8 milliards de dollars.
On pourrait être tenté d'appliquer le même raisonnement à Hyperliquid, ce qui donnerait environ 6 milliards de dollars de FDV. Nous préférons toutefois écarter cette comparaison, pour une raison simple. Hyperliquid n'est plus un simple perp DEX, comme nous l’avons souvent répété, c'est un écosystème complet, avec sa blockchain, son propre carnet d’ordres, son marché spot, son lending, sa tokenisation, son équipe de lobby réglementaire et près de 700 millions de dollars de revenus annualisés. Cette prime écosystème ne peut tout simplement pas être attribuée à Variational aujourd'hui.
Le benchmark suggère donc environ 2,6 à 2,8 milliards. Mais il existe une seconde manière d’estimer la valorisation potentielle de Variational, et c’est tout simplement les marchés prédictifs. Sur Polymarket, un marché dédié permet de parier sur la FDV de $VAR un jour après son lancement, avec plus de 2,4 millions de dollars de volume échangé. Au 14 septembre 2026, voici ce que le marché price.
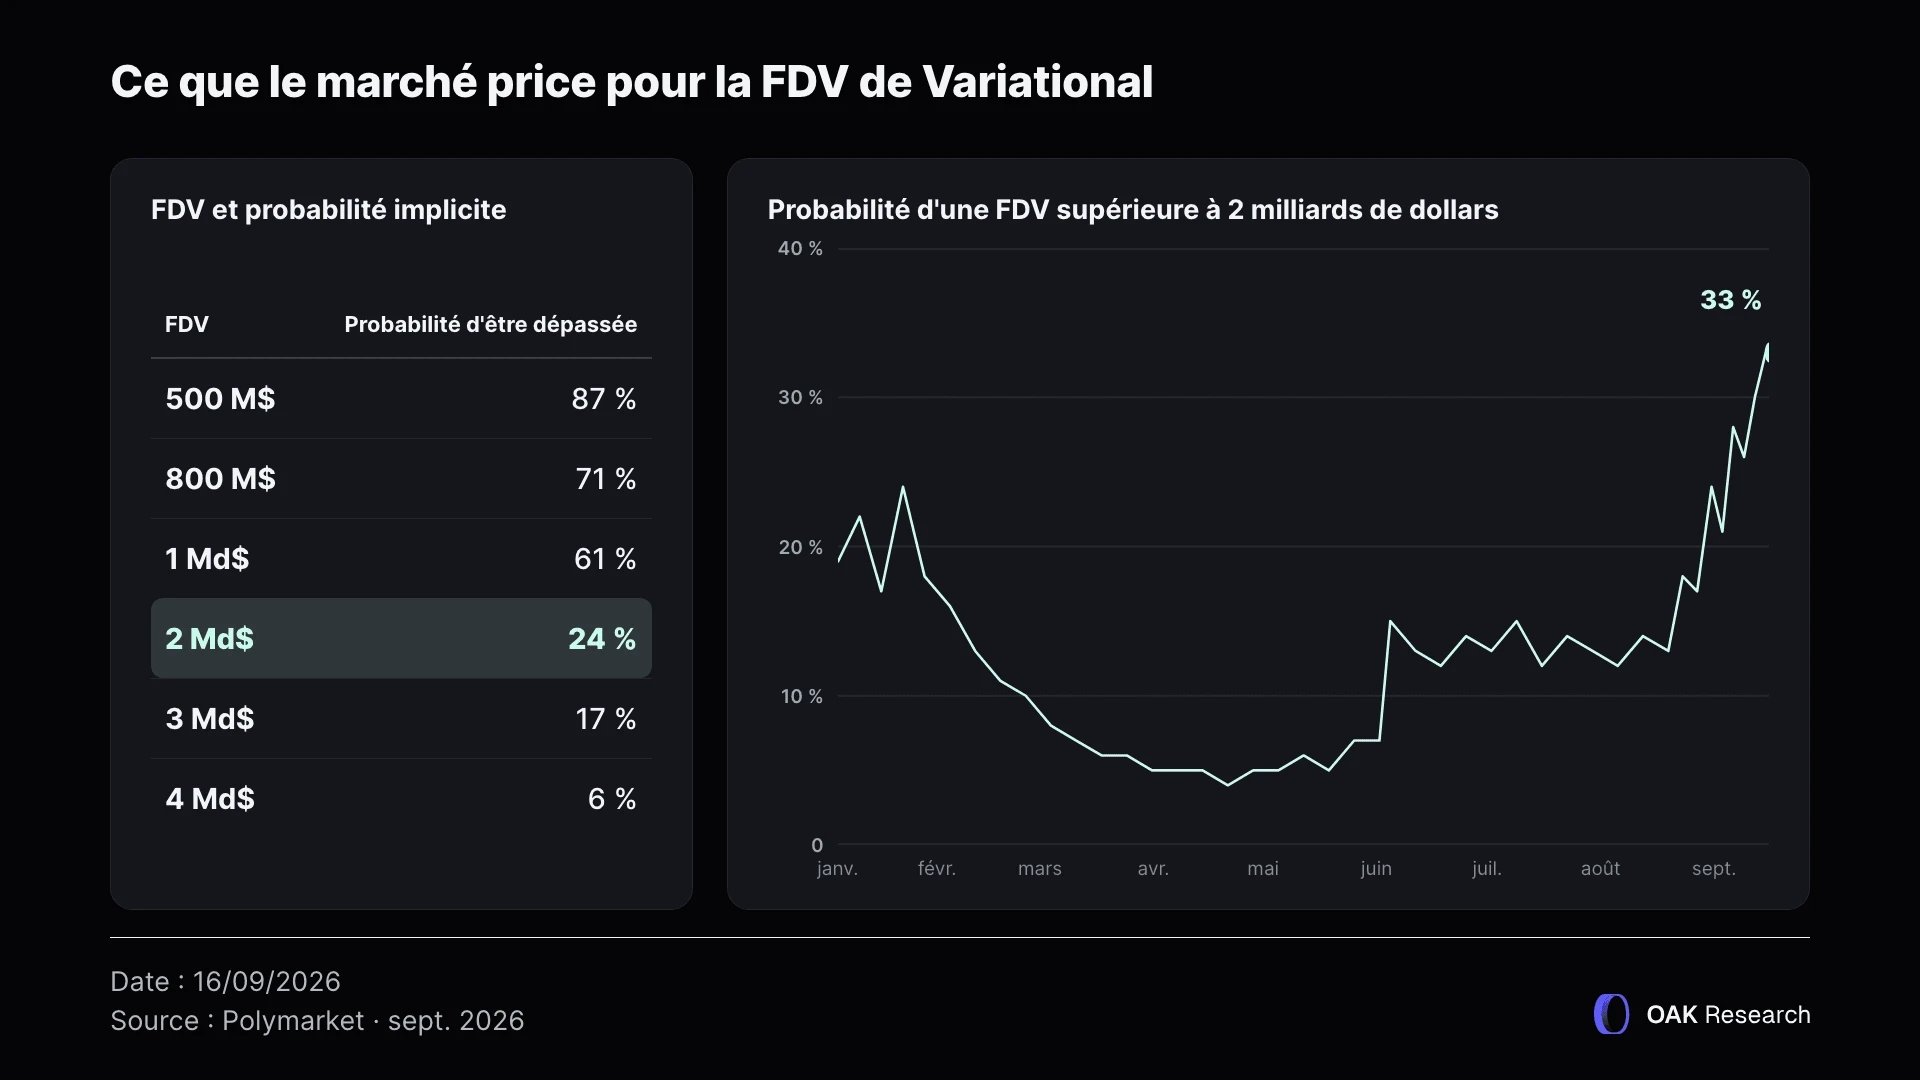
La lecture est sans appel. Le marché considère qu'une FDV supérieure à 1 milliard de dollars est légèrement favorite (61 %), mais qu'une FDV de 2 milliards est déjà nettement improbable (24 % seulement), et qu'un niveau de 3 milliards, pourtant proche du benchmark fondamental, ne recueille que 17 % de probabilité. La médiane implicite du marché se situe donc autour de 1 à 1,3 milliard de dollars, soit environ deux à trois fois moins que ce que suggèrent les comparables.
Nous avons donc deux idées qui divergent tout de même un peu : un benchmark fondamental autour de 2,6 à 2,8 milliards, et un marché qui price plutôt 1 à 1,3 milliard. Cet écart n'est pas une contradiction pour autant, car il correspond à la décote que le marché applique à Variational, et il faut comprendre pourquoi.
La première raison est le mercenary capital. Le token n’étant pas encore live et l’airdrop étant clairement annoncé, une partie du volume et de l'open interest actuels n'existe donc que pour farmer les points. Il est difficile d’estimer quelle proportion cela représente mais il est certain que ces métriques vont diminuer après le TGE. Le marché refuse donc de valoriser Variational sur des chiffres qu'il juge pour le moment gonflés.
C'est ici que les Swaps prennent toute leur importance. C’est un produit à valeur d’usage réelle, c’est-à-dire que s’il est vraiment différenciant, alors les utilisateurs continueront de l’exploiter même une fois les points distribués. Autrement dit, la rétention post-TGE pourrait donc être meilleure que ne l'anticipe le marché, avec un peu moins de fuites que sur un produit perps classique.
À plus long terme, ce segment des gros ordres RWA, le plus rentable du marché et jusqu'ici détenu par tradeXYZ faute de concurrent sérieux, représente un vecteur de croissance des revenus qui ne dépend ni du farming ni du volume crypto.
La deuxième raison est l'incertitude sur le mécanisme de capture de valeur. Un temps présenté comme un engagement ferme à hauteur de 30 % des revenus en buyback & burn, ce mécanisme est en réalité formulé de façon beaucoup plus souple dans la documentation actuelle, à la discrétion de la Foundation. Le lien économique direct entre l'activité du protocole et le token est donc moins garanti qu'il n'y paraît.
La troisième raison, enfin, est structurelle. Une FDV n'est pas une capitalisation et au lancement, une faible circulating supply peut parfaitement coexister avec une FDV élevée, ce qui décourage les paris agressifs à la hausse et pèse sur les odds de Polymarket.
Notre lecture est donc la suivante. Sur ses fondamentaux, Variational mérite d'être valorisé autour de 2,6 à 2,8 milliards de dollars, dans la fourchette de Lighter et d'Aster, et nous pensons d'ailleurs que Polymarket est probablement un peu trop conservateur. Mais le marché price la décote de l'incertitude, et cette décote est légitime tant que le token n'est pas live et que l'activité n'a pas fait ses preuves en conditions publiques.
La vérité se situe probablement quelque part entre les deux. Pour la suite de notre calcul, nous retiendrons donc une fourchette large, de 1 à 3 milliards de dollars, avec une zone centrale la plus défendable autour de 1,5 à 2,5 milliards, c'est-à-dire le benchmark fondamental légèrement amputé d'une décote pour l'incertitude.
Une fois la FDV encadrée, la valeur d'un point se calcule simplement, avec la même formule suivante : “valeur d'un point ≈ (FDV × % de la supply distribué aux points) / nombre total de points”. Il reste donc deux variables à estimer : le nombre de points, et la part de $VAR qui leur sera réellement attribuée.
Le programme a démarré le 17 décembre 2025 avec une distribution rétroactive de 3 millions de points, récompensant l'activité antérieure. Depuis, 150 000 points sont distribués chaque semaine, et le programme doit s'achever au plus tard à la fin du troisième trimestre 2026, soit le 30 septembre.
En cumulant la distribution initiale et les distributions hebdomadaires jusqu'à cette échéance, on arrive à environ 9,15 millions de points pour le programme principal. À cela s’ajoute le fait que Variational a lancé le 12 août 2026 une campagne supplémentaire, l'On-Chain Trader Rewards, distribuant jusqu'à 150 000 points additionnels à 10 000 wallets, sans compter les points de parrainage et les bonus de tiers.
Nous retiendrons donc une hypothèse de travail de 9,3 millions de points, soit le programme principal plus les distributions supplémentaires. Le chiffre définitif pourra légèrement varier selon les dernières semaines et d'éventuelles campagnes de dernière minute, mais cette base est bien plus défendable que le « 10 millions » arrondi que l'on croise souvent.
Cette métrique est la grande inconnue de l’équation. Variational annonce officiellement qu’environ 50 % de la supply reviendra à la communauté, mais cela ne signifie pas qu’il y aura 50 % distribués automatiquement à l’airdrop. D’ailleurs, la documentation explicite clairement que cette allocation communautaire sera distribuée dans le temps, à travers différentes initiatives.
La saison de points actuelle ne représente donc qu'une part de ces 50 % tandis que le reste devrait servir à financer les futures saisons, les incentives, le vault OLP et d'autres programmes encore non spécifiés. À ce jour, aucune allocation précise aux Omni Points n'a été annoncée, ni aucun ratio de conversion points vers $VAR, ni aucun pourcentage distribué au TGE.
Nous travaillerons donc avec une fourchette, comme pour la valorisation. Les airdrops récents ont distribué des parts très variables de leur supply au lancement : dYdX 7,5 %, Arbitrum 11,6 %, Jupiter 13,5 %, Lighter environ 25 %, et Hyperliquid environ 31 %. Compte tenu du plafond des 50 % communautaires étalés dans le temps, une allocation de 15 à 30 % à cette première saison nous semble un scénario central raisonnable, sans qu'on puisse le présenter comme un fait établi.
En croisant nos deux variables, on obtient la valeur théorique d'un Omni Point selon la FDV et l'allocation retenues. Pour rappel, nous travaillons ici avec 9,3 millions de points distribués au total, une FDV qui varie entre 500 millions de dollars et 5 milliards de dollars, et une allocation de 15 à 30 % de la supply pour l’airdrop.
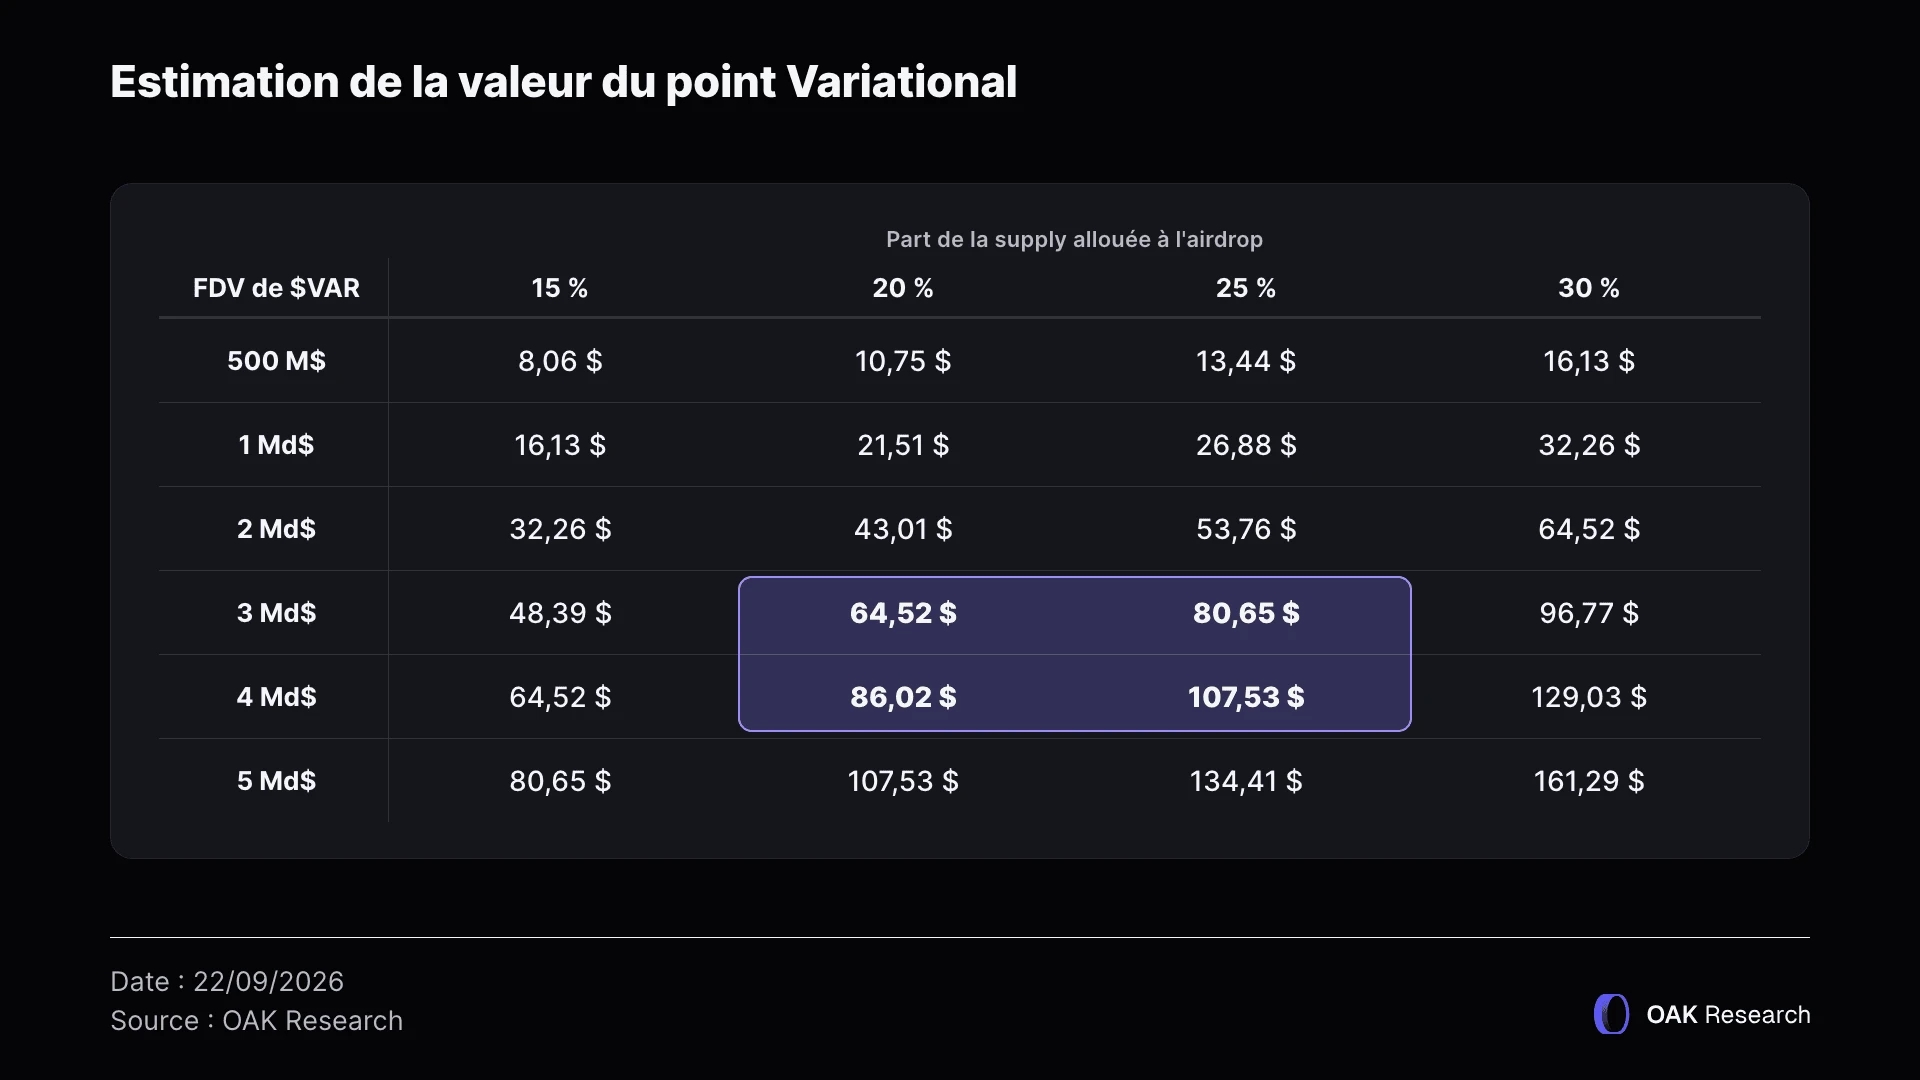
Le carré surligné correspond à la zone que nous considérons la plus crédible aujourd’hui. Elle croise une FDV de 3 à 4 milliards de dollars, avec une allocation entre 20 et 25 % de la supply. Cela donnerait donc un point estimé entre 64,52 $ et 107,53 $. À noter que le scénario prudent de Polymarket à 1 milliard et 25 %, ramènerait ce chiffre autour de 27 dollars, tandis que le scénario le plus agressif, sur le haut du benchmark fondamental, pourrait le porter au-delà de 130 dollars.
En considérant toutefois que le secteur des perps DEX est particulièrement en tendance actuellement, qu’il est extrêmement rémunérateur, que Variational est selon nous le seul concurrent “intéressant” à Hyperliquid, et enfin que le marché est en train de reprendre de la vigueur et pourrait entrer dans une nouvelle phase de cycle haussier qui correspondrait au TGE du $VAR, nous pensons que la FDV de Variational pourrait rapidement dépasser les 5 milliards de dollars et raisonnablement atteindre les 8 à 10 milliards de dollars si tout s’aligne correctement.
Au terme de cette analyse, notre conviction est que Variational n'est pas un projet spéculatif de plus, mais l'un des rares perp DEX à proposer une architecture réellement différenciante. Il joue déjà dans la cour de Lighter et d'Aster, porte plus d'open interest que le premier, dispose d'un modèle économique plus rentable par dollar tradé, et tient avec les Swaps un produit taillé pour le segment le plus rentable du marché RWA. Sur ces bases, le benchmark fondamental plaide pour une FDV de l'ordre de 2,6 à 2,8 milliards de dollars, et nous pensons que Polymarket, autour du milliard, est aujourd'hui trop prudent.
Cette lecture doit néanmoins être confrontée aux facteurs qui pourraient tirer la valorisation dans un sens ou dans l'autre. Du côté des arguments de prime, la rentabilité du modèle RFQ devrait croître à mesure que les coûts de market making se compriment, l'expansion RWA via les Swaps ouvre un marché immense encore à peine exploité, et les prochains catalyseurs de la roadmap, comme l'API de trading ou Variational Pro, restent à venir. À cela s'ajoute un tour de table de premier plan que peu de concurrents peuvent afficher.
Du côté des arguments de décote, le risque principal reste le mercenary capital et la décrue de volume quasi certaine après le TGE, un schéma observé sur tous les grands airdrops de perp DEX. La concurrence est également féroce, avec Lighter et Aster déjà dotés de leur token, et tradeXYZ qui garde la main sur le trading RWA en continu, notamment le week-end. Enfin, le mécanisme de capture de valeur, encore flou, ne garantit pas à ce stade un lien économique fort entre l'activité et $VAR.
À ces éléments s'ajoutent plusieurs inconnues majeures, capables à elles seules de faire basculer tout le calcul : le nombre définitif de points au snapshot, le pourcentage exact réservé aux Omni Points, la circulating supply au TGE, le calendrier de vesting des 50 % restants attribués à l'équipe et aux investisseurs, et bien sûr la date même du lancement. Rappelons-le, il suffit que l'allocation passe de 30 % à 10 % pour diviser mécaniquement la valeur d'un point par trois.
Si l'on remet toutes ces pièces ensemble, la zone que nous jugeons la plus crédible croise une FDV de 3 à 4 milliards de dollars avec une allocation de 20 à 25 %, soit environ 65 à 108 dollars par point. Un scénario prudent aligné sur Polymarket ramènerait ce chiffre autour de 27 dollars, mais nous serions plutôt surpris que Variational lance aussi bas. À l'inverse, si le secteur des perp DEX reste aussi porteur et que le TGE tombe en pleine reprise de marché, une FDV dépassant les 5 milliards, voire s'approchant des 8 à 10 milliards, n'aurait rien d'absurde.
Au fond, l'airdrop de $VAR sera un test grandeur nature de la question qui hante tous les perpetual DEX de 2026 : quelle part de l'activité affichée est réellement organique, et quelle part n'est que du farming appelé à disparaître le jour du lancement ? La réponse déterminera de quel côté de notre fourchette la réalité se situera. Mais si Variational retient ne serait-ce qu'une fraction de son activité une fois public, l'écart actuel entre ses fondamentaux et ce que price le marché pourrait bien constituer une belle opportunité.
Cette analyse reflète uniquement notre opinion à l'instant où nous l'écrivons et est partagée à titre informatif. Elle ne constitue en aucun cas un conseil en investissement. Une FDV n'est pas un prix garanti, le marché reste extrêmement volatil et notre scénario peut être invalidé à tout moment. Chacun doit mener ses propres recherches et n'investir que ce qu'il est prêt à perdre.
Pyth Network (PYTH)
Hyperliquid (HYPE)
Ethereum (ETH)
Ethena (ENA)


