

Market Briefing 13 : Bitcoin (BTC) respire comme prévu, les altcoins à la peine mais un signal à surveiller sur le TOTAL3


Bitcoin (BTC), Ethereum (ETH), Derive (DRV)
Publié le
Le 6 octobre 2026, Derive a fermé sa propre blockchain pour devenir une application zero-knowledge dont le settlement est géré sur Ethereum. Qu’est-ce que la mise à jour V3 change réellement pour Derive ? Amélioration de l’exécution, univers de risque isolés, lending sur les collatéraux et surtout ouverture aux builders, la V3 est le symbole de la thèse de Derive.
Le 6 octobre 2026 à 18h00 UTC, Derive a éteint Derive Chain, la blockchain qu'il avait lancée moins de trois ans plus tôt. Les bridges ont été gelés quatre heures avant, le trading arrêté cinq minutes avant, un snapshot a été pris, et les comptes ont été recréés sur une nouvelle architecture. Le trading a repris le lendemain, sans incident signalé.
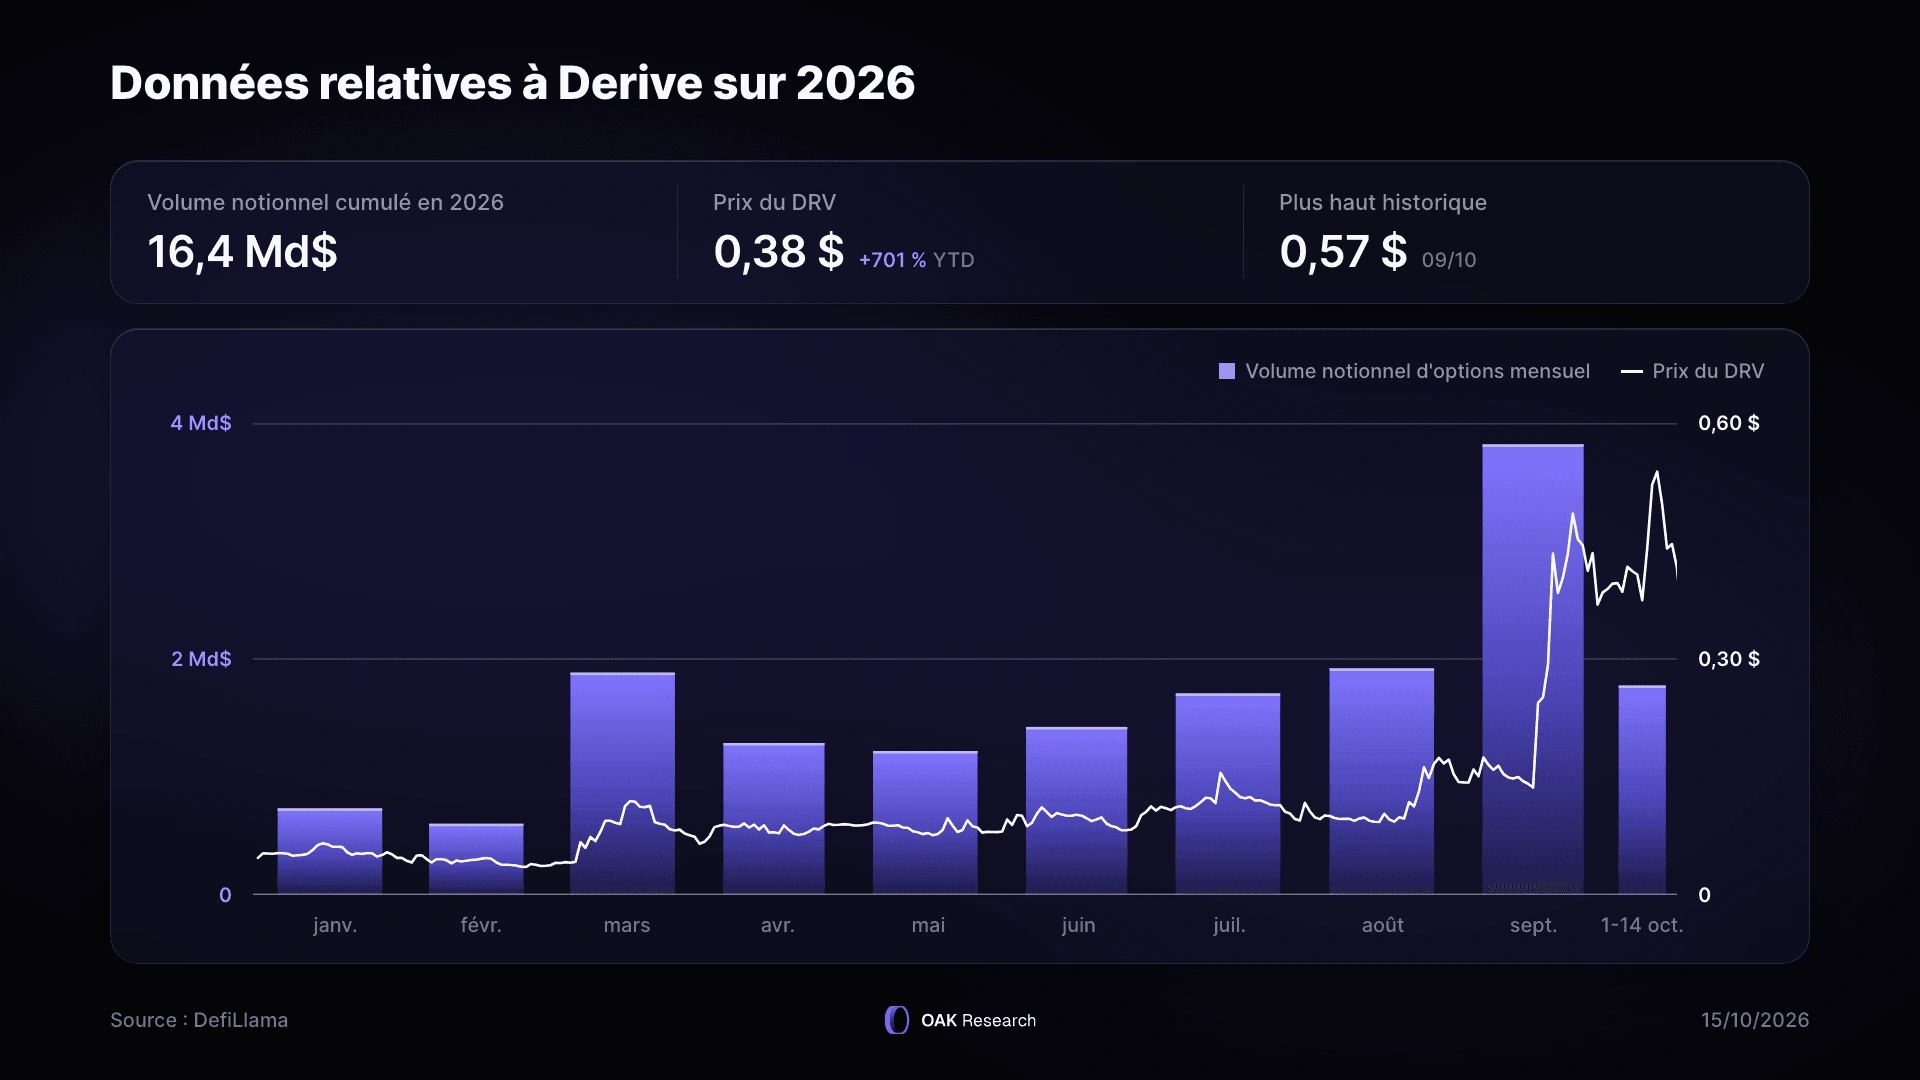
Le marché a réagi immédiatement. Bien que l’actualité de Citrini Research y soit pour beaucoup, le DRV est tout de même monté jusqu'à 0,575 dollar le 10 octobre, son plus haut historique, avec un volume quotidien multiplié par six, portant la hausse, au pic, à plus de 1 000 % depuis janvier et environ 260 % sur le seul mois écoulé. Le vote de déploiement, le DIP 322, avait été approuvé par 107,1 millions de DRV contre environ 654 000.
Pour un protocole qui concentre 88 % des primes d'options on-chain et a traité 16,4 milliards de dollars de notionnel depuis janvier, abandonner sa propre blockchain est une mise à jour majeure, probablement la plus importante depuis le changement de nom du protocole. C’est toute la nature de Derive qui est en train d’évoluer.
Dans cette analyse, nous vous proposons de comprendre simplement ce que la V3 change réellement : son architecture, ses univers de risque, son moteur de marge et son modèle de confiance. Et nous verrons en chemin un point que les annonces techniques ne disent pas directement, mais qui compte à nos yeux, à savoir que cette version est moins pensée pour les traders qui utilisent Derive aujourd'hui que pour ceux qui construiront dessus demain.
→ Pour la thèse de fond sur la position de Derive dans le secteur des options on-chain, nous vous renvoyons au deuxième article de cette série :
En décembre 2023, Derive abandonnait son AMM pour un carnet d'ordres et déployait sa propre blockchain sur l'OP Stack. Ce choix n'était pas motivé par la vitesse du carnet, qui est de toute façon géré off-chain, mais par le besoin d'héberger un moteur de risque trop lourd pour tourner sur Ethereum.
Cette architecture a rempli son rôle, mais elle a engendré plusieurs contraintes. La première est que les fonds étaient placés sur une blockchain séparée, donc il fallait utiliser un bridge pour y accéder, ce qui voulait dire que toute application extérieure était dans l'obligation de s'intégrer à un environnement isolé du reste de l'écosystème Ethereum.
Ensuite, Derive devait maintenir une blockchain entière, avec son séquenceur, ses contrats et sa data availability. De plus, tous les actifs partageaient un même pool de risque, ce qui rendait coûteux le listing d'un actif un peu exotique, c'est-à-dire avec une faible capitalisation comme un altcoin par exemple. Enfin, le lending était limité à l'USDC, et le reste du collatéral restait dormant.
La V3 inverse cette logique. Au lieu d’avoir une blockchain spécialisée, Derive a choisi de spécialiser l’exécution et de ramener le settlement sur Ethereum. Concrètement, l'intégralité du calcul compliqué est réalisée off-chain, dans un environnement conçu pour le calcul et non pour le consensus. C'est le cas du moteur de risque, qui doit rejouer des dizaines de scénarios à chaque trade, mais aussi du settlement et de la gestion des permissions. Tout cela est compilé en un seul programme, exécuté en dehors de toute blockchain.
À chaque lot d'opérations, ce programme produit une preuve cryptographique. Cette preuve atteste que le calcul a bien été effectué, et qu'il l'a été en respectant les règles du protocole : les mêmes paramètres de marge, les mêmes règles de liquidation, les mêmes autorisations. C'est elle, et elle seule, qui est publiée sur Ethereum.
L'intérêt de cette construction est qu'Ethereum n'a jamais besoin de refaire le calcul. Il lui suffit de vérifier que la preuve est valide, ce qui est infiniment plus rapide et donc infiniment moins cher. Ethereum devient ainsi la couche de vérification et de settlement, tout en conservant les fonds des utilisateurs dans ses propres contrats.
Reste une dernière question : où stocker les données qui permettent de reconstruire l'état du protocole, par exemple pour vérifier soi-même les comptes ou reprendre la main si l'opérateur s'arrête ? Ce rôle de data availability n'est pas tenu par Ethereum mais par Celestia, sur laquelle Derive publie les variations d'état de chaque batch.
Le matching reste off-chain, et ce n'est pas un “renoncement” à une quelconque décentralisation, mais un carnet d'ordres performant ne peut pas tourner on-chain dans de bonnes conditions, et ce n'a jamais été le problème que Derive cherchait à résoudre. Ce qui change, c'est tout ce qu'il y a autour.
Le calcul du risque quitte les smart contracts d'une blockchain dédiée pour un environnement optimisé pour le calcul. Les fonds reviennent dans des contrats sur Ethereum, ce qui supprime le bridge et rapproche Derive du reste de l'écosystème. Et les données d'état continuent de partir sur Celestia, qui assurait déjà la data availability de Derive Chain, à ceci près que Derive les y publie désormais directement au lieu de passer par sa propre blockchain.
Quant aux deux dernières lignes, ce sont des ajouts purs de la V3 car ni l'isolation du risque par univers ni le lending généralisé n'existaient dans la V2. Ils sont rendus possibles par le fait que le protocole n'est plus contraint par les limites d'exécution de sa propre blockchain. Ainsi, le changement tient en une phrase : la V2 était une blockchain à laquelle il fallait se connecter, la V3 est une application que l'on peut désormais appeler.
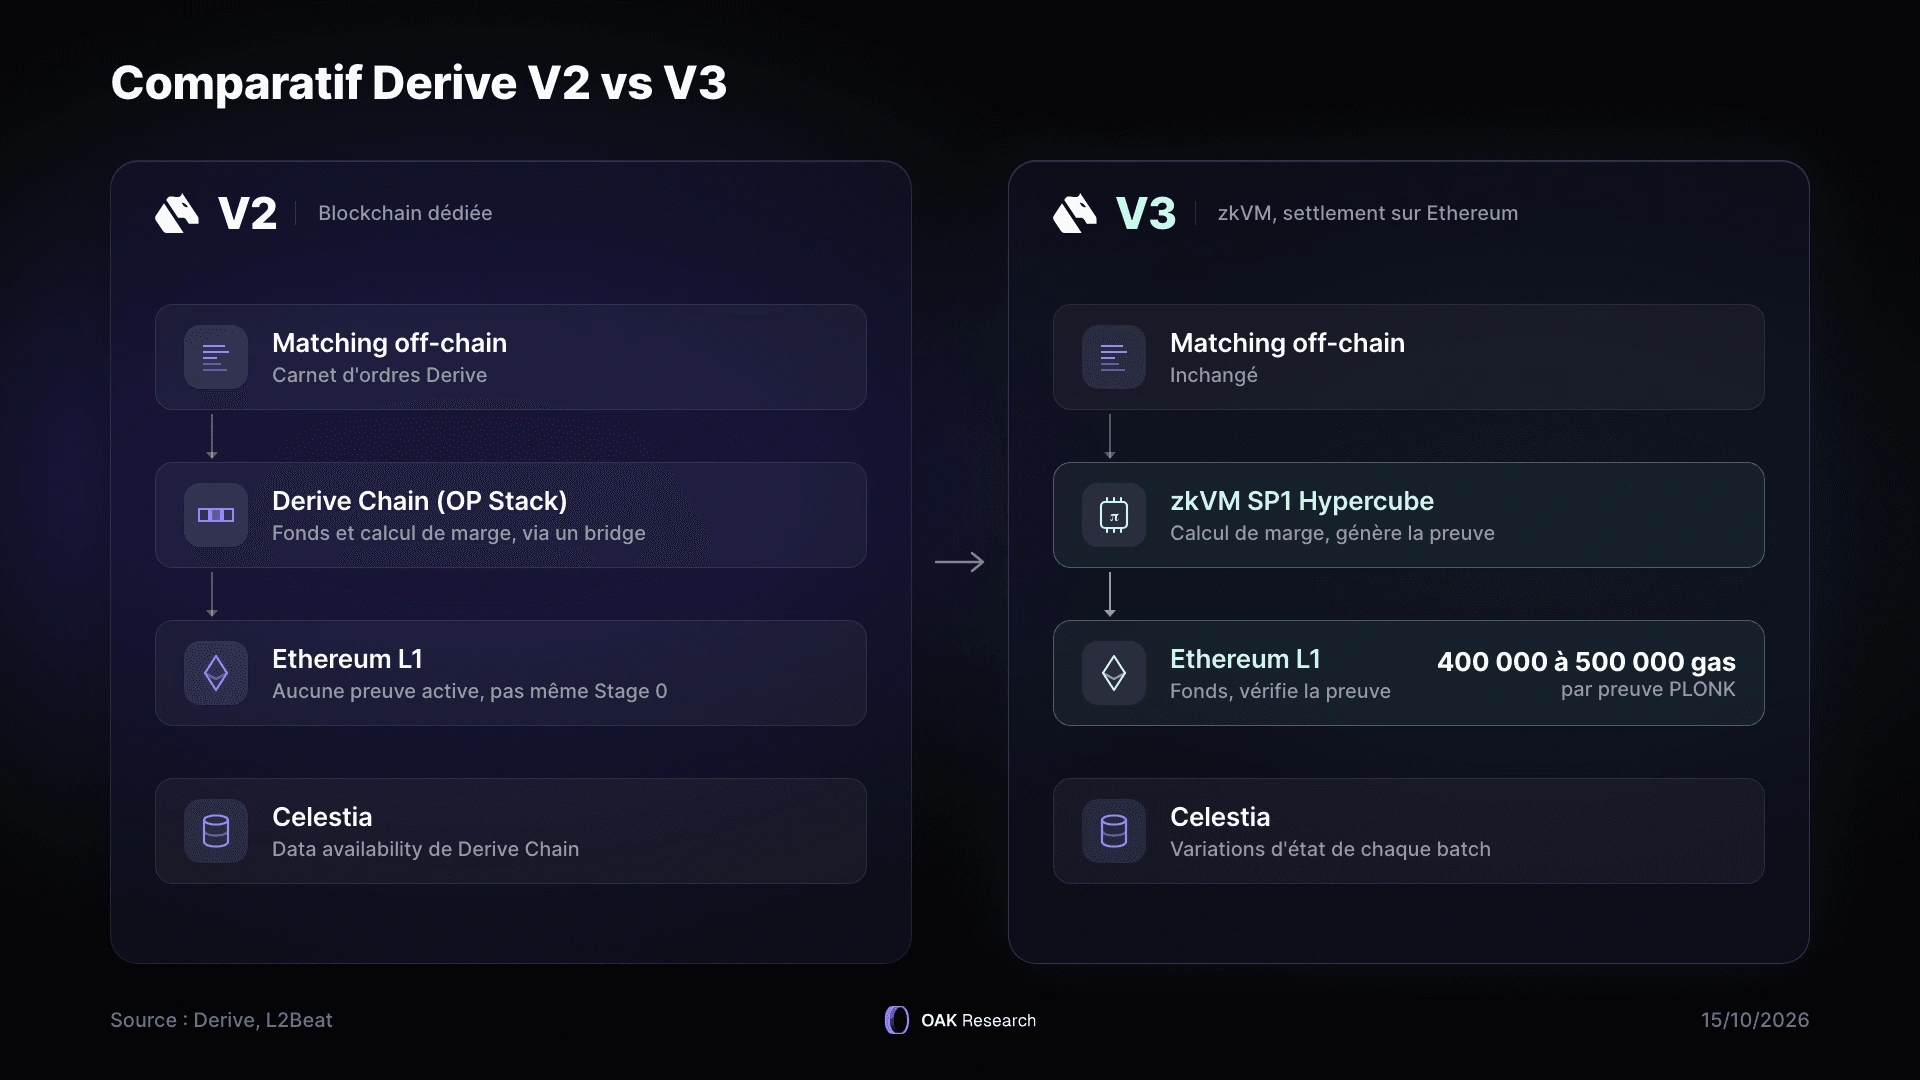
La logique du protocole est compilée en un binaire RISC-V, puis exécutée et prouvée off-chain avec le zkVM SP1 Hypercube. Les opérations sont regroupées en batchs, et chaque batch est vérifié sur Ethereum par une preuve PLONK.
Cela apporte deux avantages majeurs à Derive. D'abord, l'exécution n'est plus limitée par la capacité de calcul d'une blockchain, ce qui compte énormément pour un moteur de risque qui rejoue des dizaines de scénarios à chaque trade. Ensuite, et c'est un point très important d'un point de vue économique, le coût de vérification sur Ethereum est fixe. Environ 400 000 à 500 000 unités de gas par batch, que celui-ci contienne un seul trade ou un million.
Autrement dit, cela signifie que plus le volume augmente, plus le coût unitaire du settlement baisse. C'est l'inverse d'une exécution classique on-chain, où chaque opération se paie séparément et c’est un vrai avantage économique pour Derive. La rentabilité augmentera en même temps que le volume.
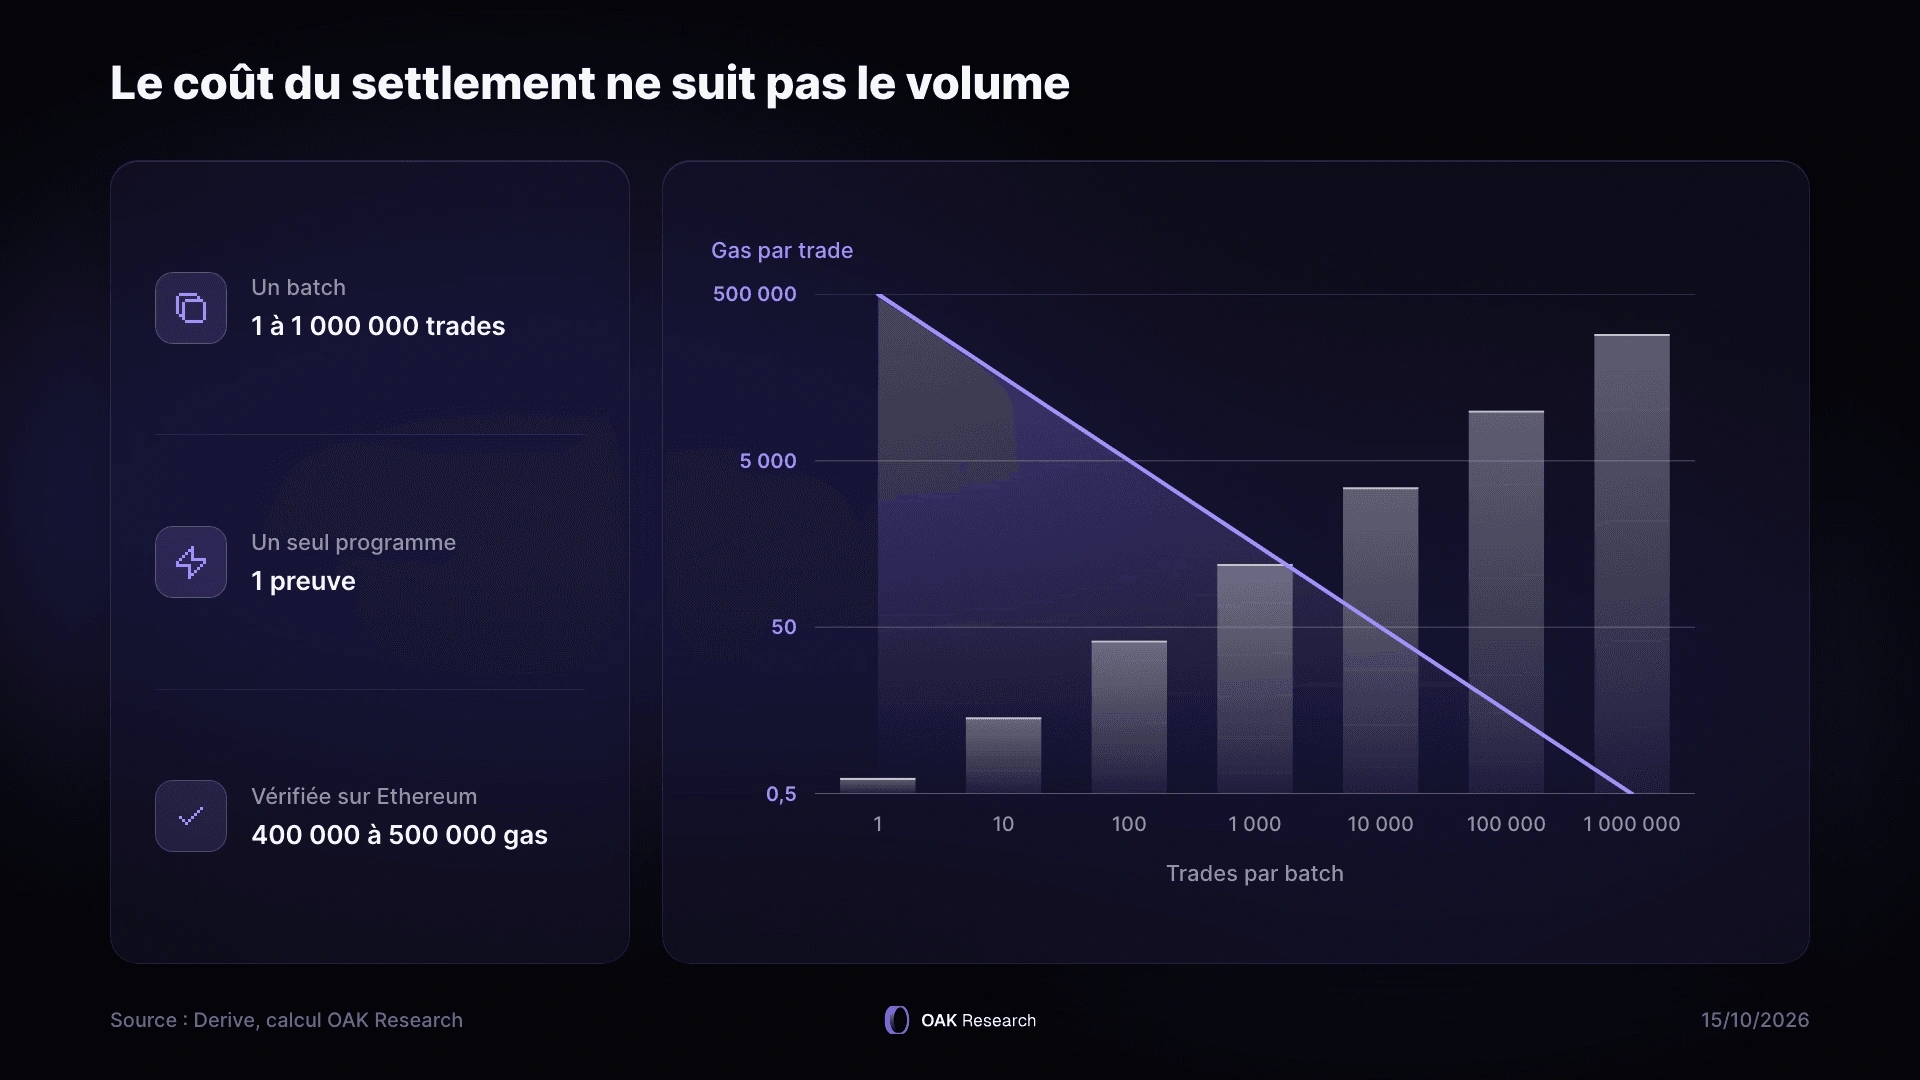
Contrairement à la V2, les contrats qui comptent sont désormais déployés sur Ethereum mainnet, et leurs adresses sont publiques. Au cœur de ce dispositif, on retrouve le contrat VAPP qui ancre la racine d'état du protocole et vérifie les preuves qui valident chaque transition.
Ensuite, le SPOT_VAULT détient les fonds. Le WITHDRAWAL_OUTBOX traite les retraits finalisés et porte l'escape hatch, c'est-à-dire la sortie de secours si l'opérateur cesse de fonctionner. L'ACTION_MANAGER permet d'interagir directement avec le protocole depuis Ethereum, notamment pour les dépôts et pour les comptes détenus par un multisig ou un smart contract.
Ce dernier point est assez important, car il signifie qu’un compte Derive peut désormais être possédé et opéré depuis un multisig sur Ethereum, ce qui était impraticable quand tout évoluait sur une blockchain séparée.
Dans la même logique, la V3 supprime le Derive Wallet, ce portefeuille intermédiaire en smart contract par lequel il fallait obligatoirement passer en V2. L'utilisateur signe ses actions et déplace ses fonds directement depuis son EOA ou son multisig, et la migration a transféré automatiquement la propriété des sous-comptes vers ces adresses.
Les données nécessaires à la reconstruction de l'état sont publiées sur Celestia plutôt que sur Ethereum. Ce n'est pas une nouveauté de la V3 : Derive Chain y publiait déjà les siennes, avec Ethereum en secours si Celestia devenait indisponible. Ce qui change, c'est que Derive y publie maintenant directement les variations d'état de chaque batch, sans blockchain intermédiaire. Ce choix réduit fortement les coûts, mais il a surtout une conséquence directe : n'importe qui peut reconstruire l'état du protocole et, si le séquenceur s'arrête, prendre le relais pour traiter les retraits.
À noter que ce choix pourrait compliquer l'objectif affiché d'atteindre le niveau Stage 1 de L2Beat, dont les définitions s'appuient sur une disponibilité des données ancrée à Ethereum. L2Beat classe d'ailleurs toujours Derive en dessous du Stage 0.
Pour un développeur extérieur, l'implication de toute cette section est simple : le coût du settlement devient marginal à mesure que le volume monte, et surtout il n'y a plus de bridge ni de blockchain à rejoindre. La principale friction d'intégration vient de disparaître.
L'introduction des univers de risque est le changement le plus important apporté par cette V3. Et c'est pourtant celui dont on entend le moins parler en ce moment. Pour le comprendre, il faut revenir sur le fonctionnement de la V2.
Dans cette V2, il existait un pool d'actifs unique, avec un gestionnaire de marge standard et un gestionnaire de marge de portefeuille par marché. Dans la V3, chaque actif, chaque instrument et chaque sous-compte appartient à exactement un seul univers de risque, et rien n'est mélangé entre eux.
Autrement dit, un univers est un domaine entièrement autonome. Il inclut ses propres marchés, ses propres collatéraux acceptés, son propre actif de règlement, ses propres gestionnaires de marge et son propre fonds de sécurité.
La conséquence la plus importante concerne les situations de crise. Si une perte venait à piocher dans le fonds de sécurité d'un univers, elle ne serait socialisée qu'avec les comptes de ce même univers. Le risque est donc réellement cloisonné par marché et par actif, là où la V2 le mutualisait.
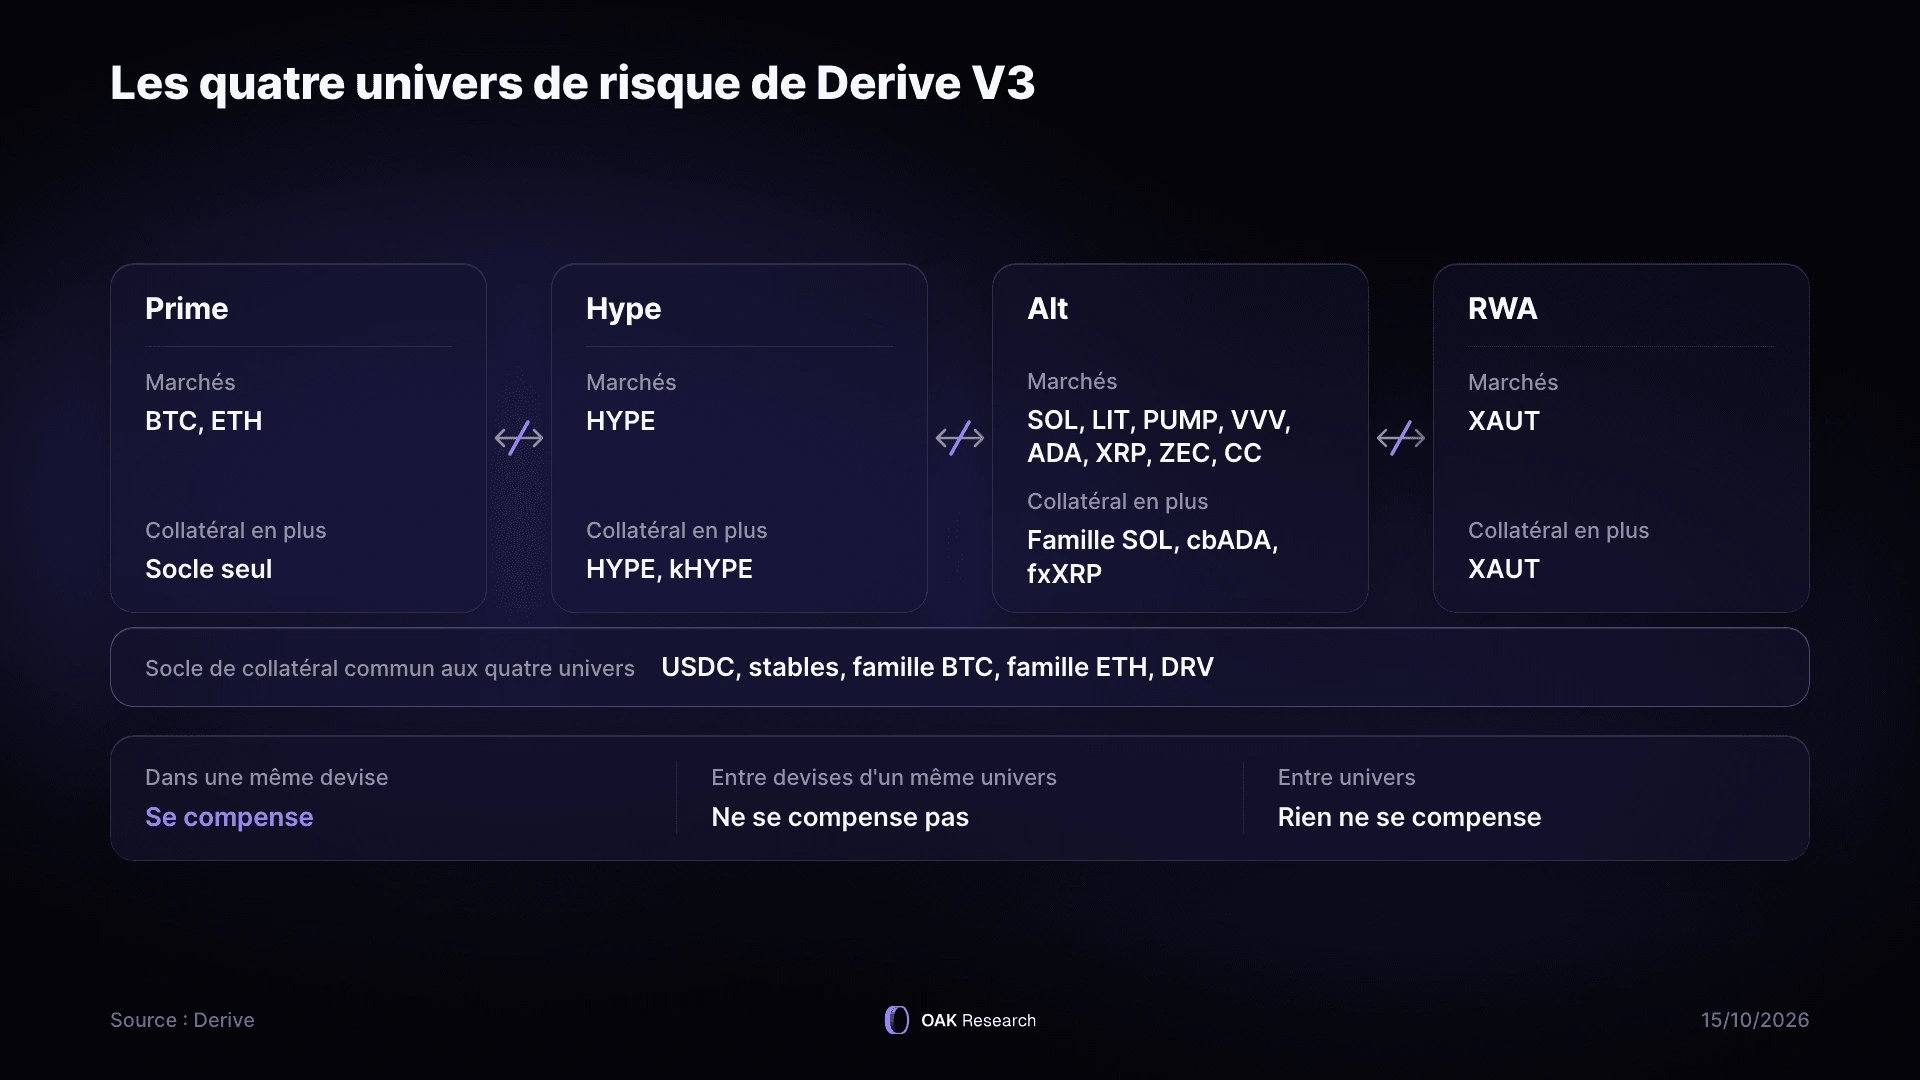
Chaque univers dispose de ses propres plafonds, portant à la fois sur l'open interest des options, celui des perpétuels, la quantité d'un actif pouvant être détenue en collatéral et celle pouvant être empruntée.
Un dernier point mérite d'être précisé, car il était resté flou jusqu'ici. Les options de Derive sont européennes, c'est-à-dire qu'elles ne peuvent être exercées qu'à l'échéance, et elles sont réglées en cash. Le prix retenu au settlement est une moyenne pondérée dans le temps sur 30 minutes du prix du sous-jacent, ce qui limite les possibilités de manipulation à l'instant précis de l'expiration. Le règlement se fait dans l'actif de règlement de l'univers concerné, soit de l'USDC pour les quatre univers au lancement, et l'échéance la plus lointaine est plafonnée à 400 jours.
À l'intérieur d'un univers, la marge de portefeuille calcule le risque de chaque devise sur sa propre grille de scénarios, puis additionne les pires pertes. Un gain sur BTC ne compense donc pas une perte sur ETH. En revanche, le collatéral dit « risk cancelling » vient bien réduire le risque de la devise qu'il suit : un short call BTC peut être compensé par du cbBTC détenu en garantie.
Entre univers, rien ne se compense. L'excédent d'un sous-compte Prime ne soutient pas le déficit d'un sous-compte Alt, même pour le même trader, et l'USDC déposé dans un univers ne finance pas les emprunts d'un autre.
Pour l'utilisateur, cela se traduit par une contrainte concrète : un sous-compte appartient à un univers par le gestionnaire qu'il choisit, donc trader sur deux univers impose d'ouvrir deux sous-comptes et de répartir son capital entre eux.
Cette isolation n'est pas un simple confort d'ingénierie. C'est elle qui permet de lister rapidement des actifs que les plateformes centralisées ne couvrent pas, ou couvrent trop tard, sans faire peser leur risque sur les marchés majeurs. Derive avait déjà listé des options HYPE avant Deribit, et de l'or tokenisé ensuite ; les univers industrialisent ce qui n'était jusqu'ici qu'un pari pris marché par marché. Autrement dit, ils fournissent une matière première que les concurrents n'ont pas.
Derive propose deux modes de calcul de marge. La marge standard, appliquée par défaut, évalue chaque position isolément. La marge de portefeuille, qu'il faut activer, évalue l'ensemble du portefeuille, le soumet à une série de scénarios et ne retient que la pire perte modélisée.
La grille principale compte 23 scénarios combinant chocs de prix et de volatilité, de −14 % à +14 % pour BTC. S'y ajoutent huit scénarios extrêmes, des chocs de déformation de la surface de volatilité, et un scénario de base forward. C'est le pire de ces quatre résultats qui devient l'exigence de collatéral, auquel s'ajoutent des marges complémentaires destinées à couvrir ce que les scénarios ne capturent pas.
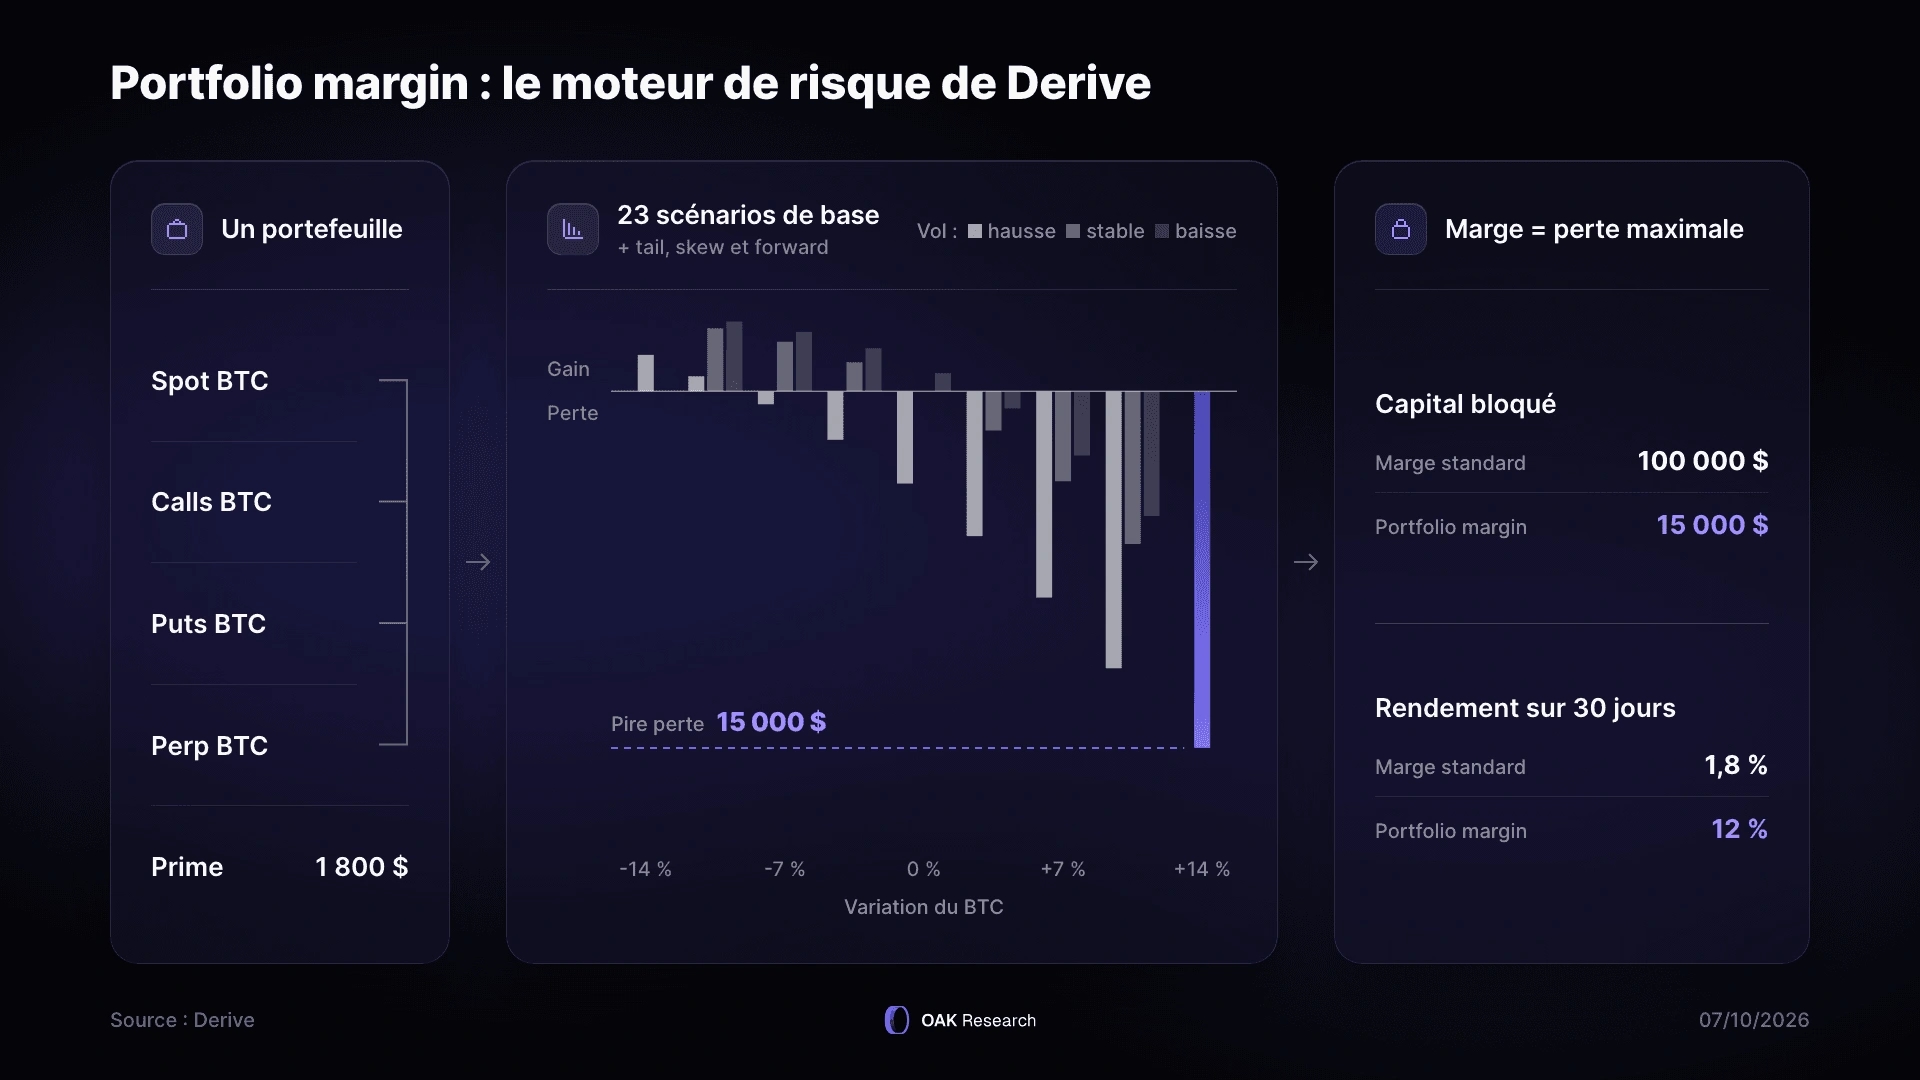
L'effet est celui que nous décrivions dans nos articles précédents : un vendeur de call BTC entièrement collatéralisé immobilise 100 000 dollars pour encaisser 1 800 dollars de prime, soit 1,8 % sur le mois, quand un moteur qui ne couvre que le pire mouvement plausible ramène cette exigence à une fraction du notionnel et le rendement autour de 12 %.
C'est une autre nouveauté très importante de cette V3, et sans doute la plus concrète pour les utilisateurs. Dans la V2, le lending était limité à l'USDC : seuls les détenteurs d'options longues ou d'actifs sous-jacents pouvaient emprunter de l'USDC en passant leur solde de cash en négatif.
Dans la V3, ce mécanisme s'étend aux autres actifs, avec un pool à double sens propre à chaque univers : on perçoit un rendement sur ce que l'on dépose, et on peut emprunter contre ce dépôt. La documentation précise toutefois que la liste exacte des actifs concernés sera publiée prochainement, donc l'extension est actée dans l'architecture mais pas encore totalement déployée.
Une conséquence mérite d'être soulignée : un sous-compte peut désormais détenir un solde négatif sur un actif de base, c'est-à-dire le shorter. Cela permet d'exprimer des stratégies de short spot ou de cash-and-carry sans passer par un perpétuel, ce qui était impossible en V2. Un actif n'est empruntable que s'il est autorisé dans son univers, et dans la limite du plafond d'emprunt de celui-ci.
À noter également que le fonds de sécurité de chaque univers prélève 20 % des intérêts versés aux prêteurs, part qui monte à 100 % si ce fonds venait à être épuisé. C'est un mécanisme de recapitalisation automatique, financé par l'activité de lending elle-même. En contrepartie, un prêteur doit garder en tête qu'en cas d'emprunt massif, il peut ne pas pouvoir retirer ses fonds immédiatement : les taux d'intérêt montent alors fortement pour inciter au remboursement.
Si on met tout ça bout à bout avec la marge de portefeuille, cela change concrètement la nature du collatéral. Un même dollar déposé va désormais couvrir la marge du portefeuille, rapporter un rendement de lending et servir de base à un emprunt. Là où la V2 demandait de choisir entre faire travailler son capital et le laisser en garantie, la V3 permet de faire les deux en même temps.
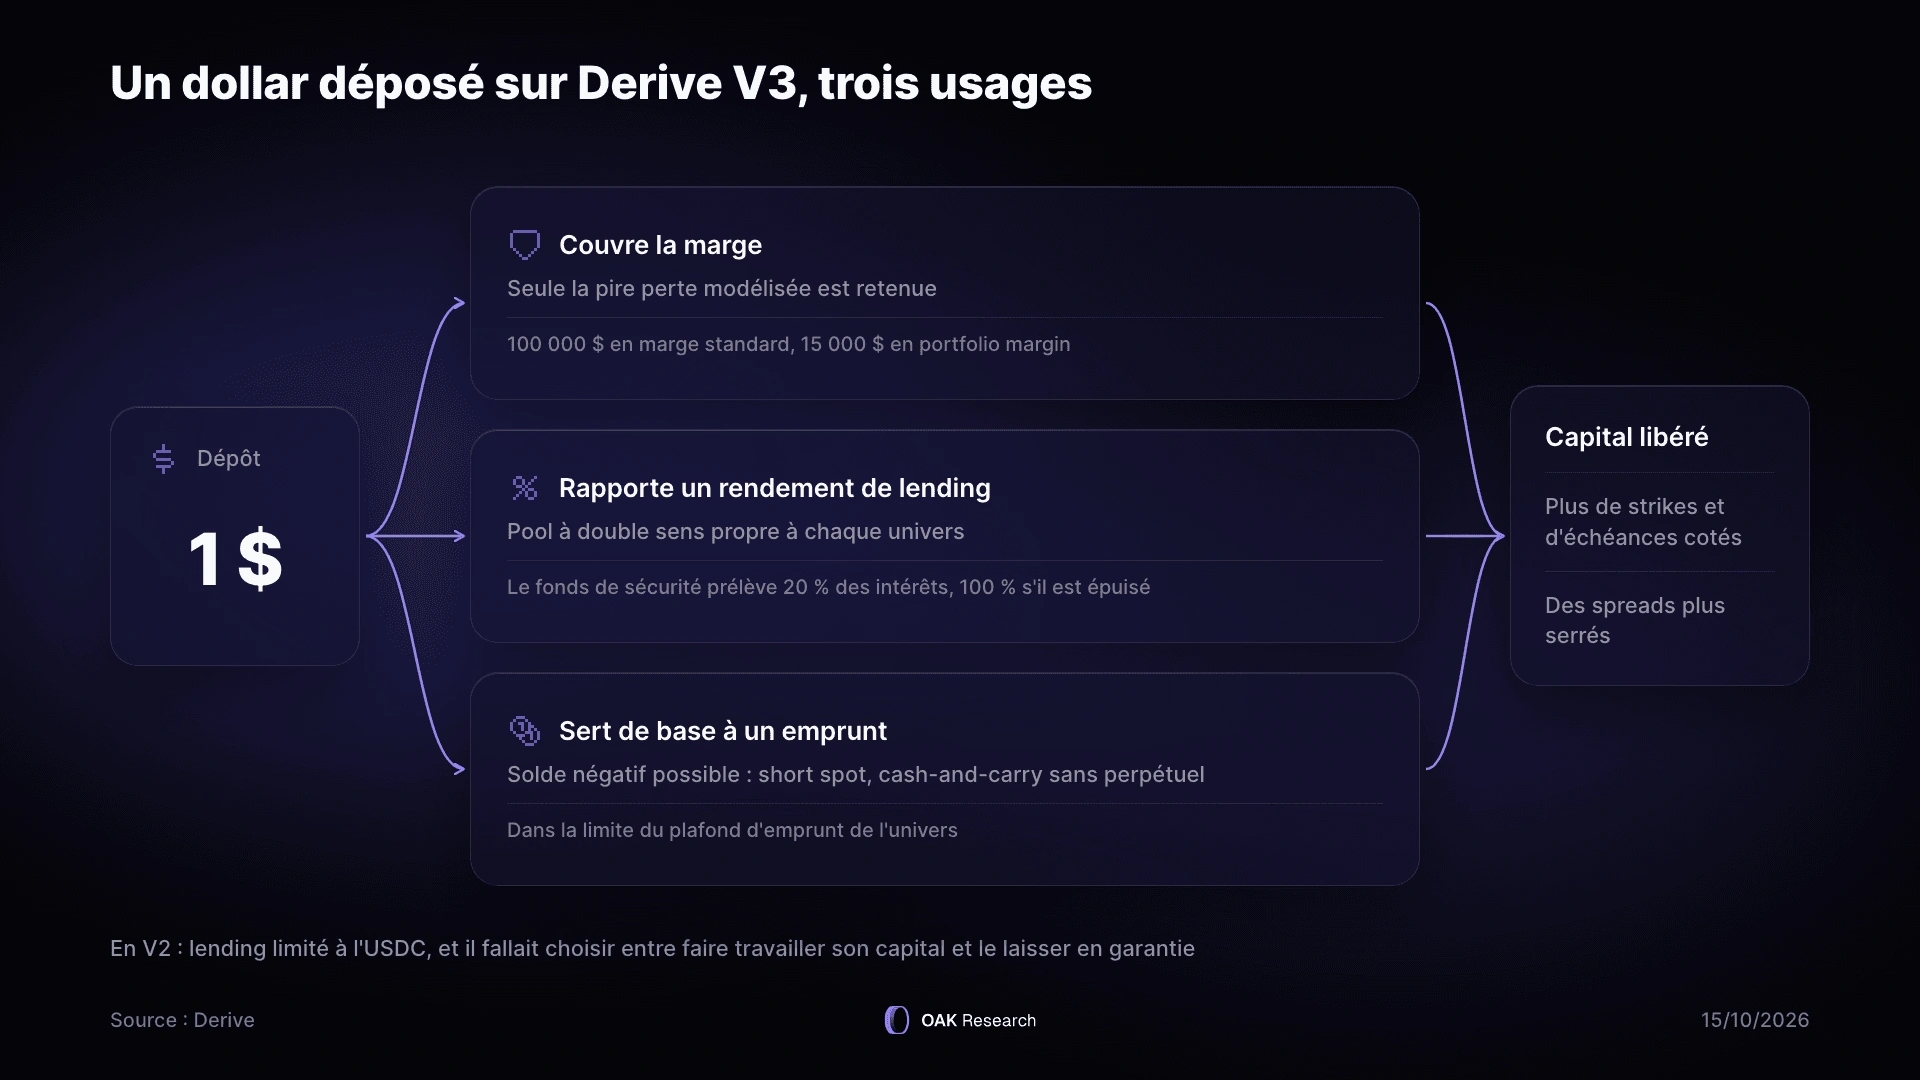
Et c'est une efficacité du capital qui ne bénéficie pas uniquement aux market makers. Ce capital libéré, c'est aussi une capacité supplémentaire à coter davantage de marchés, de strikes et d'échéances, donc des spreads plus serrés et de la profondeur là où il n'y en avait pas. C'est exactement ce qu'attend un utilisateur avancé en matière de qualité d'exécution, et c'est aussi ce qu'une application tierce revendra ensuite à ses propres utilisateurs. Nous y revenons dans la section suivante.
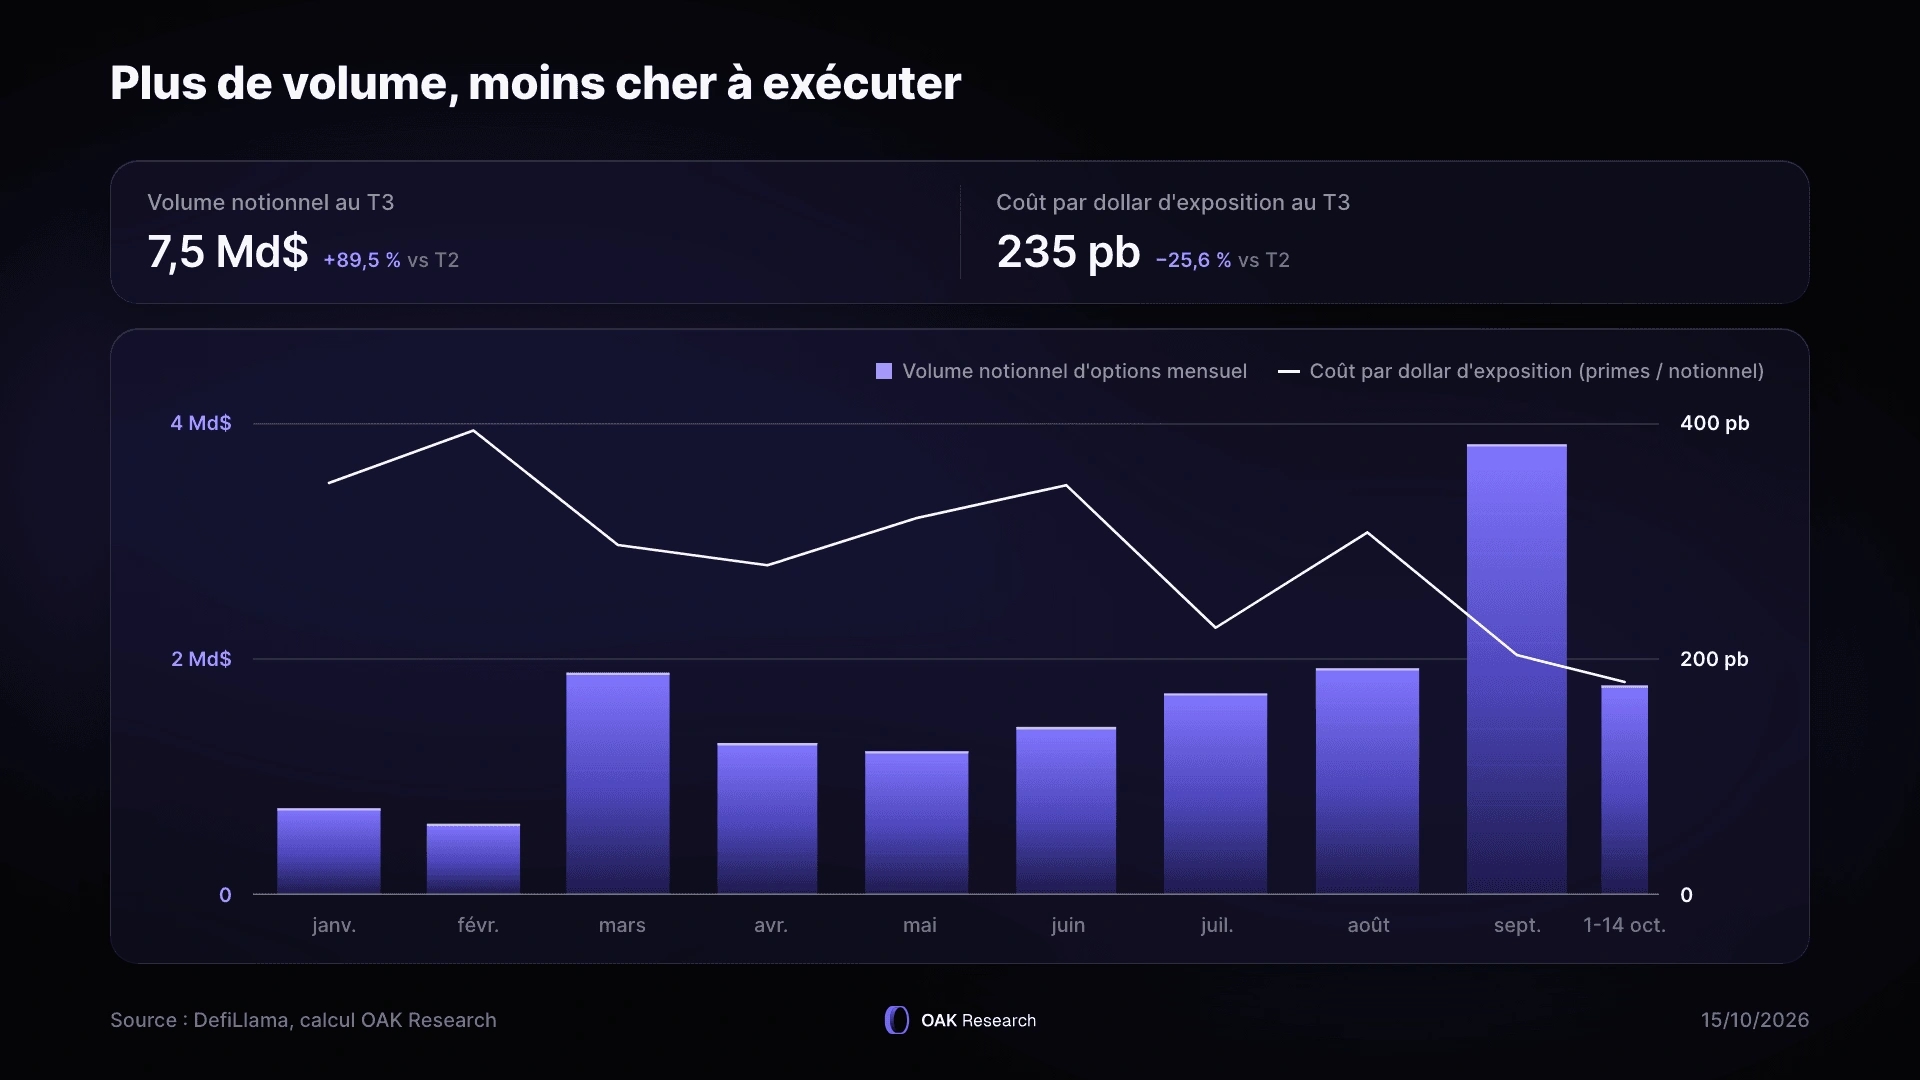
Les données de marché vont d'ailleurs dans ce sens. Sur le troisième trimestre 2026, Derive a capté 90,4 % des primes d'options on-chain, et le coût par dollar d'exposition payé par les acheteurs a baissé de 25,6 %. Autrement dit, le protocole a traité plus de volume tout en le rendant moins cher à exécuter, ce qui est exactement l'effet attendu d'un capital mieux employé.
La V2 obligeait un builder à demander un accès avant de pouvoir créer des comptes. Dans la V3, la création est programmatique : les sous-comptes sont créés automatiquement au premier dépôt, et un utilisateur n'a plus besoin de passer par l'interface de Derive avant d'utiliser une application tierce. C'est probablement le point le plus important de toute cette section, parce que c'est lui qui permet à une application d'onboarder son utilisateur de bout en bout sans jamais le renvoyer vers Derive.
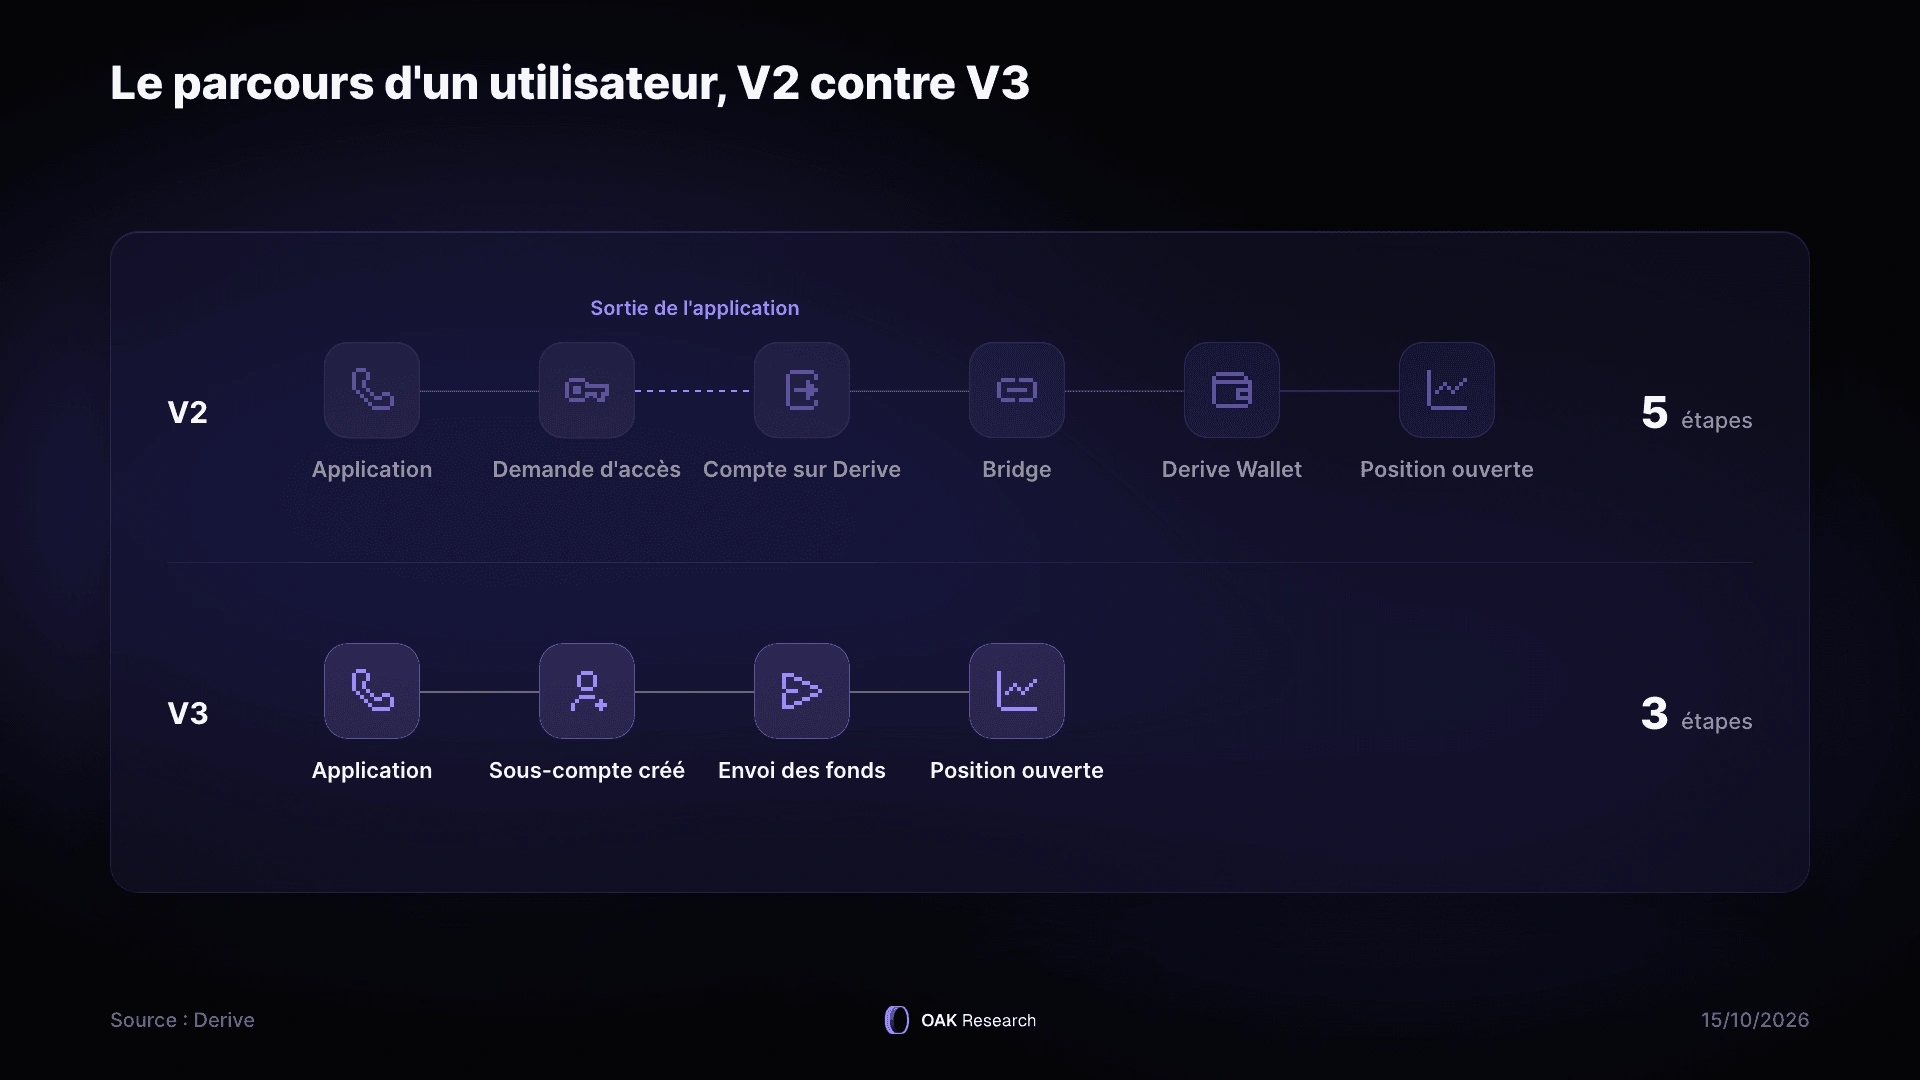
Le reste suit la même logique. Comme les contrats sont désormais sur Ethereum, n'importe quel bridge permet d'arriver sur la L1 avant de déposer, là où la V2 imposait son propre bridge vers Derive Chain. Deux flux de dépôt sont disponibles, un appel de contrat direct et un flux par adresse de dépôt à la manière d'une plateforme centralisée.
Derive fournit d'ailleurs des contrats et des keepers pour un onboarding gasless, que sa propre interface utilise et que n'importe quelle équipe peut reprendre. L'utilisateur dépose en envoyant simplement ses fonds à une adresse, sans signature ni approbation, et retire directement vers une autre chaîne. La documentation l'écrit elle-même : comme sur une plateforme centralisée. Deux limites toutefois. Les adresses de retrait ne fonctionnent que pour les tokens disposant d'un bridge custom, aujourd'hui HYPE, SOL et FXRP, et les keepers ne traitent que les adresses inscrites en liste blanche par le propriétaire de la factory.
La V3 intègre les vaults nativement dans le protocole. Un curateur déploie sa stratégie via l'interface ou par programme, la documentation annonce trois minutes, et le vault apparaît immédiatement sans validation manuelle. Il perçoit ensuite des frais de gestion plafonnés à 3 % par an et des frais de performance plafonnés à 50 %, ces derniers uniquement sur les gains réalisés au-dessus du plus haut historique du vault.
Le « n'importe qui » mérite tout de même d'être nuancé. La création coûte 500 dollars, le dépôt initial minimum est de 10 000 dollars, et le curateur doit lui-même immobiliser le plus élevé de 10 000 dollars ou 1 % de la valeur du vault, vérifié lors de ses propres retraits. Les paramètres économiques sont immuables après le lancement. C'est donc permissionless au sens où personne n'autorise, mais ce n'est pas gratuit.
C'est la brique qui permet d'emballer des stratégies d'options dans des produits compréhensibles. Un déposant n'a pas besoin de savoir qu'il vend un call couvert, il voit un rendement et un risque.
Le mécanisme est très proche de ce qu'a fait Hyperliquid, dont nous parlions dans le précédent article de cette série. C'est une preuve supplémentaire que Derive adopte la même stratégie : se positionner comme l'infrastructure et le socle de liquidité des options on-chain, puis laisser d'autres équipes venir construire par-dessus. Chaque nouvelle application ajoute des fonctionnalités que le protocole n'aurait pas développées lui-même, amène son propre flux, et renforce ainsi la liquidité dont bénéficient tous les utilisateurs.
À noter que les clés de session deviennent granulaires : un administrateur peut distinguer celui qui trade du spot, celui qui gère les vaults et celui qui n'a qu'un accès en lecture. La V3 ajoute aussi les transferts vers le sous-compte d'un autre propriétaire, avec des listes blanches de destinataires. Ce sont des détails pour un particulier, mais ce sont des prérequis pour un desk ou une entreprise qui construit un produit sur Derive.
Les Builder Codes existent depuis février 2026. Une application soumet les ordres de ses utilisateurs avec son identifiant et des frais additionnels optionnels, qui lui sont reversés toutes les quatre semaines. Il n'y a ni exclusivité, ni autorisation préalable, ni volume minimum. À cela s'ajoute le programme API Broker, qui reverse 10 à 50 % des frais nets selon le volume sur 28 jours et les stDRV détenus.
Pour l'instant, deux équipes sont réellement engagées. Dream, une application mobile qui masque entièrement la complexité des options, au point que DefiLlama suit désormais ses revenus de builder fees comme une ligne distincte. Et LEVR, qui construit une expérience de 0DTE et a calé son lancement sur la reprise du trading en V3. Derive courtise par ailleurs les équipes qui construisent des vaults de rendement, des produits structurés et des stratégies d'agents, et Nick Forster a fixé publiquement la barre d'une intégration en environ une heure.
Tout ce qui précède converge ici. L'architecture supprime le bridge, les univers fournissent des marchés exclusifs, le moteur de risque fournit l'exécution, et les Builder Codes fournissent le modèle économique. Reste la seule question qui compte vraiment : combien d'équipes viendront ? À ce jour, la réponse tient en deux noms.
Savoir si un protocole est réellement décentralisé a longtemps été l'un des grands débats de la finance décentralisée. Ce sujet a perdu de son importance ces dernières années, au point qu'on parle désormais davantage de finance on-chain que de DeFi, et que la plupart des utilisateurs jugent un protocole sur son exécution plutôt que sur son degré de décentralisation.
Dans le cas de Derive, la question mérite tout de même d'être posée, parce que l'argument du zero-knowledge peut laisser croire à un fonctionnement sans aucune confiance à accorder. La réalité est plus nuancée, et la proposition de gouvernance elle-même la décrit sans détour.
L'API de l'exchange, qui gère le carnet d'ordres, le matching, le RFQ et les contrôles d'accès, est un backend entièrement centralisé, opéré par une société, Lyra Technologies Corp. C'est elle qui décide qui peut trader, et les personnes américaines restent exclues.
Le séquenceur, désigné par la fondation, regroupe les transactions en batches. Il ne peut ni forger un ordre ni étendre la marge au-delà des paramètres du protocole, puisque la preuve l'en empêche. En revanche, il peut ignorer une transaction. C'est précisément le rôle de l'escape hatch : les actions soumises depuis Ethereum doivent être traitées dans l'ordre, avec un délai maximal fixé initialement à deux semaines, après quoi n'importe qui peut prendre le relais.
Enfin, les contrats eux-mêmes ont un propriétaire, qui peut remplacer la racine d'état et la clé de vérification des preuves. Au lancement, cette propriété est exercée par le multisig d'une filiale de la fondation, avec un chemin de contournement du délai à six signatures sur huit. Le transfert à la gouvernance des détenteurs de stDRV est renvoyé à une proposition ultérieure.
À une échelle plus modeste, les keepers de l'onboarding gasless ne traitent que les adresses inscrites en liste blanche par le propriétaire de la factory, ce qui ajoute une dépendance opérationnelle pour les équipes qui s'appuient sur ce flux.
S'y ajoutent deux risques propres au nouveau système : la dépendance à une infrastructure de preuve qui doit tenir à l'échelle d'un exchange, et le moteur de risque lui-même, dont une erreur de paramétrage produirait des pertes même si les preuves fonctionnent parfaitement.
La formule à retenir est donc la suivante : une preuve de validité garantit que l'opérateur a appliqué les règles, pas qu'il n'a censuré personne. Pour un utilisateur, c'est déjà un progrès considérable sur la custody. Pour un développeur qui s'apprête à confier ses utilisateurs à cette infrastructure, c'est une dépendance à évaluer en connaissance de cause.
La V3 ne rend pas Derive plus rapide, et elle n'ajoute pas de produit spectaculaire pour le trader existant. Ce qu'elle fait, c'est transformer un exchange qui vivait sur sa propre chaîne en une application Ethereum que d'autres peuvent appeler.
Chaque brique va dans ce sens. Le settlement sur Ethereum supprime le bridge et la friction d'intégration. La création de compte programmatique et l'onboarding gasless permettent à une application d'onboarder ses utilisateurs sans les renvoyer vers Derive. Le coût de vérification fixe fait baisser le coût unitaire à mesure que le volume monte. Les univers de risque permettent d'ouvrir vite des marchés que personne d'autre ne cote. Le moteur de marge et le lending généralisé libèrent du capital, donc améliorent l'exécution. Les vaults et les Builder Codes donnent aux développeurs de quoi construire et de quoi gagner leur vie.
Autrement dit, Derive construit une infrastructure de distribution. C'est cohérent avec le constat qui traverse cette série : le principal obstacle à l'adoption des options n'a jamais été la liquidité seule, mais le fait qu'un utilisateur normal ne veut pas apprendre à lire une chaîne d'options. Si quelqu'un doit résoudre ce problème d'interface, ce ne sera probablement pas l'exchange lui-même.
Le prolongement naturel est du côté des actifs du monde réel. L'isolation du risque est précisément ce qui manquait pour lister des produits dont la liquidité, les horaires de marché et les oracles ne ressemblent pas à ceux des cryptos. L'or tokenisé a déjà son univers, et rien n'empêche techniquement d'en ouvrir d'autres.
Trois indicateurs diront si le pari fonctionne : le nombre d'applications tierces réellement lancées sur la V3, la part du volume qui transite par les Builder Codes, et le rythme d'ouverture de nouveaux marchés dans les univers Alt et RWA.
Côté protocole, le DIP 324 est passé avec 47,69 millions de DRV pour et aucun vote contre. Il porte la part des frais consacrée aux rachats de DRV de 35 à 50 %, avec effet au 14 octobre, les 50 % restants alimentant le fonds d'assurance. Les rachats cumulés dépassent aujourd'hui 28 millions de DRV.
Il faut toutefois mettre ce chiffre en regard de deux autres. D'un côté, les émissions hebdomadaires s'élèvent à 150 000 DRV, dont 100 000 en récompenses de staking et 50 000 en incitations au trading, même si le DIP 324 évoque un projet de financer les récompenses de staking par les rachats eux-mêmes, ce qui réduirait d'autant cette dilution. De l'autre, DefiLlama comptait environ 575 000 dollars de revenus sur les 30 jours précédant début octobre, quand le token valorise le protocole autour de 550 millions de dollars. Le marché price donc l'exécution de ce pari, pas les revenus actuels.
Bitcoin (BTC), Ethereum (ETH), Derive (DRV)
Derive (DRV)
Bitcoin (BTC), Ethereum (ETH), Hyperliquid (HYPE), Derive (DRV)
Bitcoin (BTC), Ethereum (ETH), Derive (DRV)

