

Market Briefing 13 : Bitcoin (BTC) respire comme prévu, les altcoins à la peine mais un signal à surveiller sur le TOTAL3


Bitcoin (BTC), Ethereum (ETH), Derive (DRV)
Publié le
Derive concentre près de 75 % du volume notionnel des options on-chain avec 14,2 milliards de dollars traités depuis janvier, soit 2,6 fois son total de 2025. Mais la vraie question n'est pas de savoir s'il domine son secteur, c'est de savoir si sa liquidité constitue un véritable moat, comme celle d'Hyperliquid dans les perps.
Dans le premier article de cette série, nous avons retraçé les cinq générations d'échecs du secteur des options on-chain et montré que le problème n’avait jamais vraiment été technique. Les protocoles ont construit des AMM, des carnets d'ordres, des vaults et même des options sans échéance, mais le problème a toujours été le même : personne n'arrivait à faire venir des market makers professionnels.
Derive, l'ancien Lyra, est le seul protocole à avoir réussi à surpasser ce problème. Les chiffres de 2026 en témoignent avec 14,22 milliards de dollars de notionnel options depuis janvier, soit 2,6 fois le total de l'année 2025, 88,1 % des primes payées sur les plateformes d'options on-chain, et un mois de septembre qui est tout simplement le plus gros de son histoire avec 3,43 milliards de dollars. Ne serait-ce que sur la première semaine d’octobre, Derive dépasse déjà le milliard de dollars de volume notionnel.
Cette trajectoire en rappelle évidemment une autre. Les perp DEX existaient depuis 2017 et sont restés marginaux pendant des années, jusqu'à ce qu'Hyperliquid fasse passer le secteur de 3 % à plus de 13 % du volume des plateformes centralisées en une seule année. Ce n'est ni l'interface ni le token qui ont permis ça, mais la capacité à attirer et surtout à retenir la liquidité.
C’est exactement ce que nous avons expliqué dans notre recherche sur le “AWS de la liquidité”. Hyperliquid a d'abord construit une infrastructure capable de supporter un carnet d'ordres on-chain, puis il a amorcé sa liquidité avec le HLP jusqu'à ce qu'elle devienne difficile à quitter, et il a enfin ouvert cette liquidité à des builders avec les Builder Codes, CoreWriter et HIP-3.
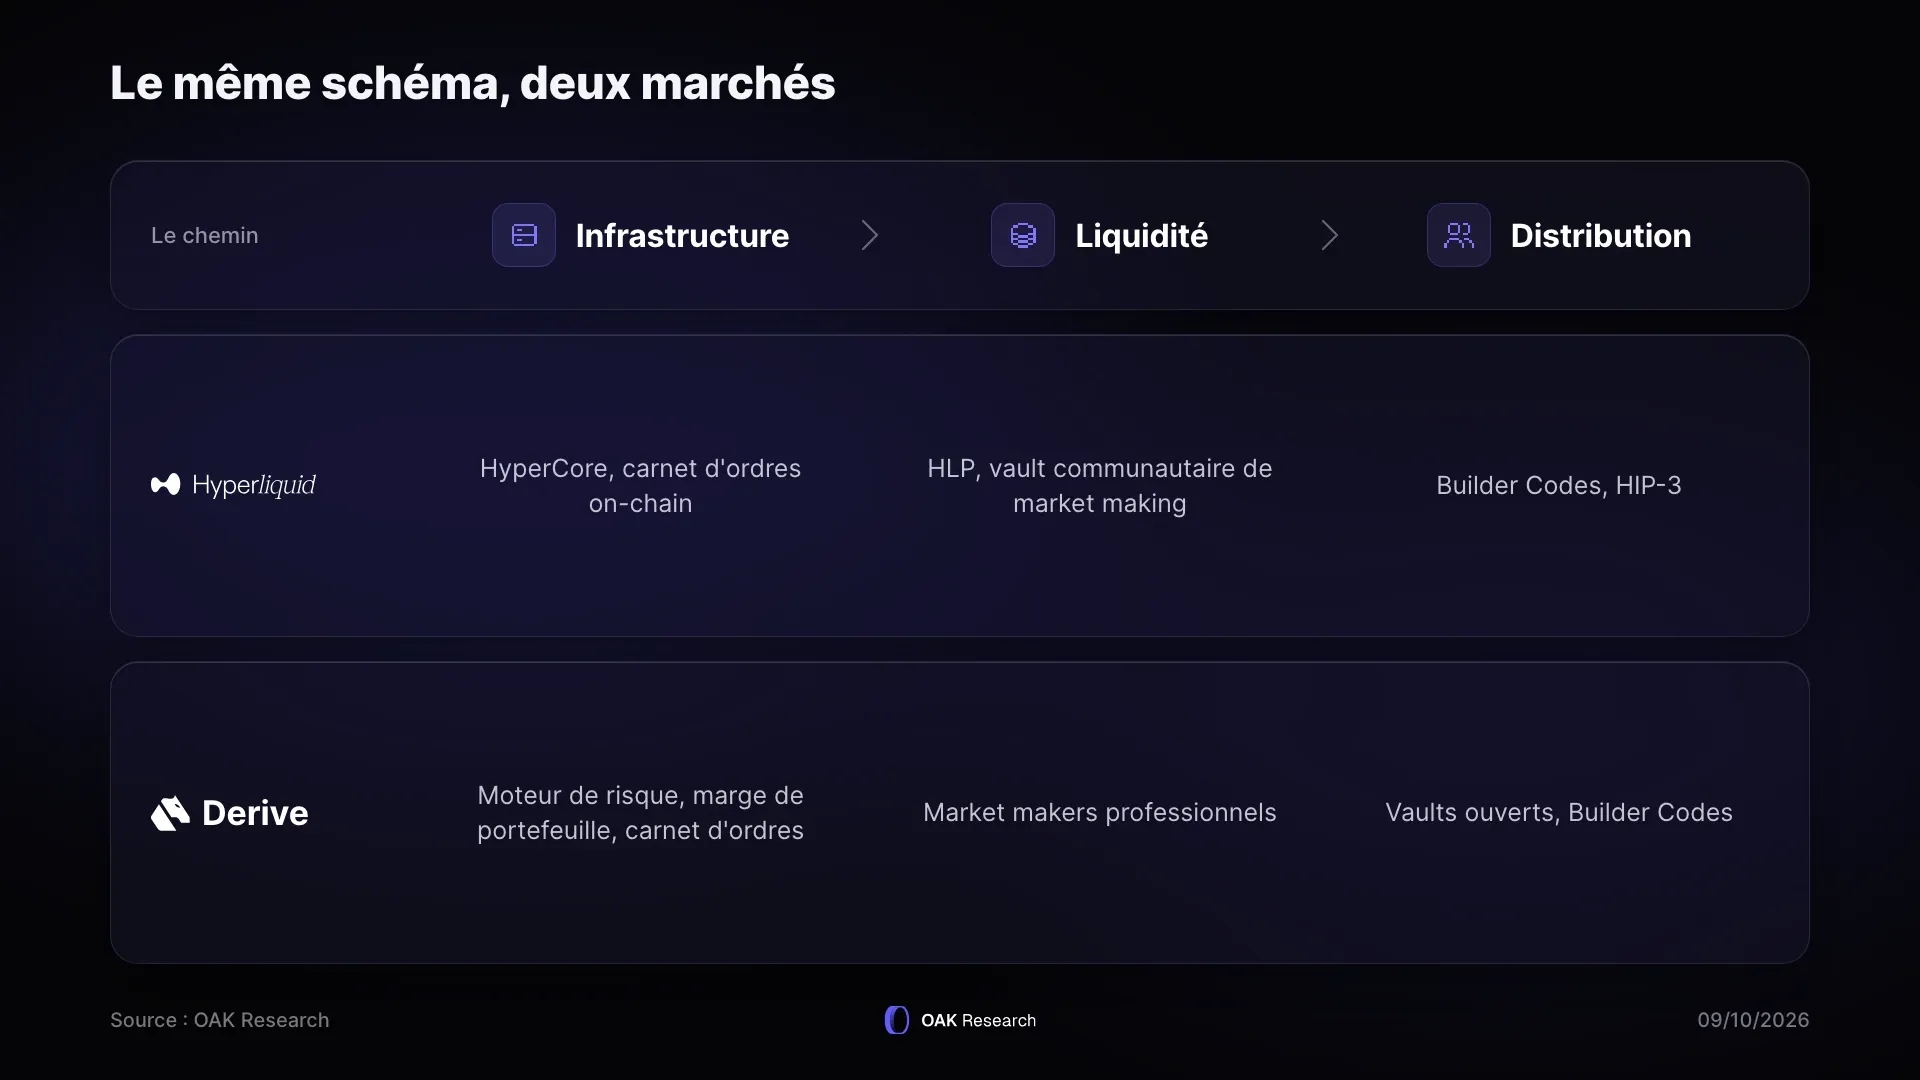
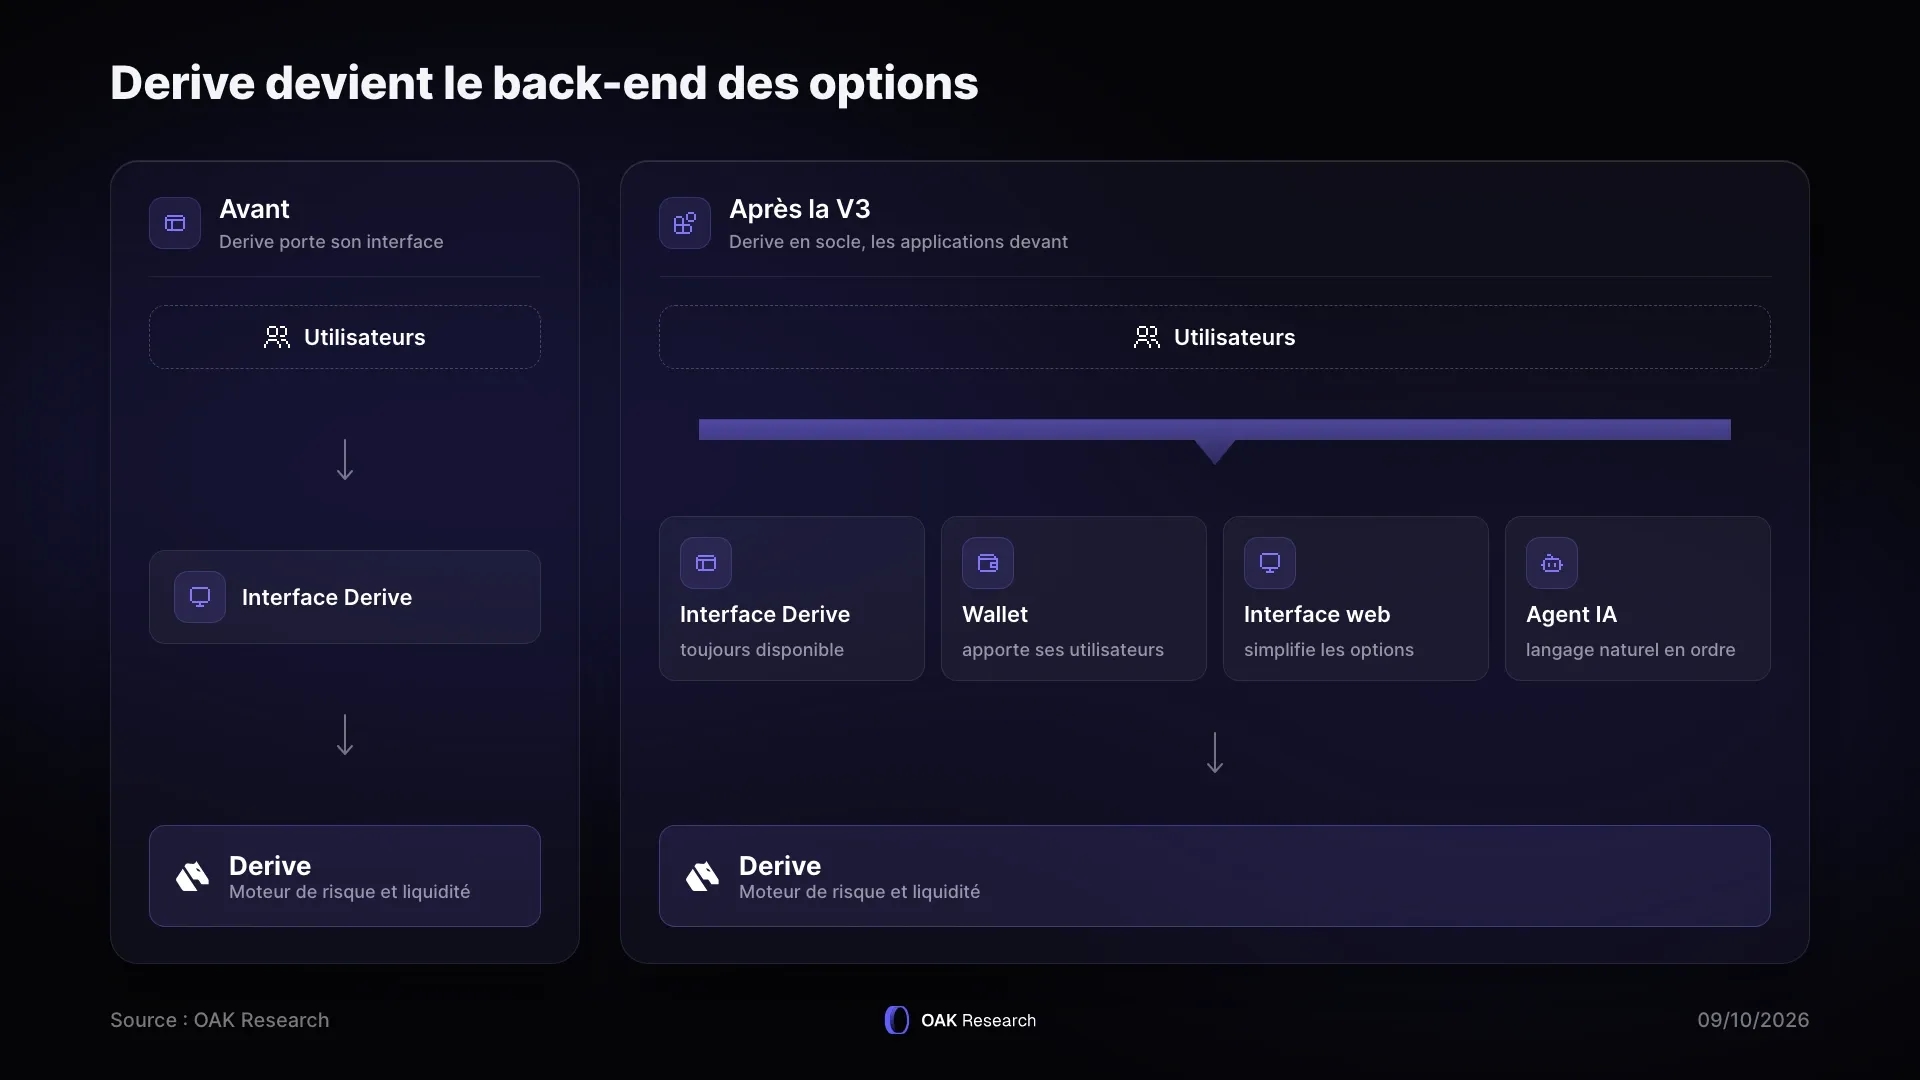
Notre thèse est que Derive suit le même enchaînement, mais dans un marché où chaque étape est plus difficile. Et il vient d’en franchir une extrêmement importante le 6 octobre 2026, lors de la migration vers sa V3, abandonnant sa propre blockchain pour une application zero-knowledge réglant directement sur Ethereum, avec l'ambition affichée de devenir le moteur d'options sur lequel d'autres applications viennent se brancher.
Nous allons donc étudier les trois composants qui portent cette thèse : le moteur de risque, qui rend le métier de market maker viable, le carnet d'ordres et le RFQ, qui déterminent d'où vient la liquidité, et la V3 avec les Builder Codes, qui décide de qui ira chercher les utilisateurs. Mais surtout, nous répondrons à cette question : est-ce que Derive peut connaître le même destin qu’Hyperliquid mais pour les options ?
Débloquez l'ensemble de nos analyses et obtenez l'info utile, au bon moment.
La liquidité est le nerf de la guerre de toute la finance on-chain. Des protocoles naissent, attirent des liquidités à coups d'incitations, puis voient leurs utilisateurs migrer dès qu'une meilleure opportunité se présente. Si c’est déjà le cas sur un protocole de perps ou de lending, alors imaginez que sur les options, ce problème est démultiplié par trois contraintes propres au produit.
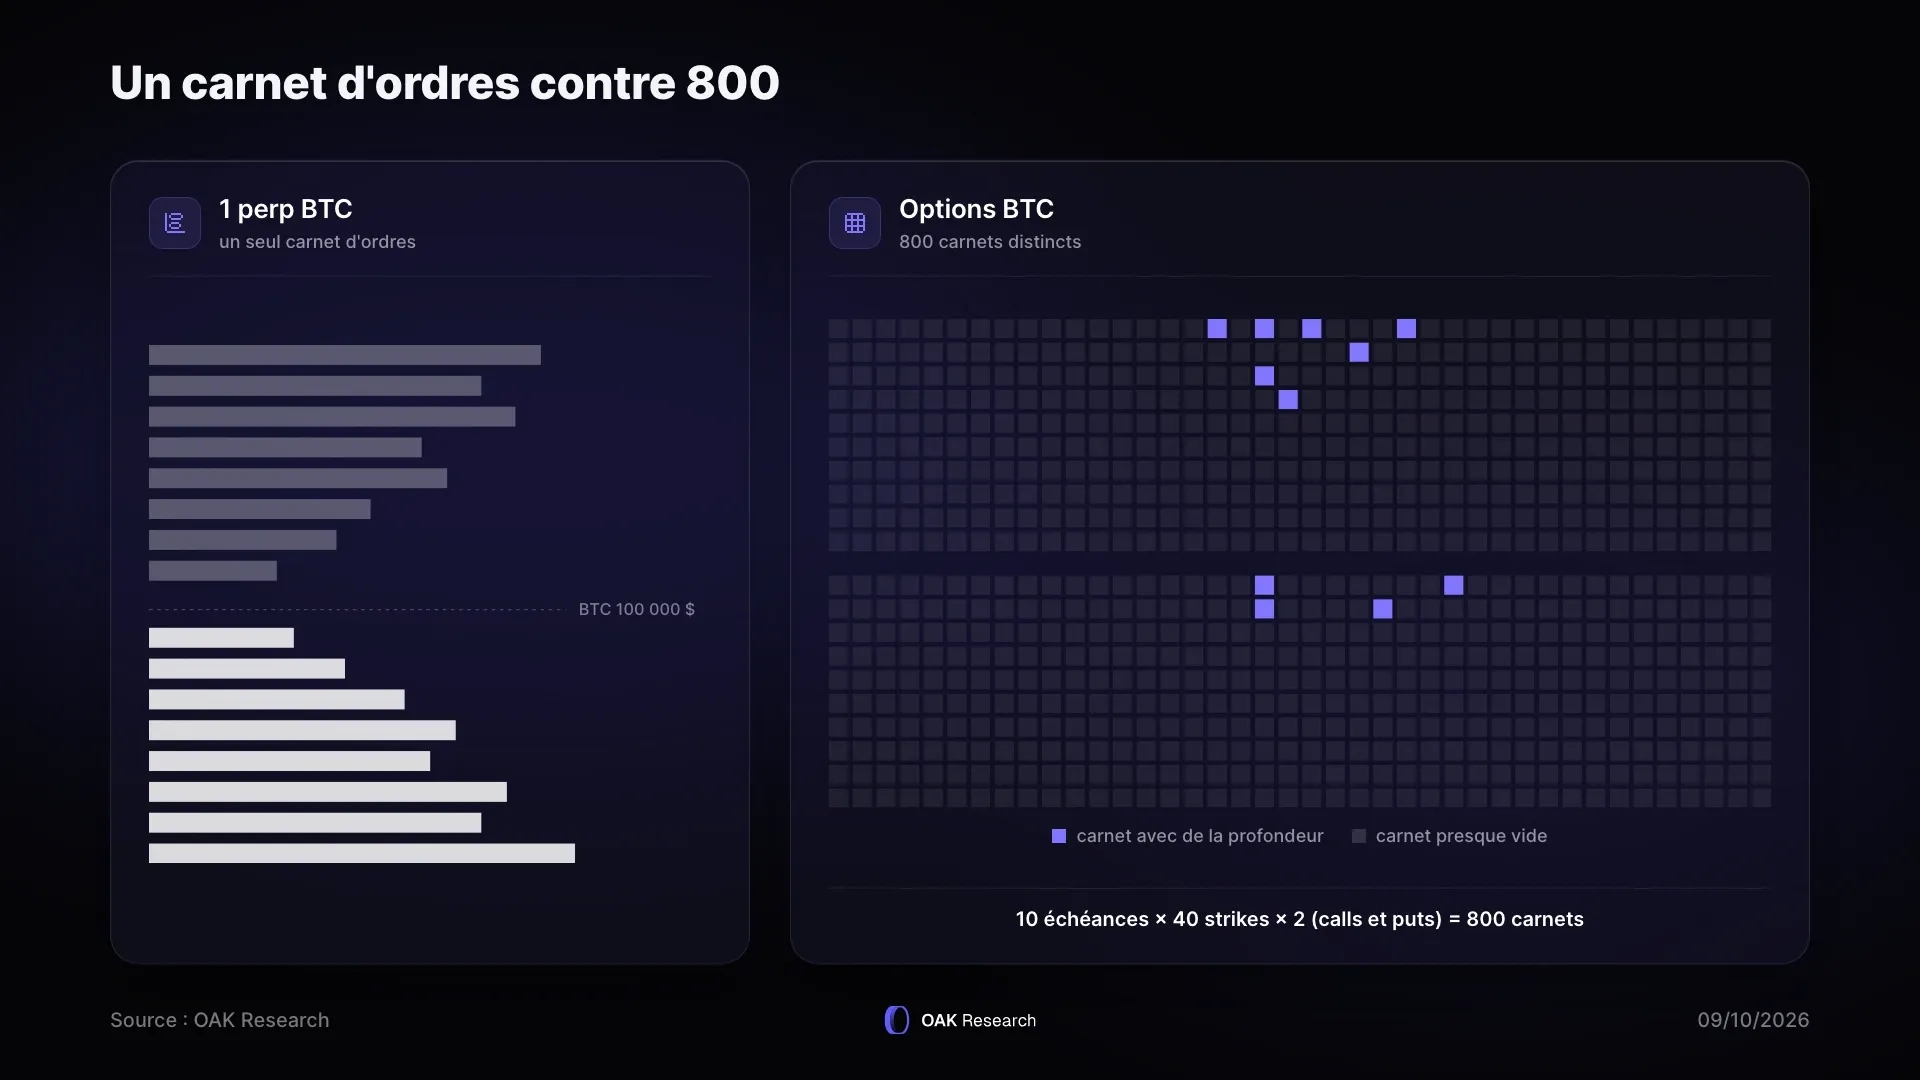
D'abord, la liquidité se fragmente. Un perp BTC, c'est un seul carnet d'ordres. Un marché d'options BTC, c'est une dizaine d'échéances multipliées par une quarantaine de strikes, le tout multiplié par deux pour les calls et les puts, soit environ 800 instruments distincts. La même liquidité qui ferait un marché perp profond donne 800 carnets minuscules.
Ensuite, il faut pricer une variable que personne n'observe. Un perp a besoin d'un prix spot, qu'un oracle fournit. Une option a besoin d'une volatilité implicite par strike et par échéance, réévaluée à chaque mouvement du marché. Un market maker professionnel recalcule donc ses cotations en continu, et chaque erreur de pricing est immédiatement exploitée.
Enfin, et c'est le plus contraignant, vendre une option immobilise un capital considérable. Un call BTC vendu entièrement collatéralisé bloque en théorie le montant total de 1 BTC contre une prime de la taille de la position de l’utilisateur, soit un rendement d’à peine quelques %. Aucun professionnel n'exerce ce métier à ce prix-là.
L'histoire de Derive se résume par 5 années de tentatives de résoudre ce problème. En août 2021, Lyra lance un AMM d'options sur Optimism. Aucun market maker n’étant intéressé, le protocole se fait lui-même contrepartie, avec le capital de ses déposants, un modèle de pricing des options issu de la formule de Black-Scholes et une couverture automatique de son exposition directionnelle via Synthetix.
En juin 2022, Avalon introduit la collatéralisation partielle et permet de vendre quatre à cinq fois plus d'options à capital constant pour les vendeurs d’options. Puis en janvier 2023, Newport déplace la couverture vers les perps de GMX et remplace le collatéral synthétique par du cash.
Mais l'AMM reste bloqué par le même plafond que celui qui l’a bloqué dans le secteur des perps pendant des années : il n’est pas assez performant pour accueillir de grosses tailles de positions. En 2023, l'équipe de Derive reconnaît d’ailleurs publiquement refuser des ordres de 1 000 à 10 000 ETH d'options, faute de pouvoir les absorber.
À la fin de cette même année 2023, Derive change donc de stratégie. Il est temps de mettre fin à ce modèle qui tente de remplacer les markets makers et d’aller les chercher vraiment. C’est toute l’ambition de la V2, avec un carnet d'ordres classique, un matching off-chain pour la vitesse et un settlement on-chain pour la custody, le tout sur une blockchain OP Stack. Et surtout, c'est le début du vrai sujet de cet article.
En décembre 2023, Derive déploie la V2 de son protocole. Le protocole abandonne l'AMM comme source principale de liquidité et bascule sur un carnet d'ordres classique, avec un matching off-chain pour une meilleure rapidité d’exécution et un settlement on-chain pour la custody. Tout cela sur une blockchain construite sur l’OP Stack. C’est une des étapes importantes vers une professionnalisation de la stack technique.
Mais c'est en février 2024 qu'est franchie l'étape la plus importante, celle qui apporte la brique qui manquait depuis 2019 : la marge de portefeuille. Précisons d'emblée que Derive propose deux modes de calcul de marge. La marge standard, appliquée par défaut, évalue chaque position isolément. La marge de portefeuille, qu'il faut activer, évalue au contraire le portefeuille dans son ensemble, le soumet à une série de scénarios de marché et ne retient que la pire perte modélisée. C'est ce second mode qui intéresse les market makers.
La grille principale compte 23 scénarios combinant chocs de prix et de volatilité, de −14 % à +14 % pour BTC. À cela s'ajoutent huit scénarios extrêmes, des chocs de skew et un scénario de forward, et c'est le pire de ces quatre résultats qui devient l'exigence de collatéral. Autour de ce calcul, le moteur de risque gère aussi la valorisation des positions à partir des oracles de prix et de volatilité, les marges additionnelles destinées à couvrir ce que les scénarios ne capturent pas, et les liquidations.
Note : La V3 qui vient d’être déployée ce 6 octobre 2026 ajoute les univers de risque, qui isolent les actifs entre eux : Prime pour BTC et ETH, un univers dédié à HYPE, un univers Alt pour SOL, XRP, ZEC ou DOGE, un univers RWA pour l'or tokenisé. Un sous-compte en marge de portefeuille peut désormais détenir plusieurs devises, même si les pires pertes restent calculées devise par devise puis additionnées. Nous en reparlerons prochainement dans un article dédié.
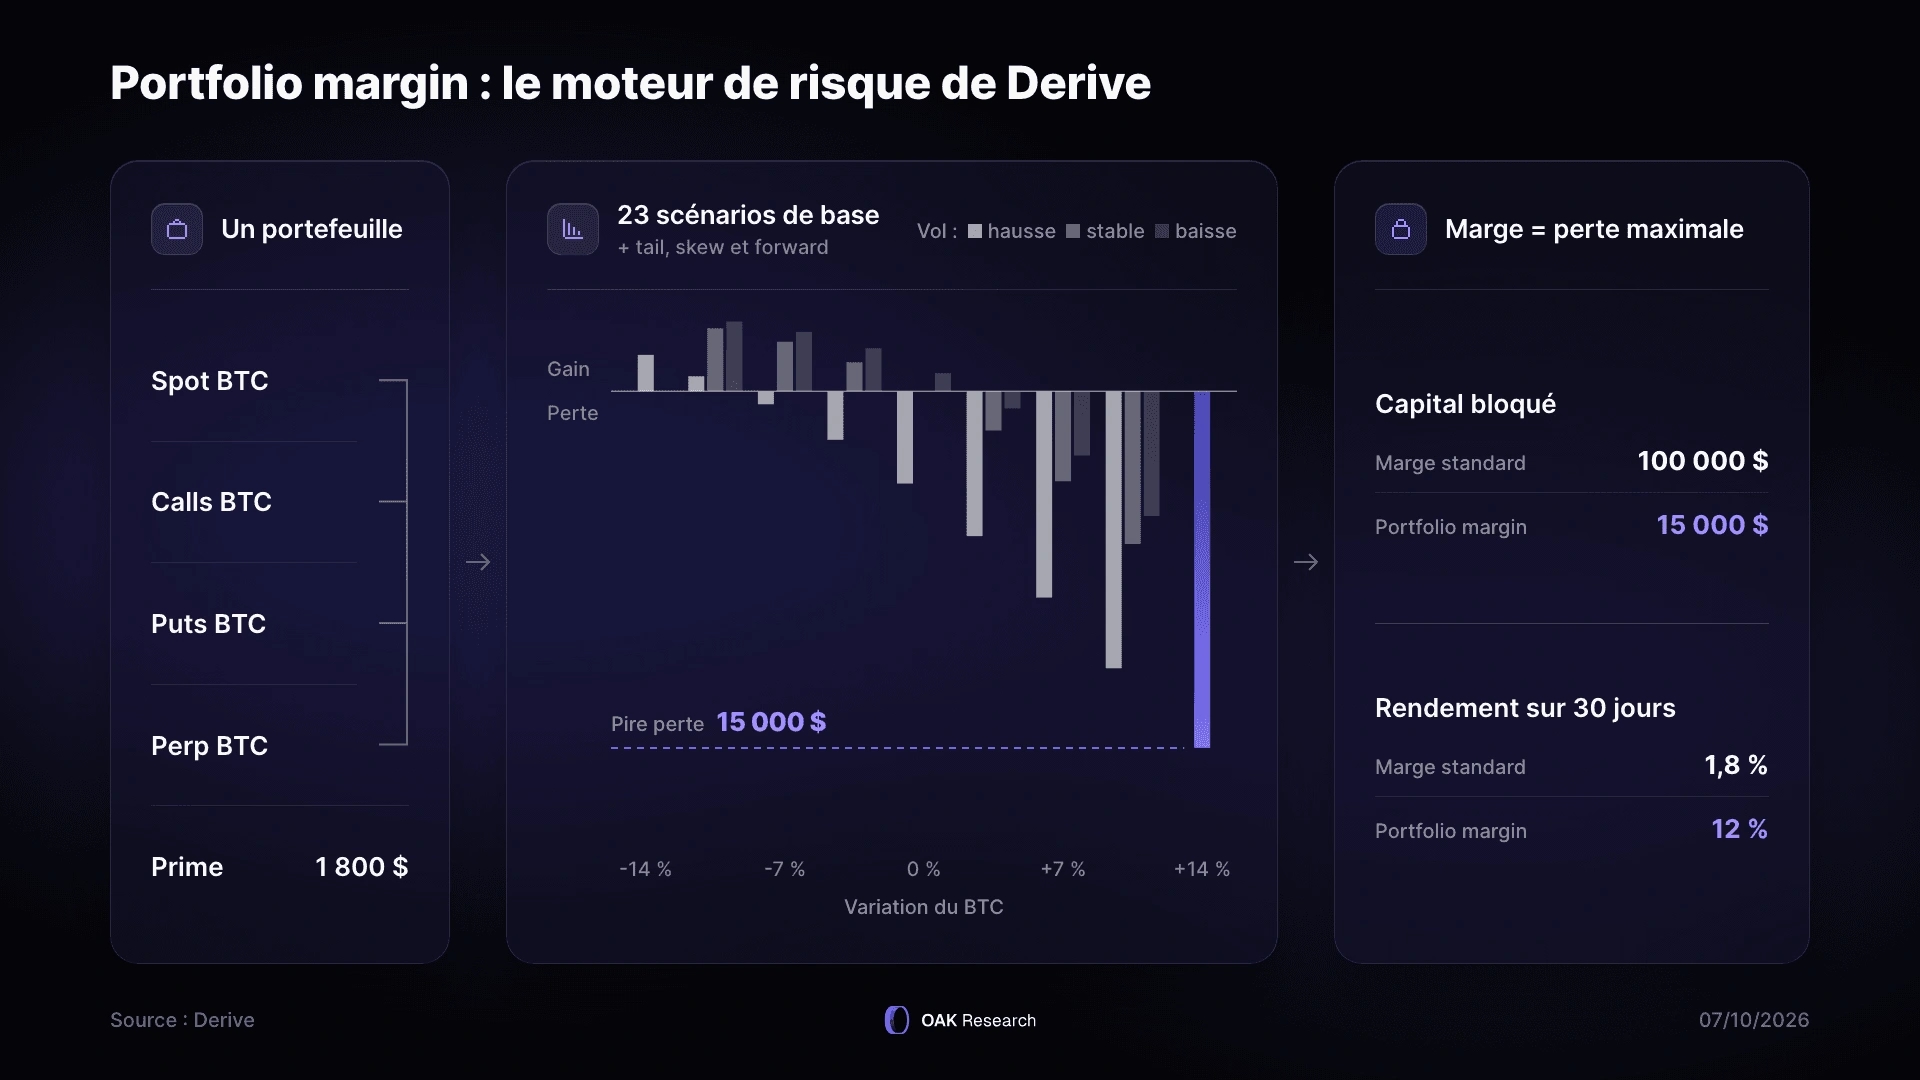
Ce détail technique est le véritable tournant de l'évolution de Derive selon nous. Comme nous l'expliquions dans le premier article, un nouveau moteur de risque qui permet de ne réclamer qu'une partie du notionnel en collatéral pour les vendeurs permet de faire exploser le rendement et d'enfin rendre cette activité réellement attractive.
Reprenons l'exemple déjà évoqué à plusieurs reprises du vendeur de call sur BTC, à un prix de marché de 100 000 dollars. S'il devait être entièrement collatéralisé, il immobilise 100 000 dollars pour encaisser 1 800 dollars de prime, soit 1,8 % sur le mois, un rendement qui n'intéresse aucun professionnel. Avec un moteur qui ne couvre que le pire mouvement plausible avant liquidation, le même trade ne mobilise plus qu'une fraction du notionnel et le rendement grimpe autour de 12 %.
La plus-value est encore plus claire sur un portefeuille réel. Un market maker qui vend un call ETH et achète un perp ETH pour se couvrir voit, dans un système classique, du collatéral exigé sur chacune des deux lignes, alors que les risques se compensent en partie. Le moteur de portefeuille ne retient que le risque net, ce qui permet de détenir des positions sur des centaines de strikes et d'échéances simultanément, tout en ayant une seule position de couverture qui compense l'ensemble.
Autrement dit, le moteur de risque ne rend pas le produit meilleur pour le trader, pour une fois. En revanche, il le rend clairement meilleur pour les market makers, puisque leur métier devient enfin rentable. C'est la condition d'entrée de tout le reste, et c'est aussi ce qui explique le choix d'architecture de la V2. Étant donné que faire tourner un tel moteur de risque sur Ethereum était trop cher, Derive a choisi de construire sa propre blockchain. Non pas pour la performance du carnet d'ordres, qui est de toute façon géré off-chain, mais bien pour héberger son moteur de risque.
Le reste a suivi rapidement. Le rebranding de Lyra en Derive en août 2024, le lancement du token DRV en janvier 2025, et une offre de rachat de Synthetix à 27 millions de dollars en mai 2025, finalement retirée après les critiques des deux communautés. À ce moment-là, le protocole a la bonne architecture depuis près de deux ans, et pourtant les volumes restent modestes. Ce qui manquait n'était donc plus technique.
Il aura donc fallu attendre octobre 2025, soit plus de quatre ans après le lancement de Lyra, pour qu'un market maker institutionnel identifié accepte de coter sur Derive. Ce fut FalconX, et l'annonce méritait d'être lue dans le détail, parce qu'elle dit beaucoup sur le rapport de force. FalconX ne plaçait pas son collatéral sur Derive Chain, il le conservait de son côté et sa position était représentée on-chain sous forme de fxUSDC. Le protocole a donc dû adapter son produit aux contraintes du market maker, et non l'inverse.
À cela s'ajoutent des incitations directes payées par Derive, et elles sont loin d'être symboliques. Le programme institutionnel distribue jusqu'à 500 000 USDC de rebates et 1 million de DRV par période de 28 jours, répartis selon un score de market making qui récompense la couverture du marché, la qualité des cotations et la réactivité en RFQ. S'y ajoutent, pour les plus gros apporteurs de liquidité, des frais maker négatifs allant jusqu'à −0,005 % sur les options, ce qui signifie que le market maker est payé pour coter plutôt que de payer pour trader.
Il faut dire que le timing a joué un rôle important dans l'arrivée de ce premier market maker. Le krach du 10 octobre 2025, qui a provoqué environ 19 milliards de dollars de liquidations en cascade (et probablement plus en réalité), a asséché deux des grandes sources de rendement institutionnel du marché : le basis trade et le farming de tokens avant leur lancement. Parfois, le malheur des uns fait le bonheur des autres.
Nick Forster, le CEO de Derive, l'a résumé récemment sur le podcast de Bankless en expliquant que vendre des options était devenu l'une des rares façons de générer un rendement durable à grande échelle. Autrement dit, la demande de vendeurs d'options est arrivée d'elle-même, au moment précis où l'infrastructure était enfin prête à l'accueillir.
La liquidité de Derive vient aujourd'hui de deux canaux. Le carnet d'ordres central, alimenté par des market makers professionnels qui cotent la surface. Et le RFQ, où un trader demande un prix sur une structure complète, parfois à plusieurs jambes, et où les market makers répondent en concurrence. Le second concentre les gros tickets : c'est par là que passent les blocs institutionnels.
Le premier canal est le carnet d'ordres central, alimenté par des market makers qui cotent en continu. Le programme institutionnel spécifie que pour être rémunéré, un market maker doit afficher une taille minimale de 500 dollars par cotation, sur des options dont le delta se situe entre 1 et 98, et il est évalué par des photographies du carnet prises au hasard dans des fenêtres de quinze minutes.
À cela s’ajoutent des seuils d'éligibilité, avec plus de 50 millions de dollars de notionnel sur 28 jours et plus de 2 % de part de volume. Autrement dit, il ne s'agit pas de poster quelques ordres opportunistes, mais de tenir la surface en permanence.
Le second canal est le RFQ, pour request for quote. Plutôt que de traverser le carnet, un trader décrit la structure qu'il veut exécuter, parfois à plusieurs jambes, et la soumet à l'ensemble des market makers, qui répondent en concurrence. L'exécution est atomique, c'est-à-dire que toutes les jambes passent ensemble ou aucune, ce qui évite de se retrouver avec une stratégie à moitié construite. C'est par là que passent les gros tickets institutionnels.
Derive note les market makers via un système de scoring qui dépend de l'écart entre le prix proposé et le pire prix que le trader était prêt à accepter, mais aussi de la rapidité de réponse, avec un maximum pour une première cotation en moins de cinq minutes. Et surtout, sur chaque RFQ exécuté, le market maker qui remporte le trade voit son score multiplié par 1,2 quand les autres répondants conservent un facteur 0,5. Le protocole rémunère donc le fait de coter, même sans gagner, ce qui est précisément ce qu'il faut pour qu'un trader reçoive plusieurs prix en face de sa demande.
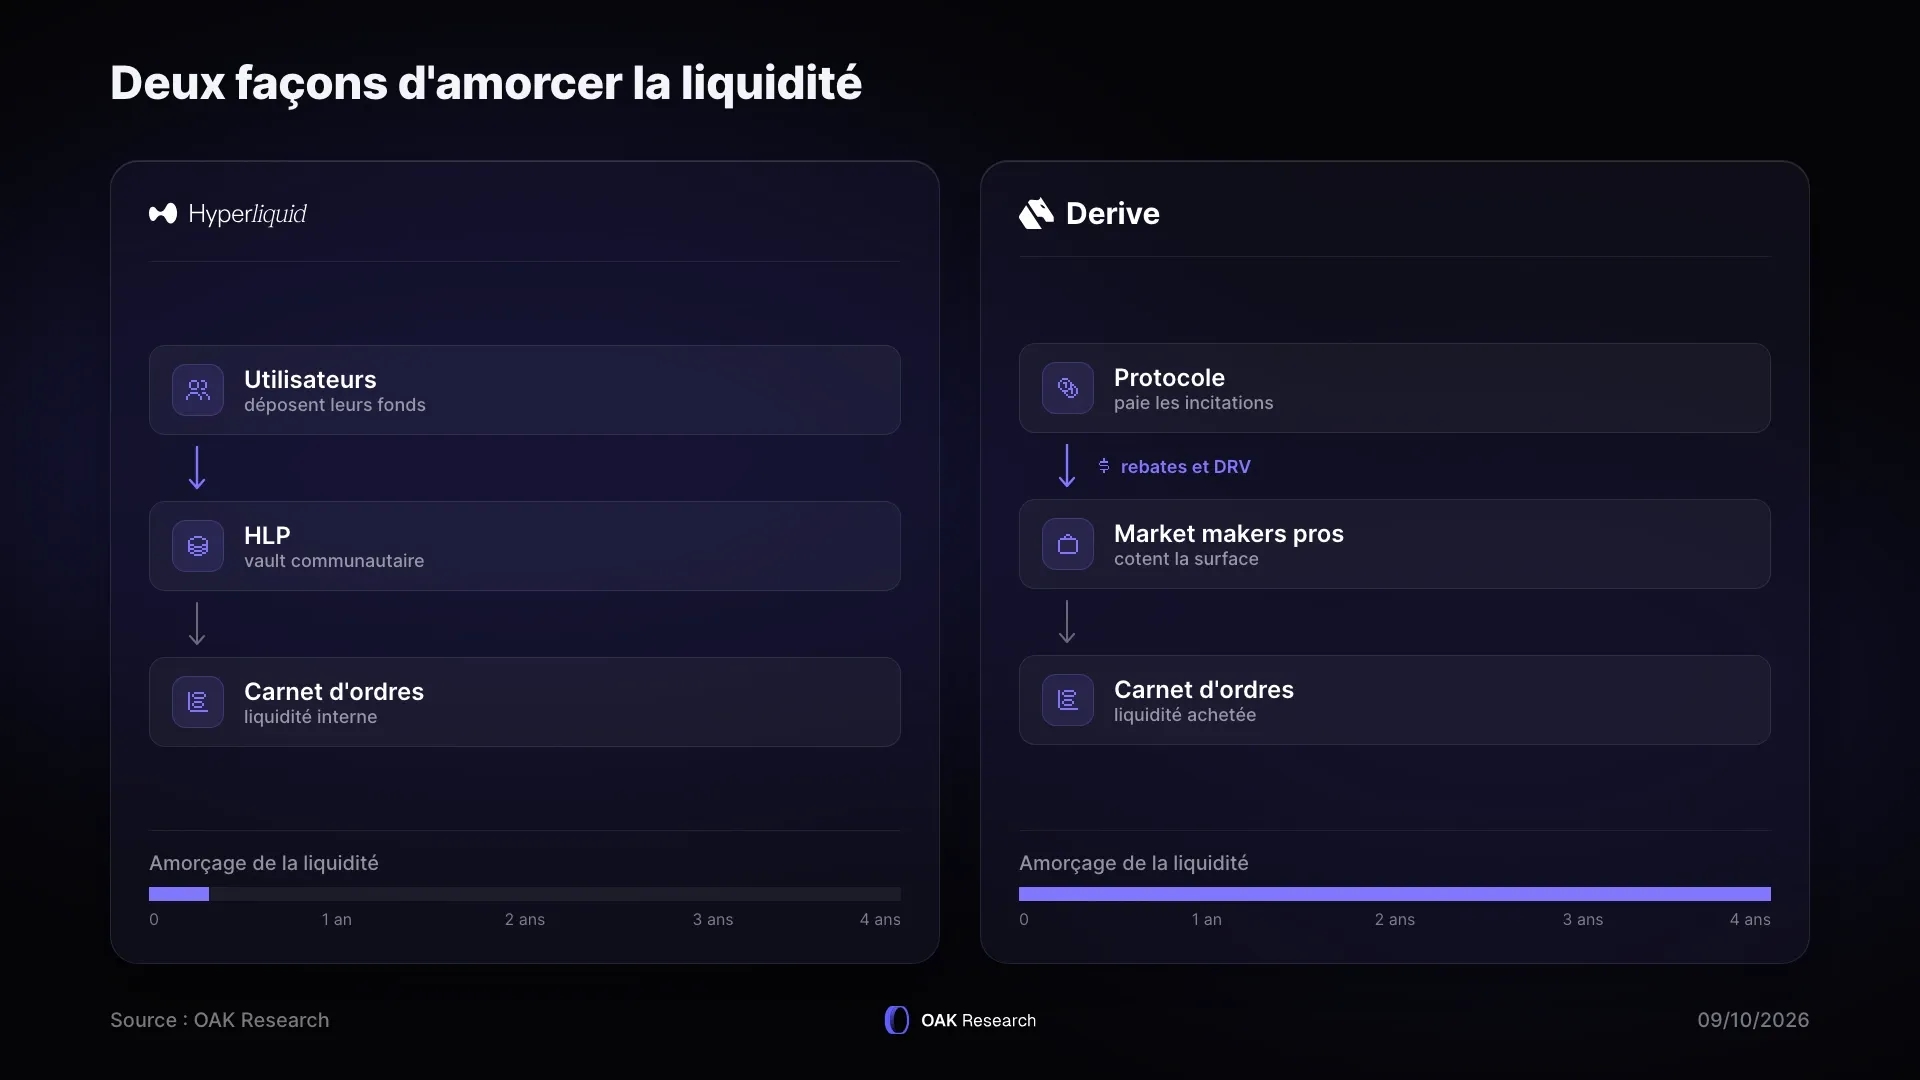
C'est ici que la comparaison avec Hyperliquid commence à être intéressante. En effet, les deux protocoles ont résolu le même problème de façons opposées. D’un côté, pour répondre au problème du carnet d’ordres vide, Hyperliquid a créé le HLP. Il s’agit d’un vault communautaire dans lequel n'importe qui dépose des fonds et qui joue le rôle de market maker du protocole. La liquidité est venue des utilisateurs eux-mêmes, en quelques mois, avant même que les market makers professionnels ne s'y intéressent.
Ce modèle fonctionne parce qu'un perp est un instrument linéaire sur un marché unique : un algorithme relativement simple peut tenir ce rôle. Pour les options, c'est précisément ce qui a échoué pendant cinq ans, de Hegic à Lyra V1 en passant par les vaults de Ribbon. Une pool passive ne peut pas repricer une surface de volatilité entière en temps réel sans se faire arbitrer systématiquement.
Derive a donc dû emprunter l'autre chemin, beaucoup plus long et plus cher : construire d'abord le moteur de risque, puis payer des professionnels pour venir. Hyperliquid a amorcé sa liquidité en interne et en quelques mois, Derive a dû l'acheter à l'extérieur et en quatre ans. C’est le meilleur résumé de la différence de complexité entre perps et options.
Les chiffres de l'année sont assez clairs sur le succès de Derive. Au 25 septembre, le notionnel cumulé des options atteint 14,22 milliards de dollars, soit déjà 2,6x l’année 2025. Le meilleur mois a été inscrit en septembre, avec 3,43 milliards de dollars et 453,3 millions de dollars sur la seule journée du 21 septembre. En termes de dominance, Derive représente 88,1 % des primes d’options on-chain et 74,9 % du notionnel, à date du 25 septembre.
Deux remarques sont nécessaires sur ces chiffres. D'abord, l'écart entre la part des primes (88,1 %) et celle du notionnel quotidien (74,9 %) n'est pas anodin. La prime correspond à l'argent réellement payé pour acheter les options, alors que le notionnel mesure la taille théorique des positions. Un protocole qui traite beaucoup d'options très éloignées du prix actuel affiche un notionnel élevé pour des primes faibles. Derive capte donc une part encore plus grande de la valeur économique du secteur que de son volume apparent, ce qui est plutôt bon signe.
Ensuite, et c'est la nuance la plus importante, la croissance du volume ne se traduit pas mécaniquement en revenus. Sur la semaine du 21 au 25 septembre, celle du record absolu, le notionnel a progressé de 19,6 % mais les frais ont baissé de 11,8 %, et le revenu total de la semaine n'a atteint que 120 200 dollars. Les frais rapportés au notionnel sont tombés à 1,19 point de base en septembre, le niveau le plus bas de l'année.
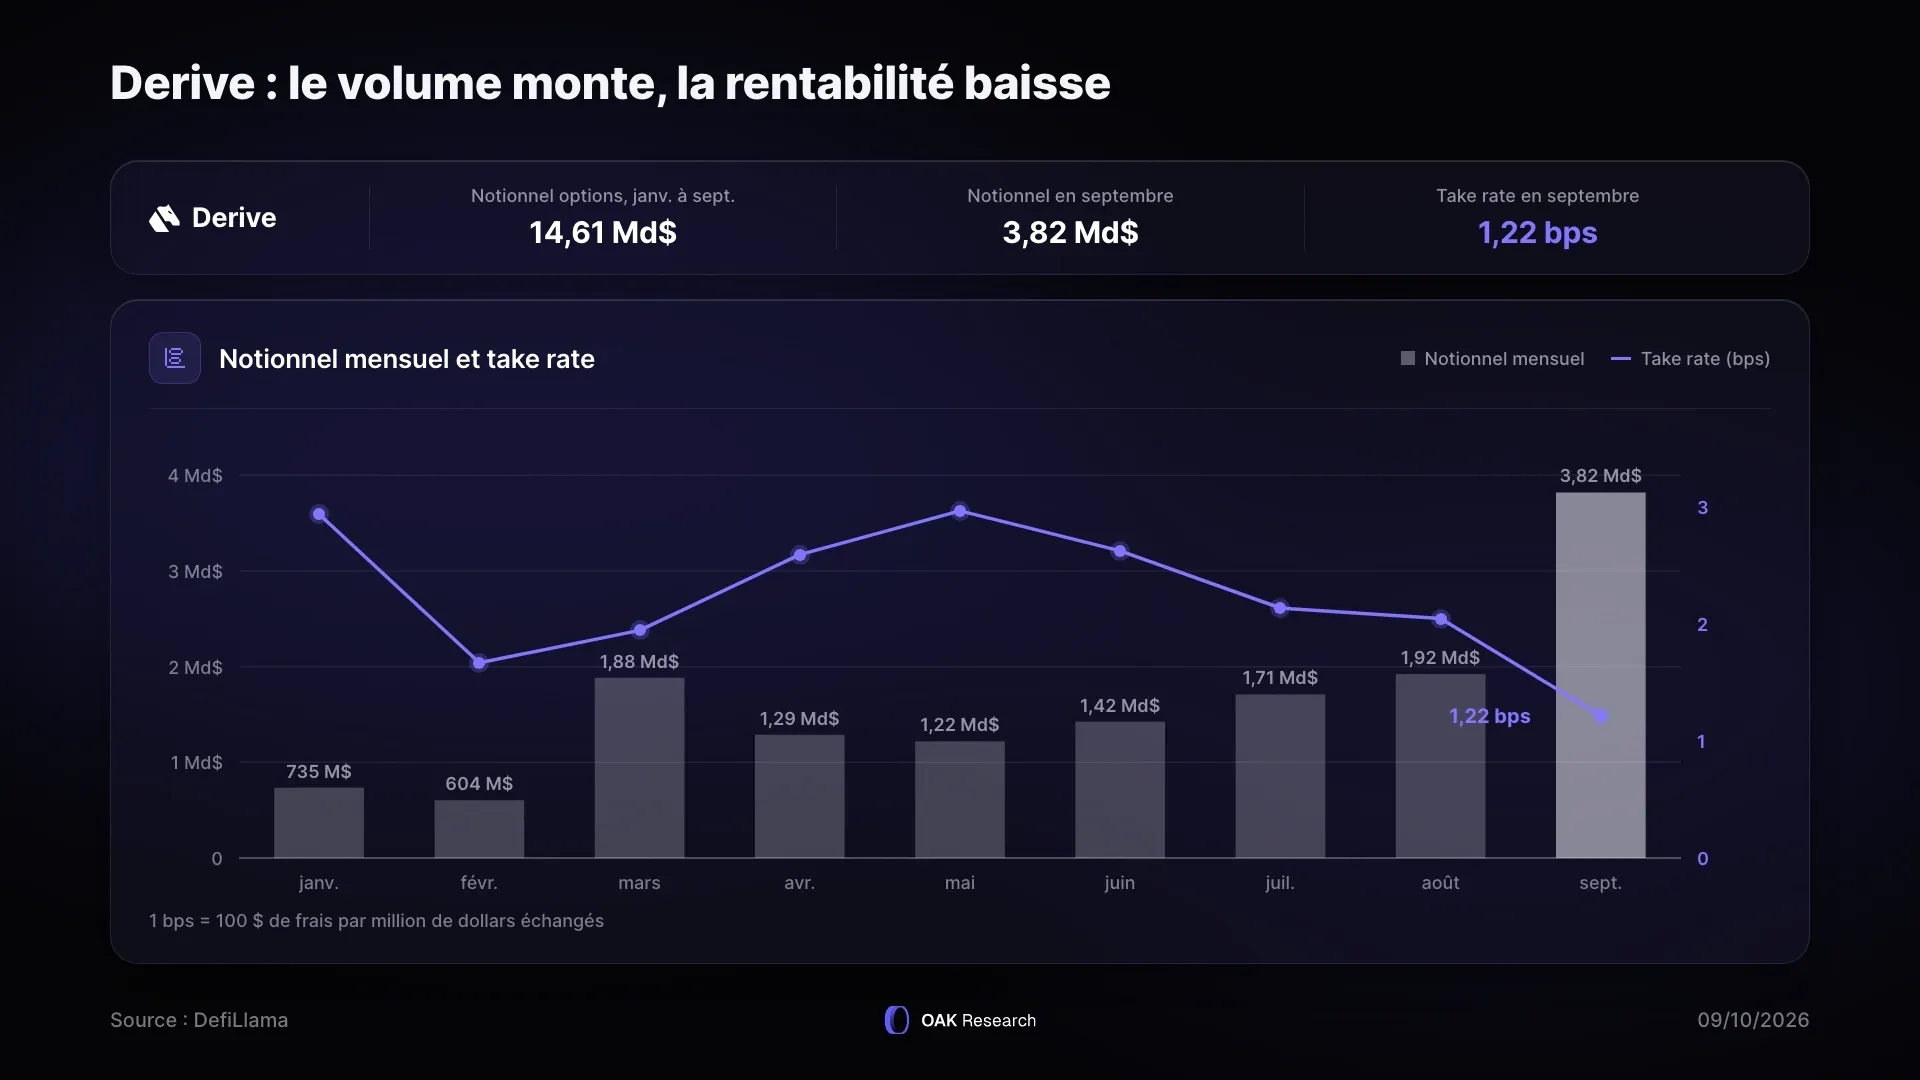
En revanche, la croissance du volume ne se transforme pas en revenus. Sur la semaine record de septembre, le notionnel progresse de 19,6 % pendant que les frais reculent de 11,8 %. L'explication tient à la grille tarifaire : les frais d'options sont plafonnés à 12,5 % de la prime, ce qui les écrase dès que le flux se porte sur des strikes éloignés, et sur les RFQ la jambe la moins chère d'une structure est entièrement gratuite. Une clientèle qui se professionnalise rapporte mécaniquement moins par dollar échangé.
L'explication tient à la grille tarifaire. Sur le carnet d'ordres, un preneur paie 50 centimes de frais de base, auxquels s'ajoute le plus petit des deux montants suivants : 0,03 % du notionnel ou 12,5 % de la prime de l'option. Ce plafond à 12,5 % de la prime est décisif, car il fait chuter les frais rapportés au notionnel dès que les traders se portent sur des options très éloignées du prix actuel, dont la prime est faible pour un notionnel élevé.
À cela s’ajoute le traitement des structures : sur les RFQ, les jambes sont regroupées par catégorie, la plus chère paie plein tarif, la moins chère est entièrement gratuite, et les deuxième et troisième reçoivent 50 % de remise. Autrement dit, un spread à deux jambes ne paie rien sur la seconde. Plus la clientèle se professionnalise et utilise des structures complexes et des strikes lointains, plus le revenu par dollar échangé diminue.
À noter enfin que Derive propose aussi des perps, mais leur rôle est différent. Leur open interest a atteint 94,9 millions de dollars le 21 septembre, soit un vingtième de celui des options. Ils ne servent pas à concurrencer Hyperliquid, mais à permettre à un trader de couvrir son exposition directionnelle depuis le même compte, ce qui est exactement ce dont un market maker a besoin.
Le 6 octobre 2026, Derive a éteint sa propre blockchain. La V3 compile la marge, le settlement et les permissions en binaire RISC-V, les exécute et les prouve hors chaîne avec le zkVM SP1 Hypercube, puis regroupe les opérations en batches vérifiés sur Ethereum par une preuve PLONK. Le coût de vérification est fixe, autour de 400 à 500 000 unités de gas par batch, qu'il contienne un trade ou un million.
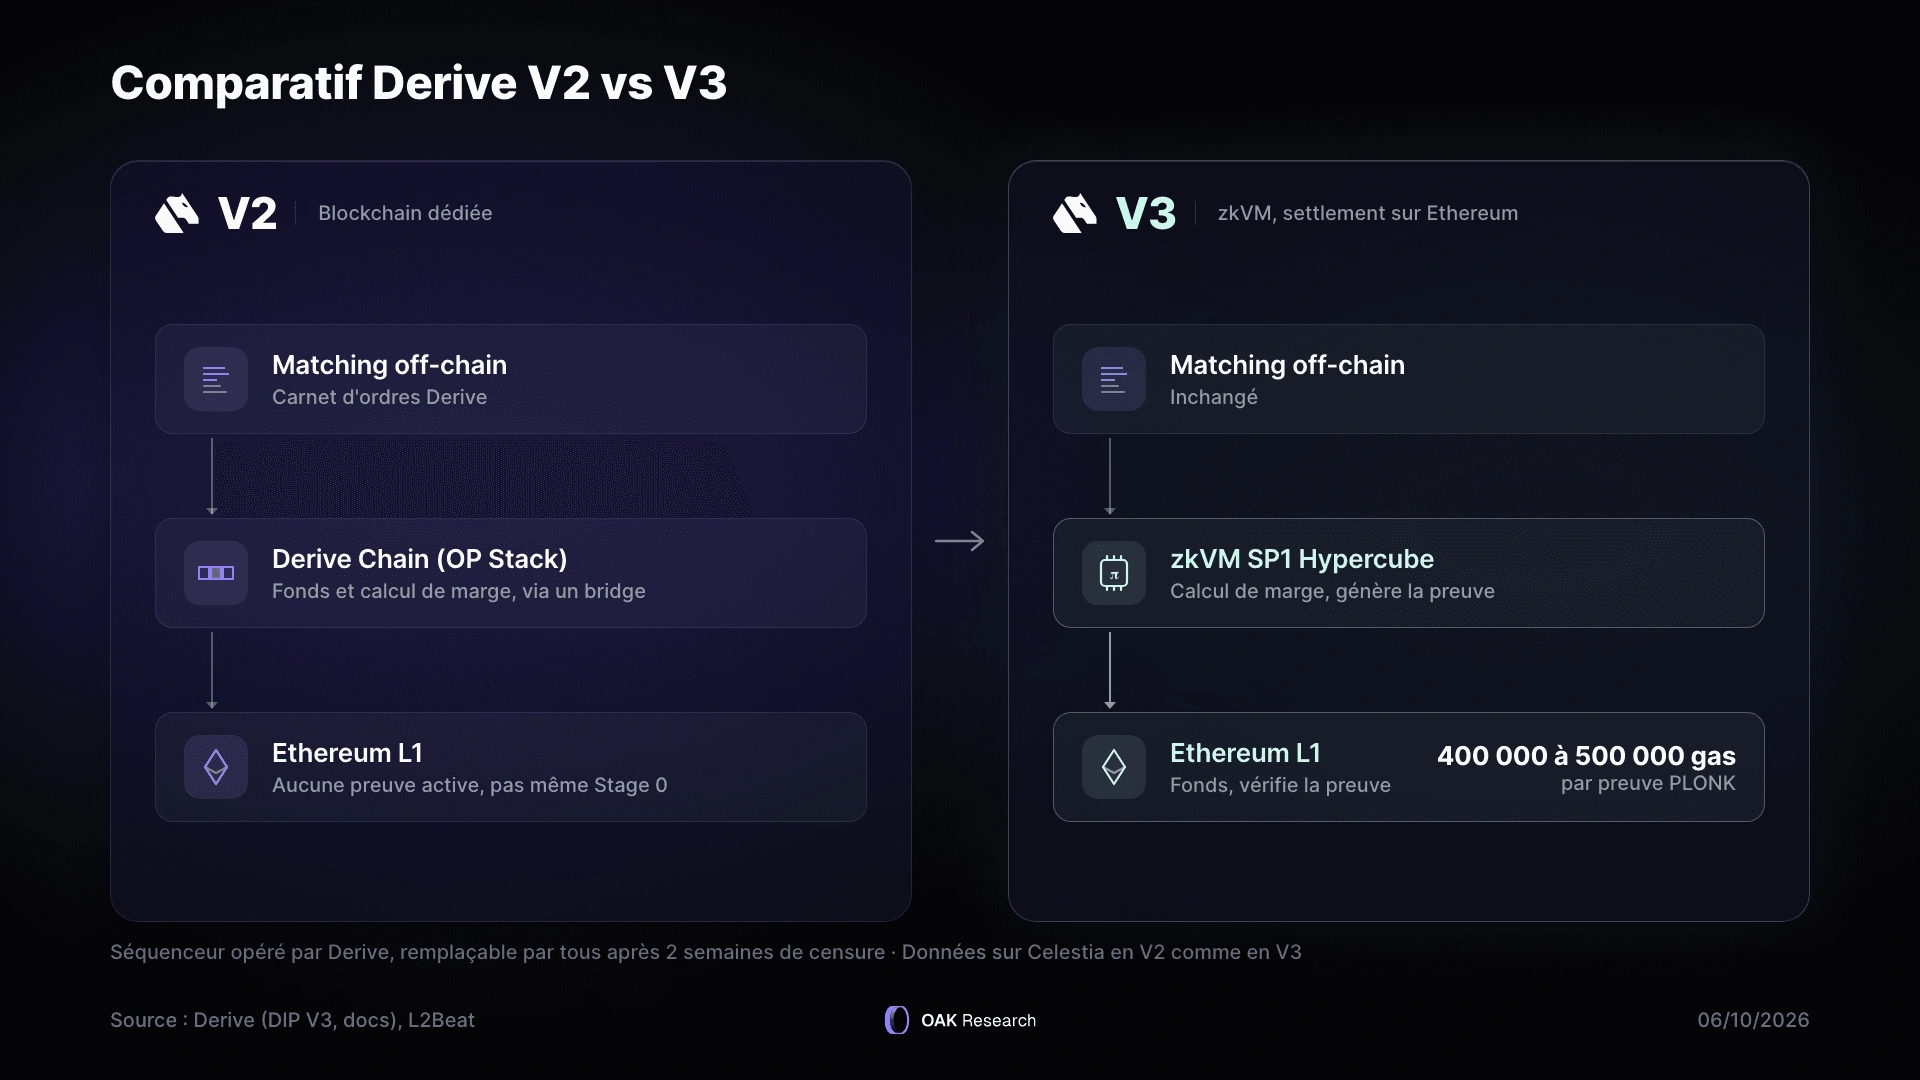
Pour un intégrateur, cela se résume à une API unique et un seul lieu de règlement, sans bridge à gérer. S'y ajoutent le déploiement de vaults en un clic, qui permet à n'importe qui de devenir curateur d'une stratégie et d'en percevoir des frais de gestion et de performance, l'emprunt d'actifs non-cash comme l'ETH ou le HYPE, et des contrôles de clés de session pour les desks.
Les Builder Codes, eux, existent depuis février 2026. Le principe est identique à celui d'Hyperliquid : un builder soumet les ordres de ses utilisateurs avec son identifiant et un extra_fee optionnel, qui lui est reversé directement toutes les quatre semaines. Sans exclusivité, sans permission et sans volume minimum. Le programme API Broker s'y superpose, avec 10 à 50 % des frais nets reversés selon le volume sur 28 jours et les stDRV détenus.
Dans l’idée, c’est à peu près la même thèse que celle que nous évoquions pour Hyperliquid. La vraie force du protocole n’est pas d’être un front-end unique sur lequel on innove et on tente de garder les utilisateurs, mais un back-end (infrastructure et liquidité) sur lequel d’autres construisent des fonctionnalités, des marchés et font le travail de marketing pour attirer des utilisateurs.
L'intérêt est encore plus fort pour les options que pour les perps. Comme nous l'avons montré dans le premier article, la barrière principale à l'adoption des options est l'utilisateur : l’immense majorité des traders cryptos n’ont pas de connaissances en finance et ne savent pas ce qu’est une chaîne d'options avec ses bid, ask, mark, volatilité implicite et greeks pour chaque strike.
Alors que si un wallet ou une interface connue peut proposer à ses utilisateurs de “protéger son ETH sous 3 000 dollars” ou de “gagner un rendement en acceptant de vendre à 6 000 $”, forcément l'utilisateur n'a plus besoin de savoir qu'il achète un put ou qu’il vend un call couvert. La complexité devient le problème du builder et du moteur de risque.
On l’a vu avec Hyperliquid. Lorsque Phantom a utilisé les Builder Codes pour intégrer les perps dans son wallet, il a généré environ 20 millions de dollars de frais de builder code en moins d'un an, auprès d'utilisateurs qui n'avaient jamais ouvert Hyperliquid. C’est tout ce que Derive pourrait faire avec ses propres Builder Codes.
Pour être honnête dès le début, l’adoption n’est encore qu’à un stade embryonnaire. Mais c’est aussi pour cette raison qu’il est intéressant d’en parler aujourd’hui. Pour rappel, les Builder Codes d’Hyperliquid ont pris plusieurs mois avant que tout le monde ne réalise enfin leur intérêt (lancés en octobre 2024, découverts réellement en juin 2025 lorsque Phantom et autres les ont adopté).
Dream, une application mobile qui abstrait entièrement la complexité des options, est aujourd'hui le builder le plus avancé, au point que DefiLlama suit désormais ses revenus de builder fees sur Derive comme une ligne distincte. LEVR, de son côté, construit une expérience de 0DTE sur Derive et a calé son déploiement mainnet sur la reprise du trading en V3. Derive courtise par ailleurs ouvertement les équipes qui construisent des vaults de rendement, des produits structurés à payoff fixe, des applications mobiles et des stratégies d'agents.
Nick Forster a fixé publiquement la barre : une équipe extérieure devrait pouvoir lancer un produit sur Derive en environ une heure. Reste à vérifier combien d'équipes le feront réellement, et c'est le principal élément à surveiller dans les prochains mois.
Derive a développé l’infrastructure la plus avancée du secteur des options on-chain, centrée autour de son moteur de risque, de la marge de portefeuille et de son settlement. C’est ce qui lui vaut sa position de leader, avec près de 75 % du volume notionnel. Mais cette position peut être challengée à tout moment par de nouveaux protocoles qui profiteraient de cinq ans d’expérience accumulée pour construire un concurrent sérieux.
L’un des seuls protocoles à avoir réussi à construire une infrastructure suffisamment performante pour que la liquidité n’en sorte plus jamais, c’est Hyperliquid. En ajoutant la distribution, notamment à travers les Builder Codes, le résultat est qu’à l’heure actuelle, il est devenu plus rentable de construire au-dessus d’Hyperliquid que de tenter de reconstruire un concurrent depuis zéro.
C’est exactement le seuil que Derive cherche à atteindre, dans un secteur où la liquidité est encore plus difficile à attirer et à retenir, comme nous l’avons expliqué tout au long de cet article.
Bien que le problème de la liquidité soit encore plus important pour les options que pour les perps, Derive dispose d’un avantage précieux. Derive V3 est tout simplement l’infrastructure la plus performante jamais déployée par un protocole d’options on-chain. Et sa vraie force n’est même pas là, elle est dans le fait qu’elle rend cette infrastructure ouverte à n’importe quel développeur externe.
Il faut bien distinguer les deux effets. L’efficacité du capital permise par le moteur de risque sert à retenir la liquidité des market makers, c’est-à-dire à garantir que les prix sont là. Mais elle n’amène aucun trader. Ce qui amène les traders, c’est la distribution, et c’est précisément ce que permettent les Builder Codes.
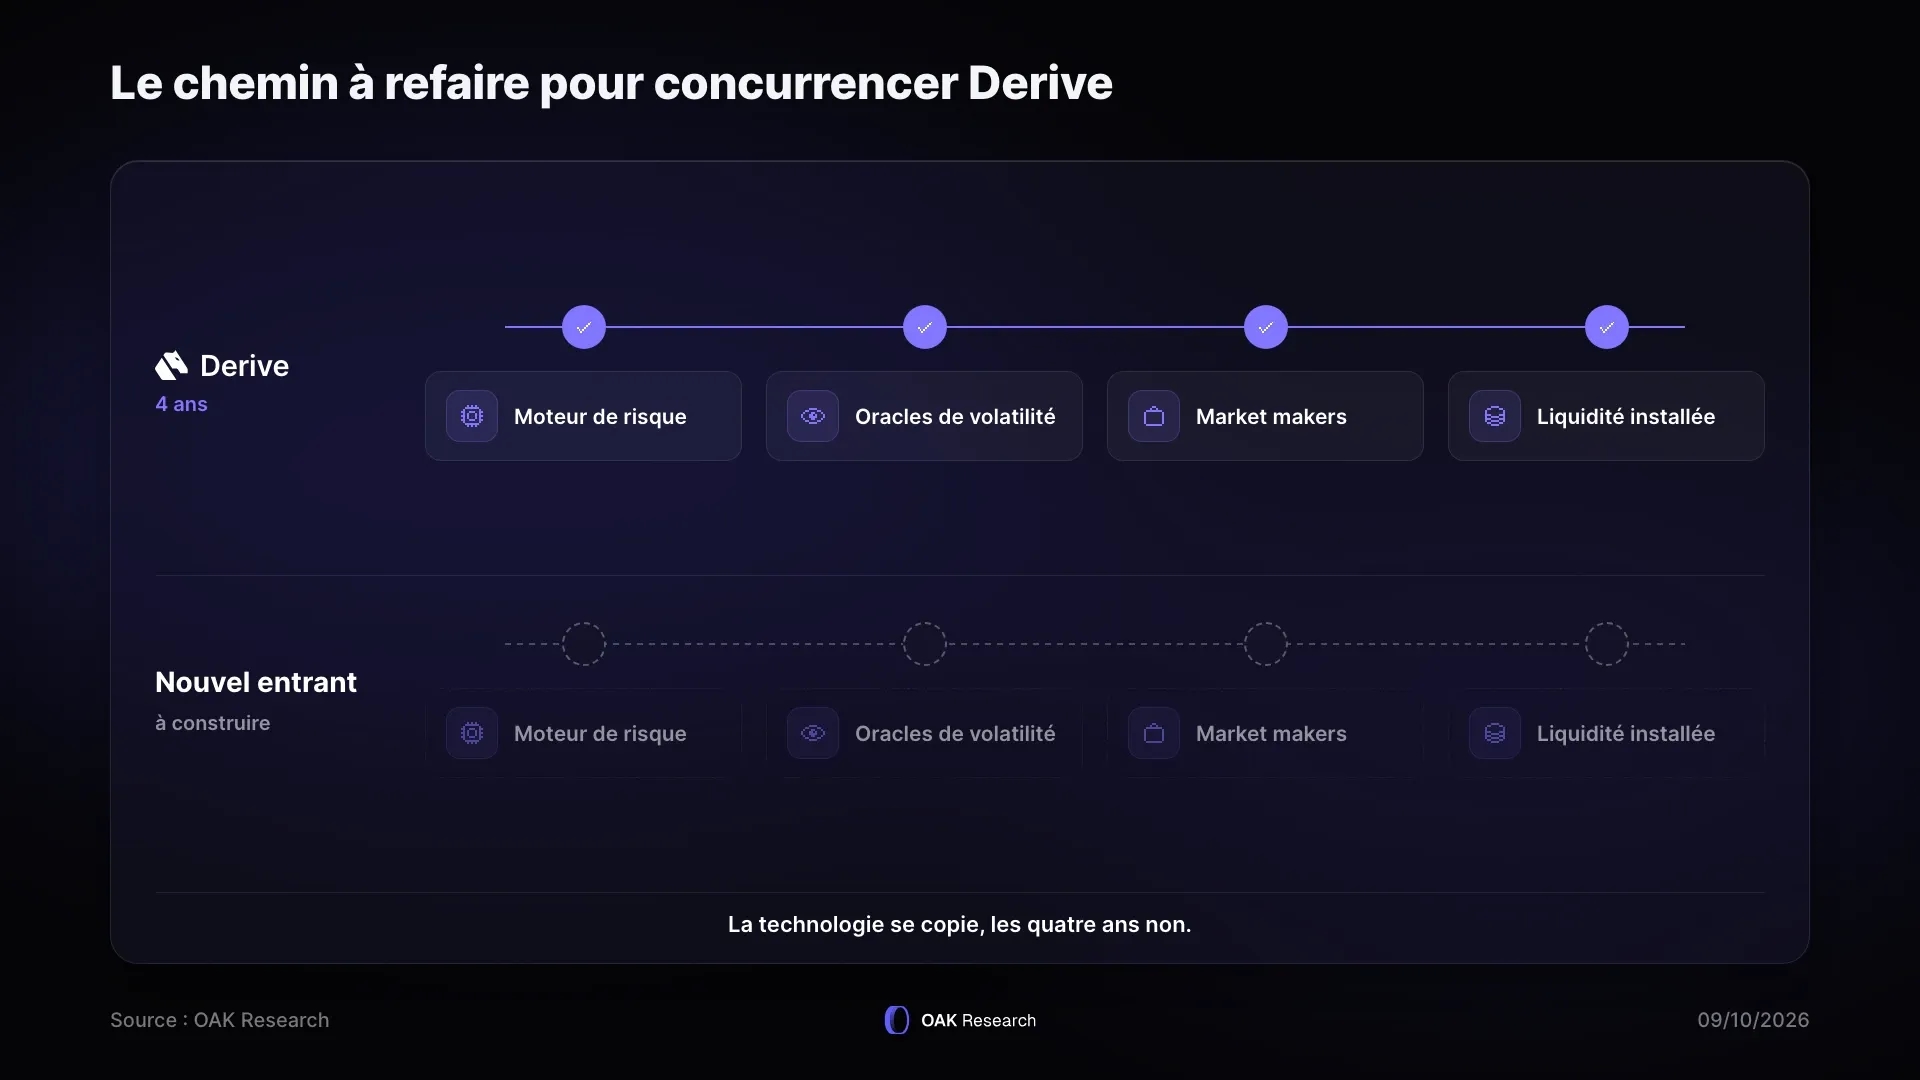
Et c’est là que le raisonnement se boucle. Pour un développeur qui veut proposer des options à ses utilisateurs, construire son propre exchange signifie refaire tout ce que Derive a mis cinq ans à faire : un moteur de risque, des oracles de volatilité, et surtout convaincre des market makers de venir coter des centaines d’instruments à perte pendant la phase d’amorçage.
Si la boucle s'enclenche, le mécanisme est connu. Plus le capital des market makers est productif, plus ils cotent de strikes et d'échéances. Plus la liquidité est profonde, plus le flux sophistiqué arrive, et plus les opportunités de market making augmentent. Les builders amènent du flux que Derive n'aurait jamais capté seul, ce flux renforce la liquidité, qui rend la plateforme plus attractive pour les builders suivants.
En se branchant sur Derive, il récupère tout cela immédiatement et se concentre sur ce qu’il sait faire, à savoir son produit et ses utilisateurs, tout en étant rémunéré sur le flux qu’il apporte.
Si la boucle s’enclenche, le mécanisme est connu. Plus le capital des market makers est productif, plus ils cotent de strikes et d’échéances. Plus la liquidité est profonde, plus l’exécution est bonne, et plus il devient intéressant pour un builder de s’y brancher. Chaque builder amène ensuite un flux que Derive n’aurait jamais capté seul, ce flux crée davantage d’opportunités pour les market makers, qui cotent mieux, ce qui renforce encore la liquidité et attire les builders suivants.
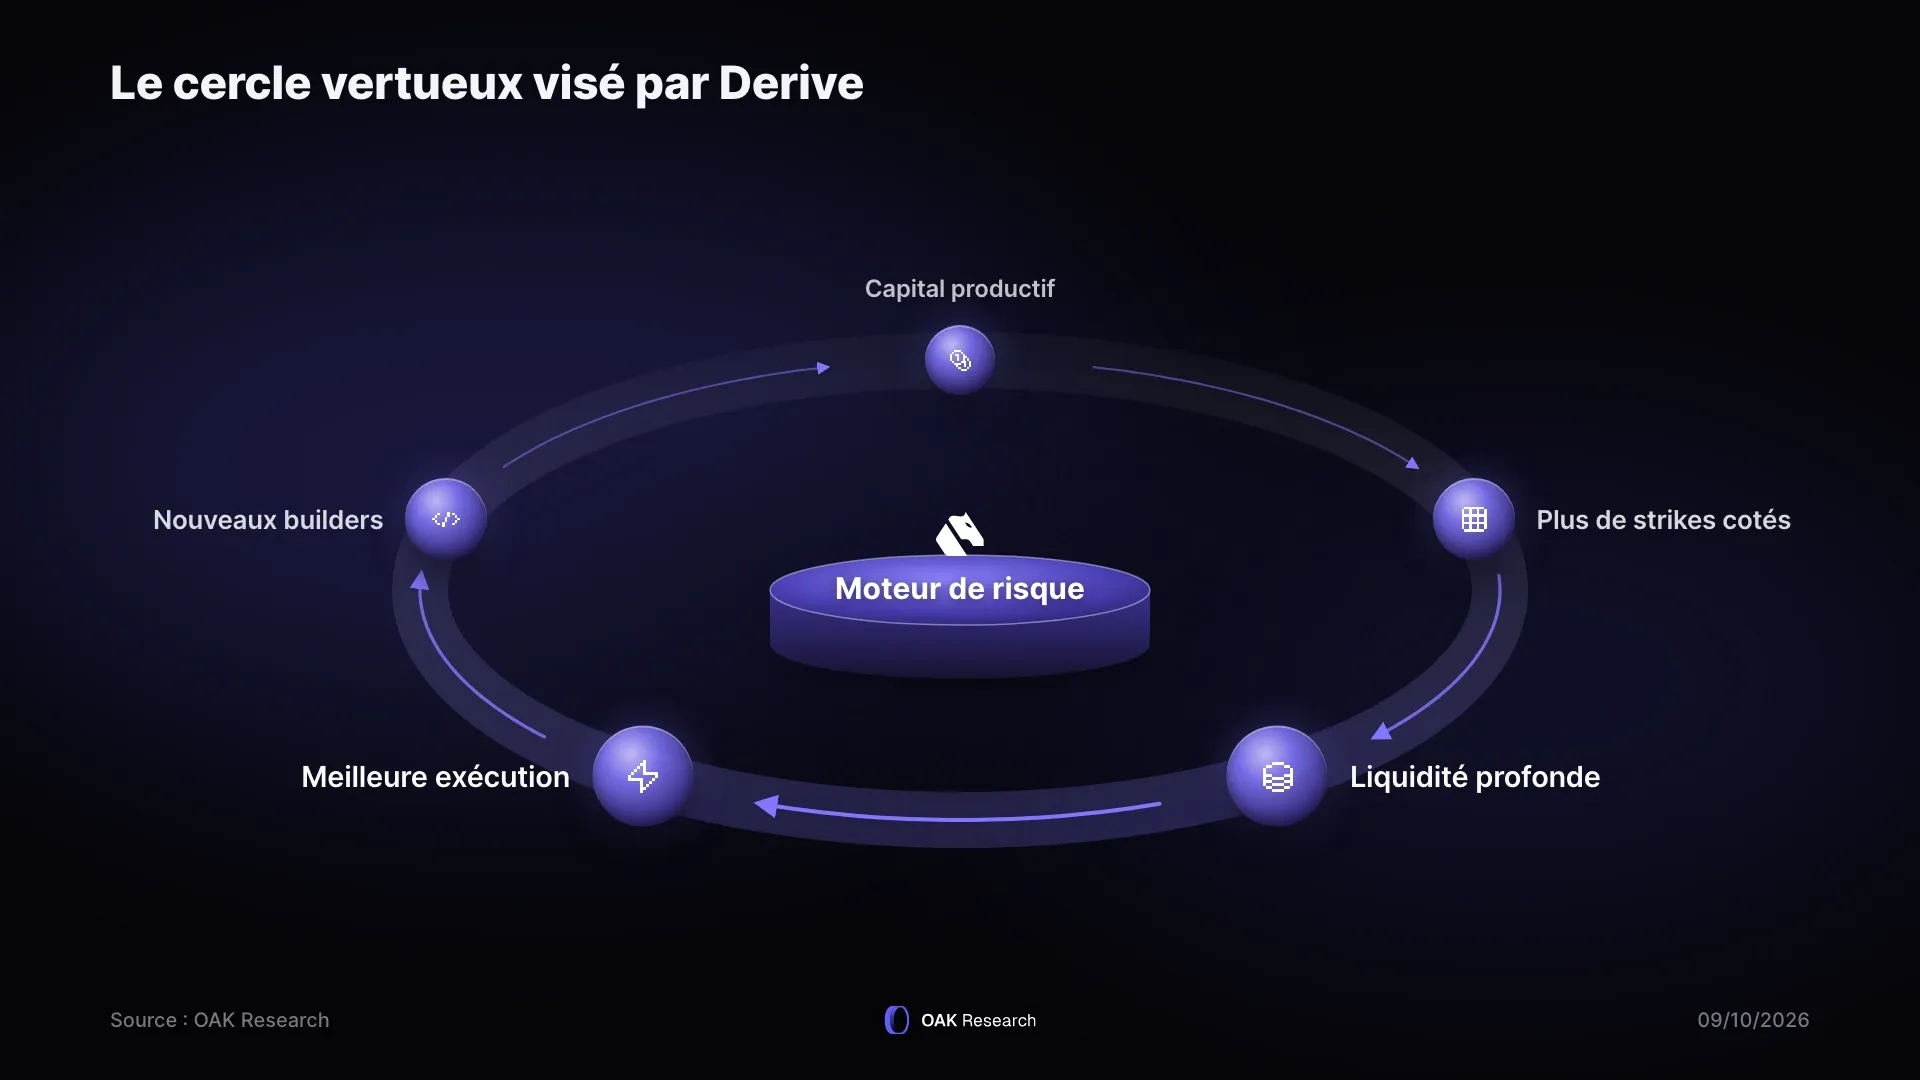
À terme, c’est cette accumulation qui transformera l’avance actuelle de Derive en position difficile à rattrapper : non pas parce que la technologie serait impossible à copier, mais parce qu’un concurrent devrait reconstruire à la fois la liquidité, l’historique de pricing et le réseau de builders. Exactement ce qui protège Hyperliquid aujourd’hui.
Reste que, pour Derive, cette boucle est encore une hypothèse. Les market makers sont là, mais payés pour l’être. Les builders commencent à arriver, mais ils se comptent sur les doigts d’une main.
On l’a compris, l’infrastructure se réplique, mais ce qui ne se réplique pas, c’est un marché doté de liquidité, d'un historique de pricing et de market makers professionnels. Pour autant, est-ce que ça veut dire que Derive est intouchable ? Est-ce que ça veut dire qu’on peut considérer que le moat de Derive est sa liquidité et son moteur de risque ?
Il existe pourtant un indice sérieux en faveur de la thèse. En novembre 2025, Derive a listé des options HYPE avant Deribit et est devenu le lieu de référence de ce marché. Sur les actifs que les plateformes centralisées ne couvrent pas, ou trop tard, Derive est la principale venue. C'est exactement ce que les univers de risque de la V3 industrialisent.
Et si ce n’était pas Derive le prochain Hyperliquid, mais bien Hyperliquid lui-même ? La question s'est invitée dans le débat le 7 octobre, au lendemain de la migration V3. Jeff Yan a évoqué en conférence les options comme prochain grand axe produit de Hyperliquid, avec l'idée de pouvoir couvrir spot et perps sur le même carnet d'ordres. Plusieurs médias l'ont titré ainsi, le DRV a corrigé dans la foulée, et la réaction a été immédiate : si l'acteur qui a gagné les perps s'attaque aux options, que reste-t-il à Derive ?
Une précaution s'impose d'abord sur ce qui a réellement été dit. Jeff n’a pas réellement dit qu’il voulait se lancer dans les options, mais que s’il devait s’intéresser à un secteur qui est actuellement sous-représenté, ce serait celui des options. Il a constaté que les options sont immenses en finance traditionnelle et quasi inexistantes on-chain, et qu'il s'agit donc d'un problème intéressant à résoudre.
HIP-4 est déployé depuis février 2026 et permet justement à n'importe qui de déployer des marchés d'outcome et des instruments bornés proches des options binaires. Des dizaines d'équipes construisent déjà dessus et pour autant, même si nous sommes de fervents défenseurs d’Hyperliquid, la réalité est qu’aucune n'a entamé la part de marché de Derive.
Il y a d'ailleurs une ironie à relever. Si Hyperliquid venait un jour attaquer frontalement ce marché, il devrait refaire exactement le chemin décrit dans cet article : construire un moteur de risque capable de gérer un risque non linéaire, trouver des oracles de volatilité, et convaincre des market makers de coter des centaines d'instruments pendant la phase où le flux est majoritairement toxique. Son carnet d'ordres et sa liquidité delta seraient un atout considérable pour la couverture, mais ils ne remplacent ni le moteur de marge, ni les quatre années passées par Derive à faire venir les teneurs de marché.
Cela ne signifie pas que Derive conservera 88 % de part de marché. C'est même hautement improbable, et l'équipe ne le prétend pas. Mais sur un marché dont tout le monde s'accorde à dire qu'il va croître de plusieurs multiples, perdre la moitié de sa part de marché tout en multipliant son volume par cinq reste une trajectoire enviable. Le vrai risque n'est pas qu'un concurrent arrive, c'est que le marché ne grandisse pas.
35 % des frais du protocole financent des rachats de DRV sur le marché, et une proposition de gouvernance publiée le 24 septembre vise à porter cette part à 50 %. Au rythme actuel, cela reste modeste : une année complète de rachats à 50 % représenterait environ 0,43 % de la capitalisation, et le revenu hebdomadaire tournait autour de 120 000 dollars fin septembre.
Le token a pourtant triplé en septembre, passant de 0,14 à 0,45 dollar, ce qui valorisait le protocole à environ 83 fois son revenu annualisé. Le marché price donc une croissance future, pas les revenus actuels. À quoi s'ajoute un historique de dilution : en septembre 2025, alors que la capitalisation était tombée à 28,5 millions de dollars, la DAO a voté la création de 500 millions de DRV supplémentaires, soit 50 % d'offre en plus, dont 46 % pour les contributeurs, revenant sur un engagement de ne plus émettre.
Gagnez en légitimité et en visibilité
Touchez une audience qualifiée grâce à des analyses et rapports approfondis. Contactez-nous pour un partenariat, mettre en avant votre projet ou toute demande professionnelle.
Derive a réussi la partie la plus difficile et doit encore prouver la plus importante. La partie difficile, c'était de faire venir des market makers professionnels là où cinq générations de protocoles avaient échoué. La partie importante, c'est de transformer cette liquidité en avantage durable, et elle se jouera sur les builders.
Trois indicateurs trancheront dans les prochains mois : le comportement de la liquidité maintenant que les récompenses de trading sont en pause, le nombre d'applications tierces effectivement lancées sur la V3, et la part des volumes provenant d'utilisateurs qui ne sont pas des desks professionnels.
L'intérêt affiché par le leader des perps pour les options valide d'ailleurs la thèse de catégorie : un marché que l'on dit mort n'attire pas l'attention de l'acteur le mieux placé du secteur. Mais il rappelle aussi que les 88 % de parts de marché de Derive ne sont pas un acquis, seulement le résultat d'une absence de concurrence sérieuse jusqu'ici.
Rappel
La DeFi reste un terrain à haut risque. Faille de smart contract, depeg, mauvaise gestion des clés privées ou encore défaillance de protocole, les pertes sont toujours possibles. Cette analyse n'est pas un conseil en investissement : faites toujours vos propres recherches et n'engagez que ce que vous êtes prêt à perdre.
Bitcoin (BTC), Ethereum (ETH), Derive (DRV)
Bitcoin (BTC), Ethereum (ETH), Hyperliquid (HYPE), Derive (DRV)
Bitcoin (BTC), Ethereum (ETH), Derive (DRV)
Bitcoin (BTC), Ethereum (ETH), Derive (DRV), Hyperliquid (HYPE)

