Pourquoi les options on-chain n’ont jamais percé ? Anatomie de 5 générations d’échecs
Publié le
Les options sont le plus gros marché de dérivés au monde dans la finance traditionnelle, mais pèsent 0,2 % du volume des perps on-chain. Pourtant, depuis 2019, une trentaine de protocoles ont tenté d’apporter les options on-chain et presque tous ont échoué. Retour sur cinq générations d’échecs, d’Opyn aux vaults de Ribbon, et sur ce qui semble enfin changer aujourd’hui.
Préambule
En 2025, les marchés mondiaux de produits dérivés ont échangé 88,65 milliards de contrats d'options, contre 30,64 milliards de contrats de futures. Autrement dit, dans la finance traditionnelle, ce ne sont pas les contrats à terme, mais bien les options, qui sont le cœur des marchés dérivés.
En crypto, c'est tout l'inverse. Les marchés perps écrasent tout avec environ 7 900 milliards de dollars échangés sur les plateformes décentralisées en 2025. Les options on-chain ne représentent que 0,2 % de ce volume total, soit quelques milliards de dollars de notionnel par mois. Pourtant, ce constat est un peu moins vrai dans le segment « centralisé » des cryptos, puisque Deribit a traité près de 1 900 milliards de dollars de volume en 2025.
On comprend assez rapidement que les options sont les instruments les plus utilisés dans la finance, que les exchanges centralisés à l'instar de Deribit sont parvenus à capter une grosse partie de la demande, mais que la finance on-chain reste largement derrière. En disant ça, on croirait presque qu'aucun protocole n'a jamais tenté d'apporter les options on-chain. La réalité est que c'est tout l'inverse.
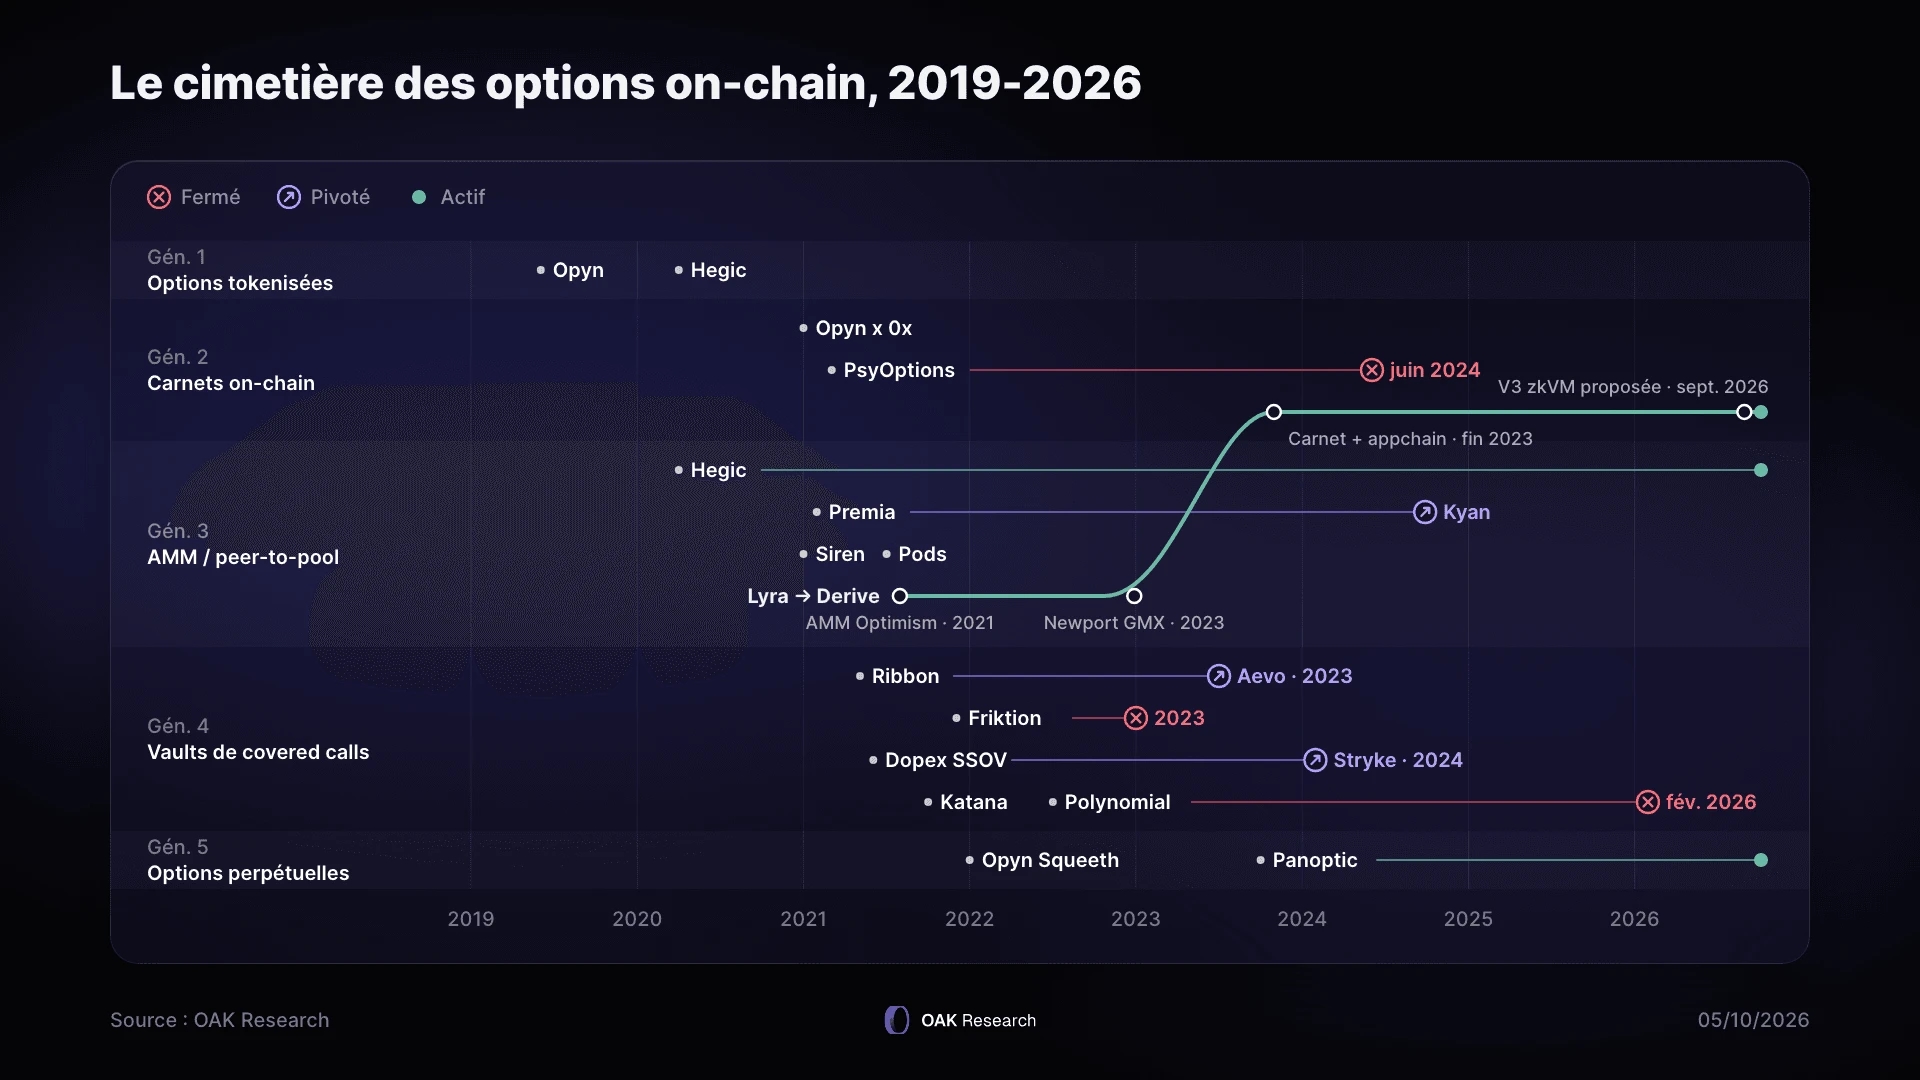
Depuis 2019, une trentaine de protocoles se sont attaqués aux options on-chain. Opyn a tokenisé les options. Hegic a mis une pool face aux acheteurs. Lyra a construit un AMM avec couverture automatique. Ribbon, Friktion et Dopex ont industrialisé la vente de volatilité dans des vaults et attiré des centaines de millions de dollars de dépôts en quelques mois. Panoptic a supprimé la notion d'échéance. PsyOptions a construit un carnet d'ordres sur Solana. Presque tous ont fermé, pivoté, ou survivent difficilement.
Pendant ce temps, les perps DEX sont passés d'une expérimentation de quelques projets à l'un des plus gros segments de l'industrie crypto, désormais porté par des géants comme Hyperliquid, Lighter et autres. Mais surtout, Coinbase a fait l'acquisition de Deribit pour 2,9 milliards de dollars, la plus grosse acquisition de l'histoire de la crypto, en sachant justement que le marché des options a un potentiel de croissance énorme.
Vous l'avez compris avec ce préambule, il existe une « anomalie » avec les options on-chain. Et comprendre pourquoi elle existe est essentiel pour évaluer sérieusement ce qui se passe aujourd'hui. Car depuis 2024, un protocole concentre l'essentiel du volume d'options on-chain et les courbes commencent enfin à ressembler à quelque chose. Cet article ne parle pas de lui. Il raconte les cinq générations de protocoles qui ont échoué avant, et ce que chaque échec a appris au secteur.
Devenir Premium
Débloquez l'ensemble de nos analyses et obtenez l'info utile, au bon moment.
Quelques rappels sur les options
Au cas où vous ne seriez pas familiers avec les options, un petit rappel de quelques notions s'impose. La meilleure analogie pour les comprendre reste celle de l'assurance. En deux mots, vous payez une prime à votre assureur (un montant chaque mois) et vous obtenez en échange un droit, celui d'être indemnisé si un sinistre survient.
Une option fonctionne exactement de la même manière. L'acheteur paie une prime et obtient le droit (mais jamais l'obligation, c'est un autre mécanisme) d'acheter ou de vendre un actif à un prix fixé à l'avance et jusqu'à une date donnée. Ce prix fixé s'appelle le strike, et la date donnée s'appelle l'échéance.
Ceci étant dit, il existe maintenant deux formes d'options. Un call donne le droit d'acheter, et on l'utilise donc quand on anticipe une hausse sur l'actif. Un put donne le droit de vendre, et on l'utilise pour spéculer sur une baisse ou pour protéger une position existante. Dans tous les cas, vous devez « acheter » cette option pour vous exposer au droit qu'elle offre.
Prenons un exemple que nous garderons tout au long de cet article. Bitcoin cote 100 000 dollars et vous achetez un call de strike 110 000 dollars à 30 jours, pour une prime de 1 800 dollars (i.e vous pensez que Bitcoin va monter et que d'ici 30 jours, il dépassera les 110 000 dollars, alors vous placez 1 800 dollars sur ce pari). Si BTC termine à 125 000 dollars, votre option vaut 15 000 dollars et vous avez multiplié votre mise par huit. S'il termine sous 110 000 dollars, l'option expire sans valeur et vous perdez 1 800 dollars, rien de plus.
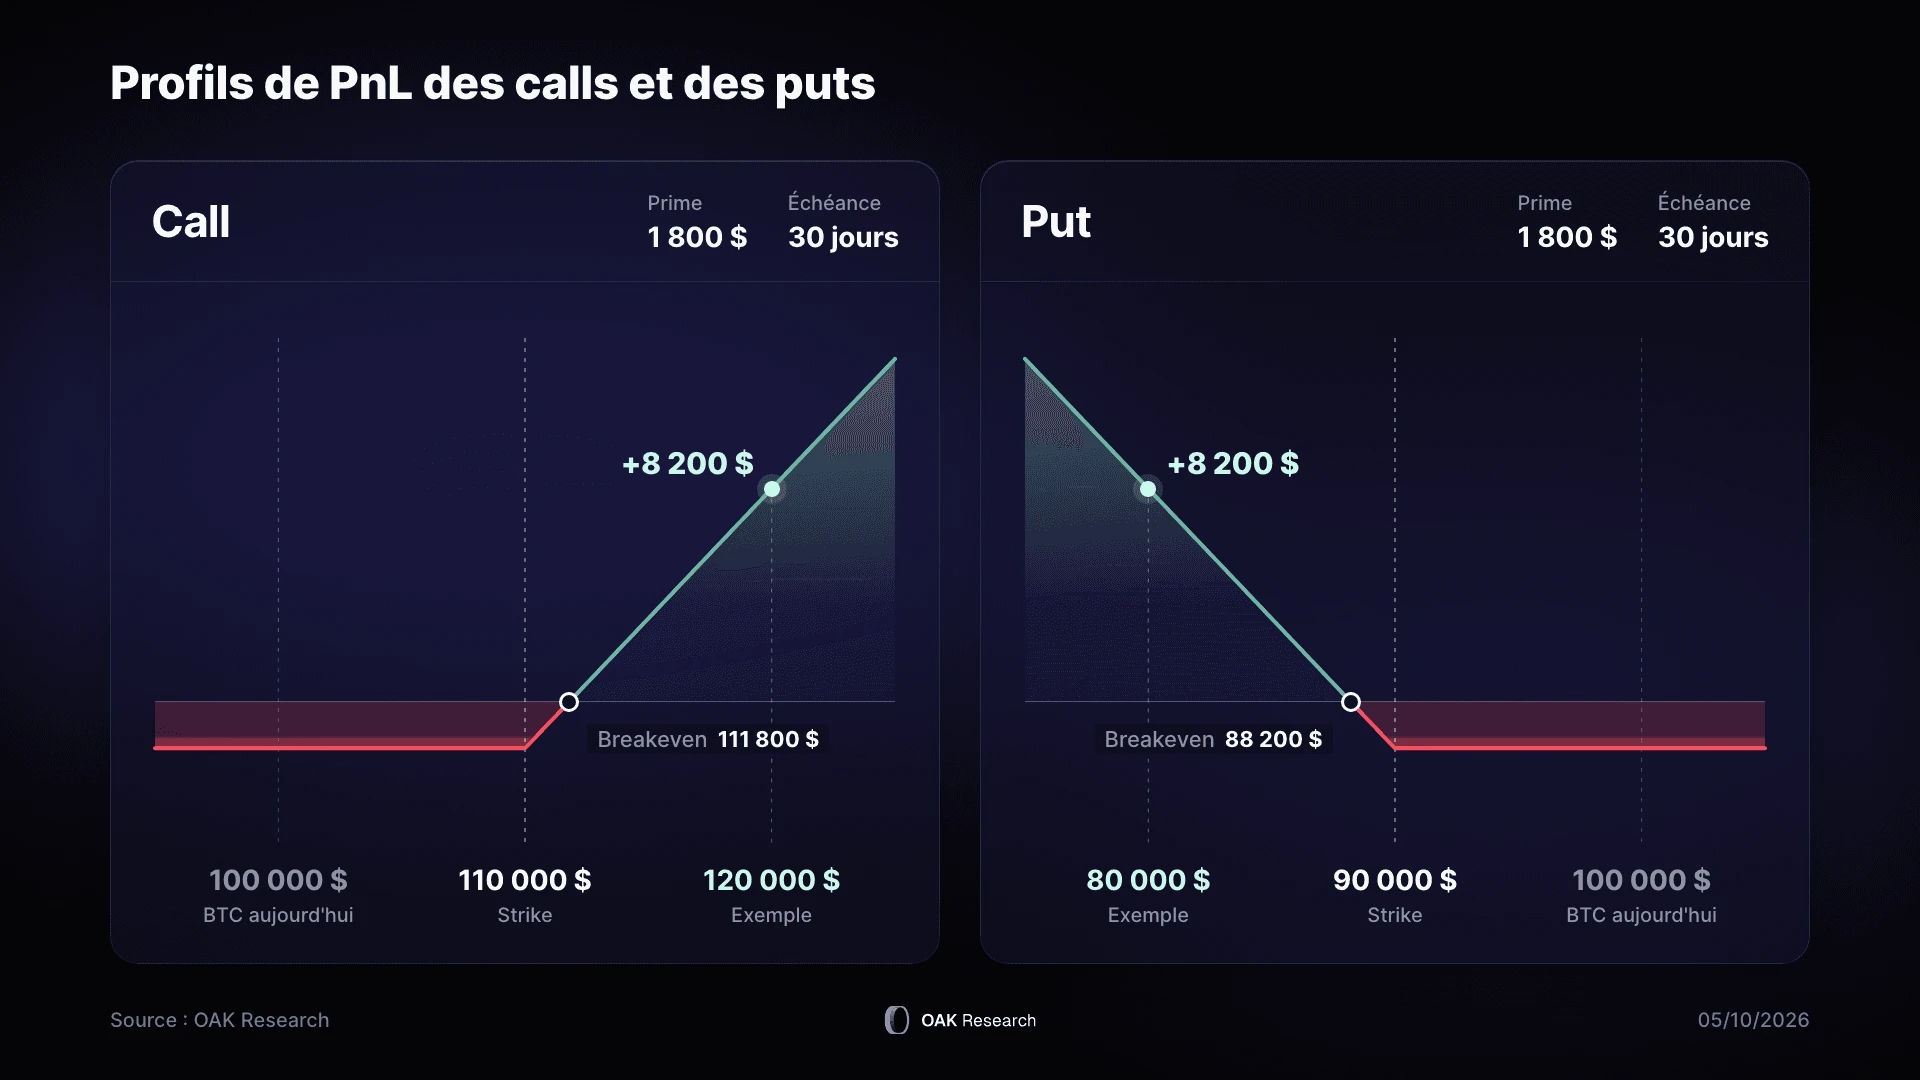
C'est tout l'intérêt des options. Vous obtenez une exposition dite convexe (et non pas linéaire comme pour le spot ou les perps, où chaque dollar gagné sur BTC vous rapporte le même montant de gain sur votre position), à perte strictement bornée, et sans risque de liquidation.
Toutefois, il faut dire que cette logique apparente cache en réalité une énorme asymétrie qu'il est extrêmement important de retenir pour la suite. Seul l'acheteur décide d'exercer son droit. Il connaît donc sa perte maximale dès l'entrée en position, puisqu'il s'agit de la prime. Le vendeur, lui, encaisse un montant connu et limité, mais porte un risque potentiellement bien supérieur.
Dans notre exemple, le vendeur du call a reçu 1 800 dollars et perd 15 000 dollars si BTC monte à 125 000 dollars. Vendre des options, c'est donc gagner petit et souvent, puis perdre gros et rarement. C'est un métier à part entière et nous verrons plus loin que plusieurs protocoles l'ont appris à leurs dépens, en confiant précisément ce rôle à des liquidity providers anonymes.
Il reste un dernier élément, le plus important sur le plan technique. Pour calculer le prix d'une option, il faut cinq paramètres : le prix du sous-jacent, le strike, le temps restant, les taux d'intérêt et la volatilité. Les quatre premiers sont observables par tout le monde. Le cinquième ne l'est pas. La volatilité implicite correspond à l'anticipation du marché quant à l'ampleur des mouvements futurs, et c'est elle, en réalité, que s'échangent acheteurs et vendeurs.
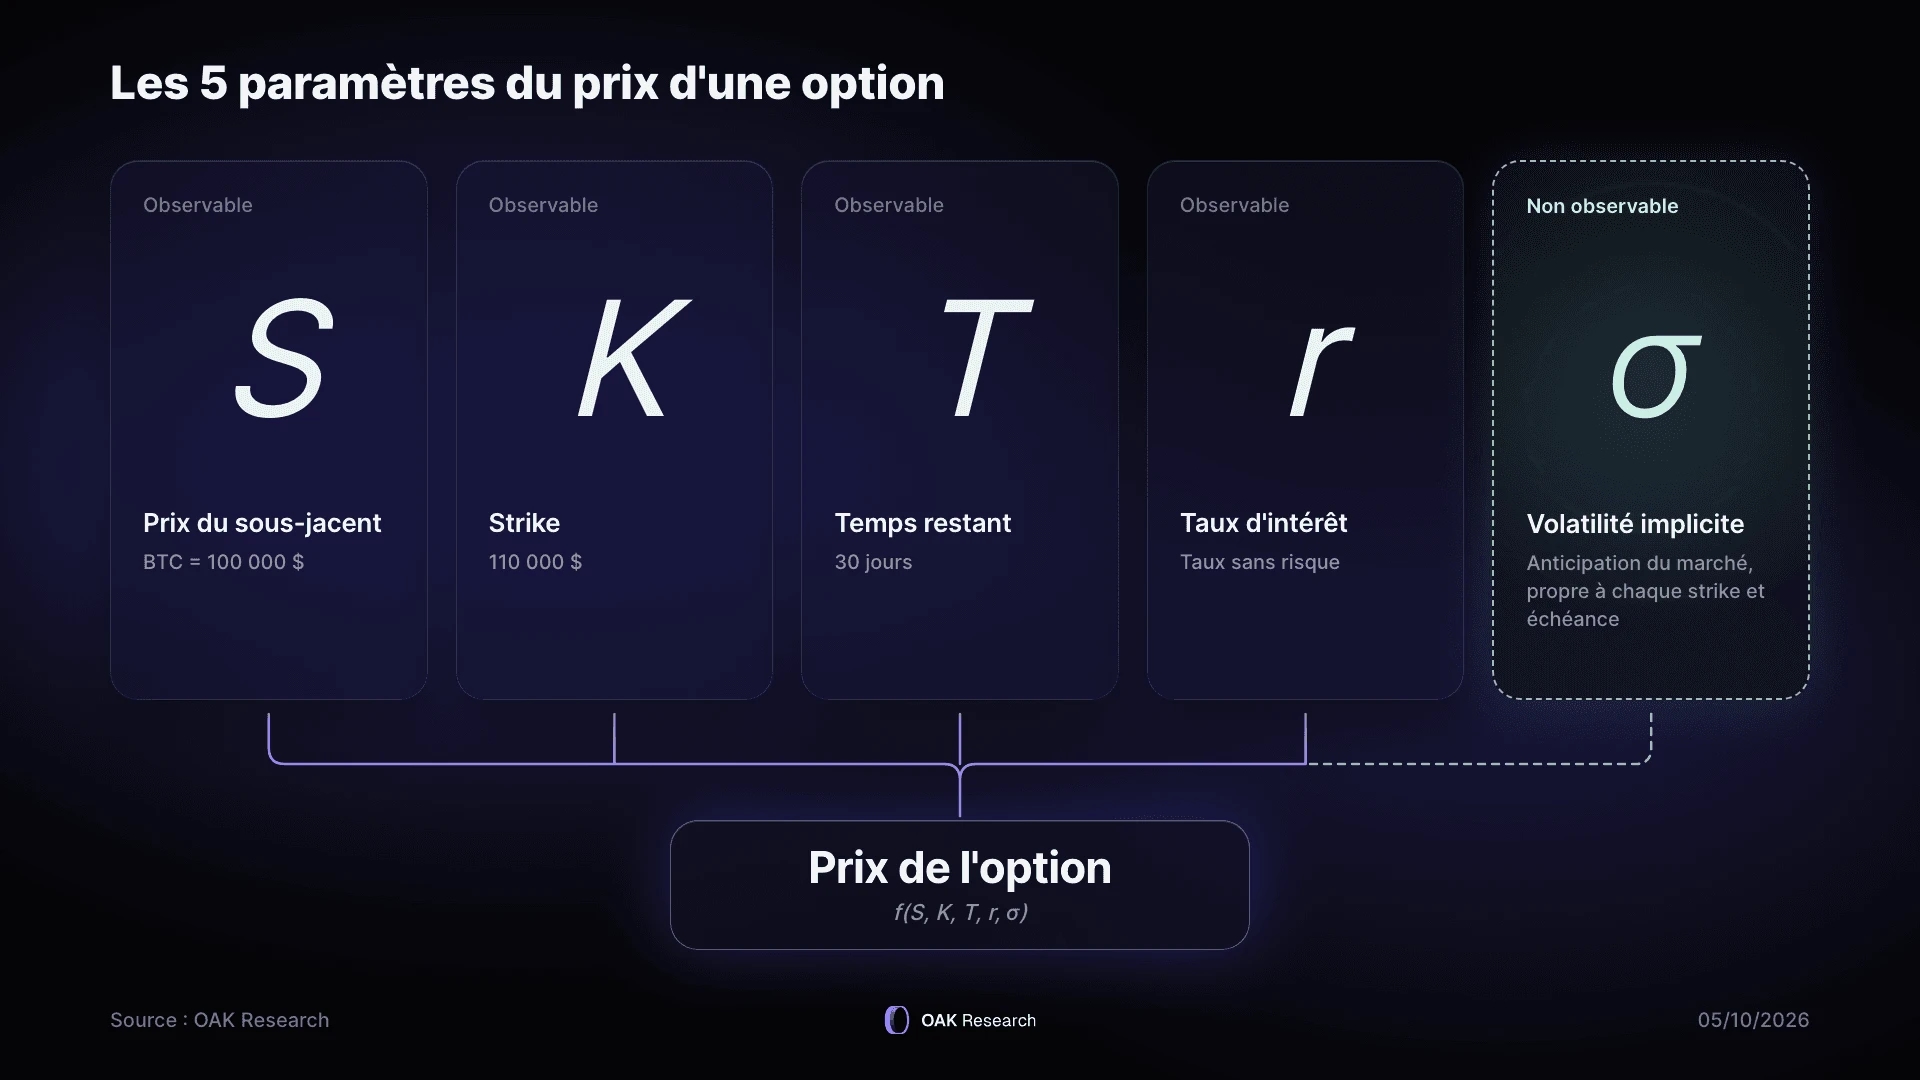
Une plateforme d'options n'a donc pas seulement besoin d'un oracle de prix, comme un DEX spot ou un perp. Elle doit disposer d'une estimation de la volatilité, qui diffère pour chaque strike et pour chaque échéance. C'est ce que l'on appelle la surface de volatilité, et sa gestion constitue le cœur du métier des plateformes.
Il faut enfin y ajouter le temps, qui travaille systématiquement contre l'acheteur. Une option perd de la valeur chaque jour qui passe, un phénomène mesuré par le theta. Vous pouvez donc avoir raison sur la direction, voir le marché monter, et perdre quand même parce qu'il est monté trop tard ou pas assez (par exemple, si Bitcoin termine à 109 999 dollars dans notre exemple). Cette possibilité d'avoir raison et de perdre malgré tout constitue le premier obstacle à l'adoption du produit par le grand public, et nous y reviendrons en détail.
Ces quelques rappels suffisent pour la suite de l'article. Si vous souhaitez approfondir les greeks, les stratégies directionnelles et non directionnelles comme les straddles et les strangles, ou le panorama des protocoles actuels, nous vous renvoyons à notre analyse publiée en mars dernier.
Loading post...
Pourquoi une option est bien plus difficile à mettre on-chain qu'un perp ?
Avant de regarder les protocoles ayant testé les options on-chain un par un, il faut comprendre les contraintes que tous ont rencontrées. Il faut préciser d'emblée que ce n'est pas spécifique à la blockchain et que ce sont les mêmes que dans la finance traditionnelle, où elles ont été résolues par des décennies d'infrastructure, de chambres de compensation et de market makers spécialisés. La différence, c'est qu'on-chain, elles sont toutes arrivées d'un coup.
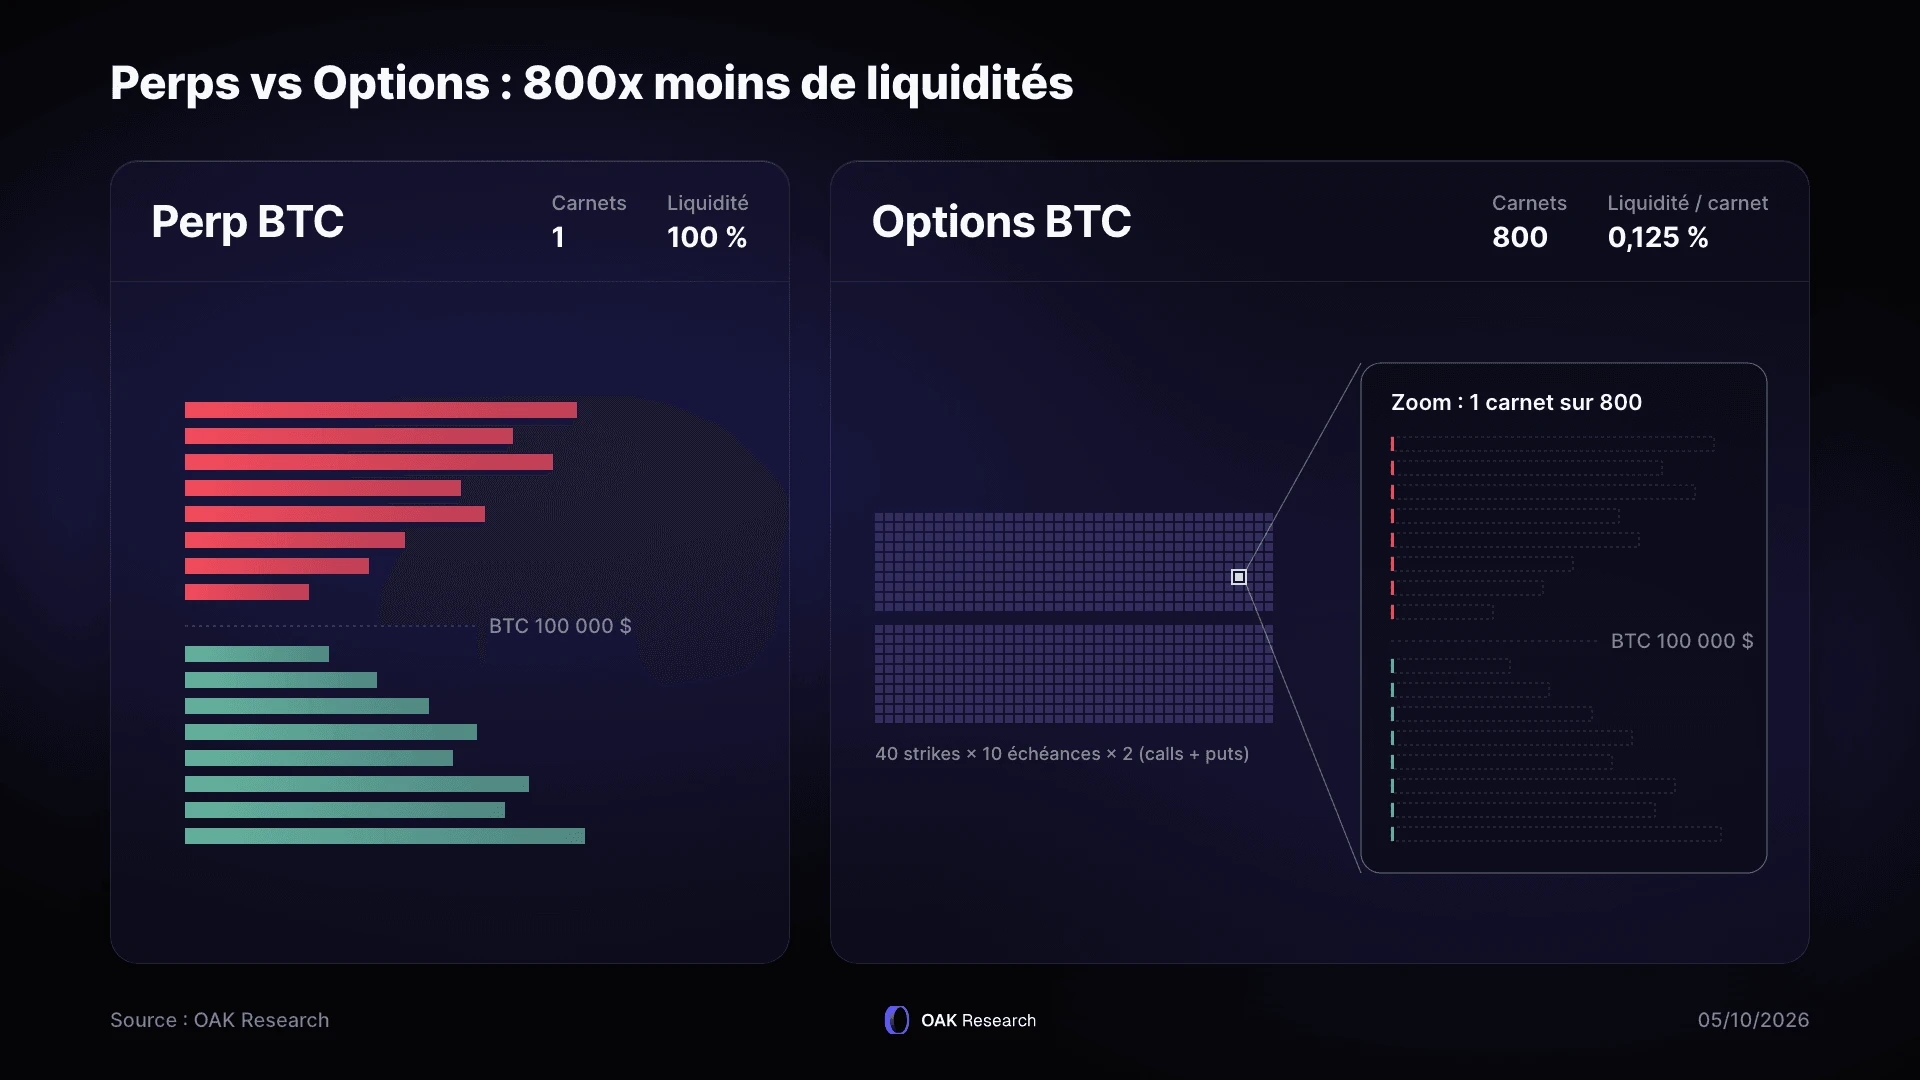
Premièrement, la liquidité se divise par plusieurs centaines. Un contrat perp sur la paire BTC/USDC, c'est un seul et unique marché. La liquidité, les ordres longs et shorts et les market makers sont réunis sur un carnet d'ordres unique. Au contraire, un marché d'options sur BTC est une matrice. Il y a des dizaines d'échéances (quotidiennes, hebdomadaires, mensuelles et trimestrielles) multipliées par une quarantaine de strikes, le tout multiplié par deux puisqu'il faut à la fois des calls et des puts.
Autrement dit, la même liquidité qui ferait qu'un marché perp est profond, donnerait 800 carnets d'ordres tout fins en options. Vous comprenez pourquoi un DEX d'options ne peut pas démarrer avec quelques liquidity providers uniquement : il lui faut quelqu'un qui cote la surface entière de la matrice en permanence.
C’est un problème assez proche de celui que rencontrent les prediction markets aujourd’hui. On avait d’ailleurs déjà comparé leur fonctionnement avec celui des options dans cet article sur HIP-4, et expliqué en détails leur principal problème qui est d’accéder à des liquidités dans notre analyse complète sur leur fonctionnement.
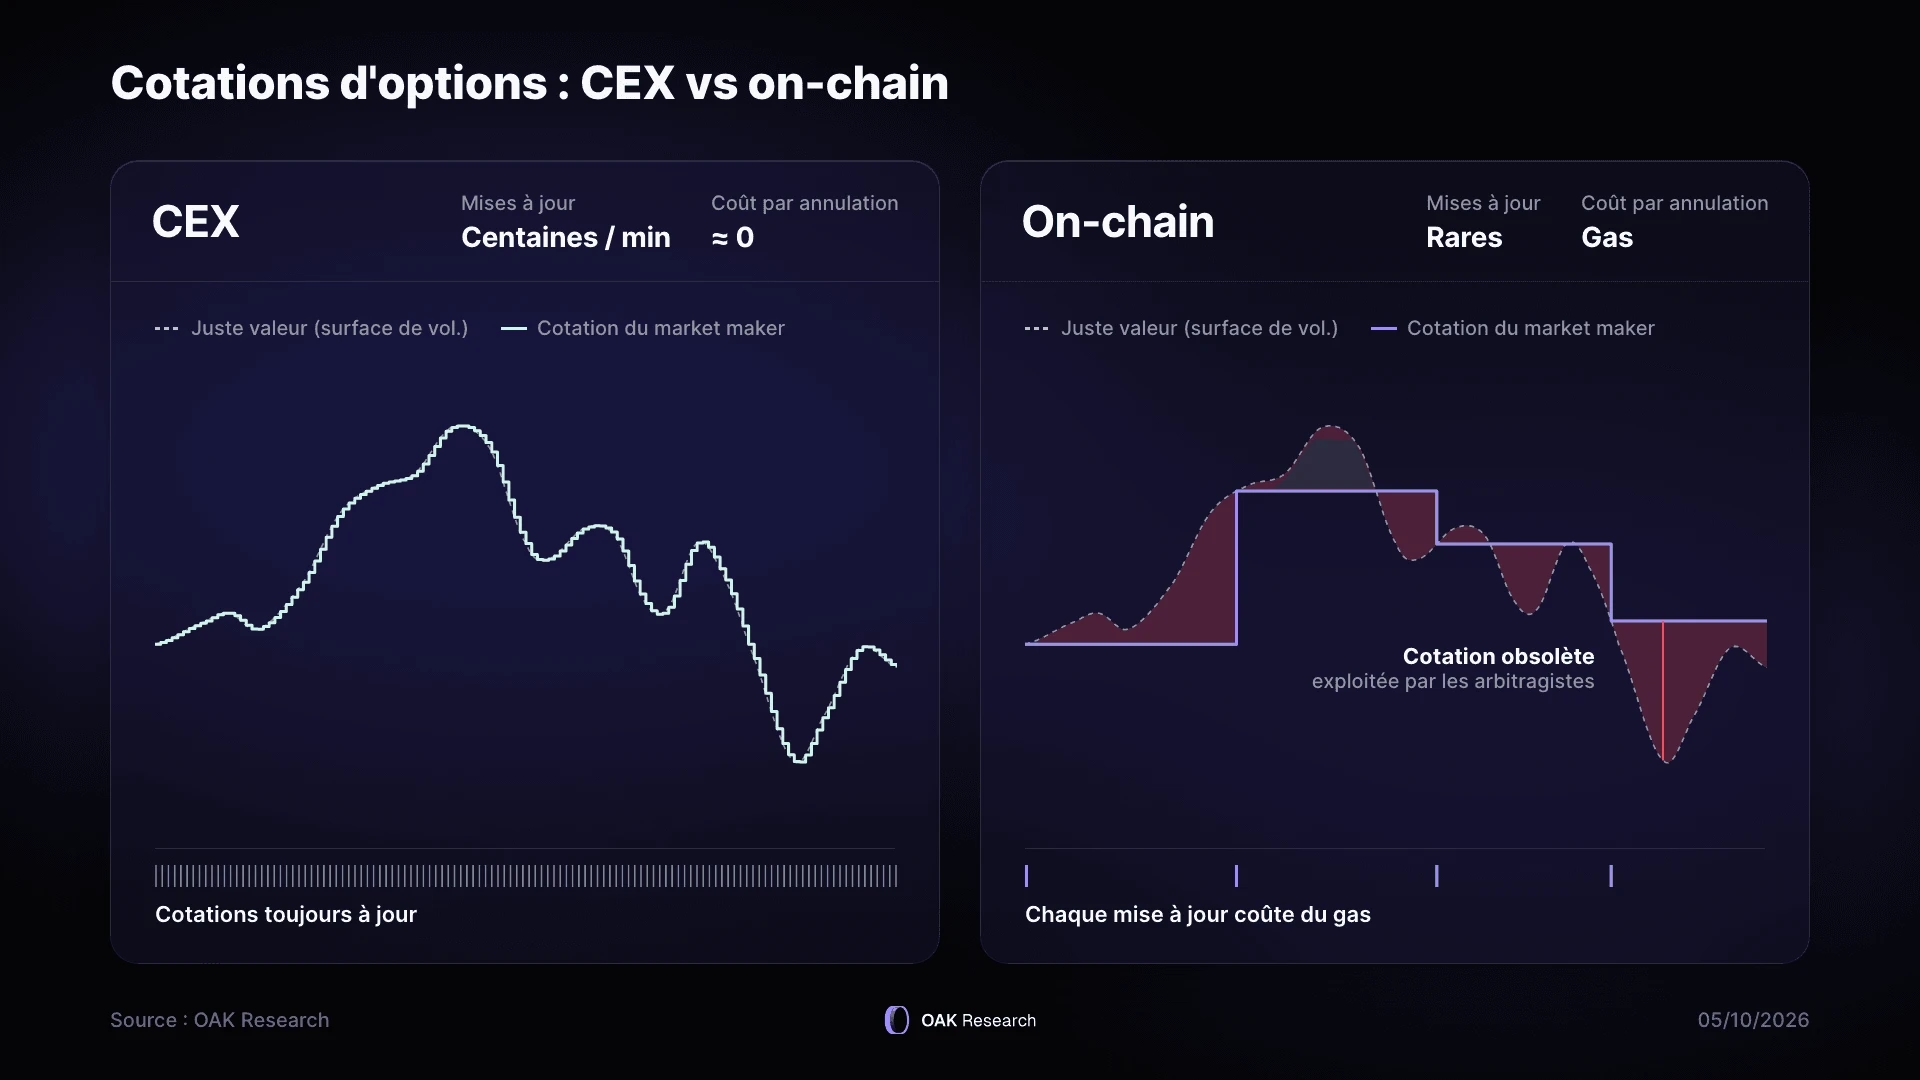
Deuxièmement, il faut pricer une variable que personne n'observe. Un perp a simplement besoin d'un prix spot, que n'importe quel oracle est capable de fournir. Une option a besoin d'une volatilité implicite par strike et par échéance (la fameuse surface dont nous parlions plus haut), qui doit être réévaluée à chaque mouvement du marché.
Un market maker professionnel recalcule et remplace ainsi ses cotations en continu, des centaines de fois par minute. Or sur une blockchain, chaque annulation d'ordre coûte du gas, ce qui rend le modèle économiquement impossible sans infrastructure dédiée. D'autant plus qu'une erreur de pricing sur une partie du marché n'entraîne pas une simple erreur de PnL chez les traders comme sur les perps, mais elle provoque une « anomalie » que les traders les plus expérimentés vont immédiatement repérer et exploiter.
Troisièmement, le vendeur ne peut pas se couvrir simplement. Lorsqu'un market maker opère sur un perp, il lui suffit de prendre la position inverse du trader pour rendre son exposition neutre. Avec une option, c'est beaucoup plus compliqué, parce que son exposition change en permanence. Plus BTC monte, plus le call qu'il a vendu se comporte comme du bitcoin, et plus il doit en racheter pour rester neutre. S'il a vendu 1 000 calls proches du strike et que le marché bouge de 3 %, il peut se retrouver à devoir racheter plusieurs centaines de bitcoins dans un marché qui monte déjà.
Il y a plus embêtant encore. Le market maker reste exposé aux variations de la volatilité elle-même, et ce risque-là ne se couvre pas avec du spot ou des perps, mais uniquement avec d'autres options. Autrement dit, un market maker d'options on-chain doit en permanence aller se couvrir ailleurs, et principalement sur Deribit. C'est aussi pour cette raison que les options arrivent toujours après les futures dans l'histoire d'un marché : sans un sous-jacent profond et liquide pour se couvrir, les spreads restent larges et personne ne vient coter (et c’est tant mieux, puisque le marché des perps on-chain est enfin mature).
Quatrièmement, vendre une option immobilise un capital considérable. C'est probablement le point le plus contraignant de tous. Reprenons notre call BTC 110 000 dollars à 30 jours. En tant que trader, vous l'achetez pour 1 800 dollars. Mais en face, quelqu'un vous le vend et encaisse cette prime. Cette contrepartie prend un engagement asymétrique, puisque si BTC termine à 125 000 dollars, elle vous devra 15 000 dollars, et bien davantage si le marché s'emballe.
La plateforme doit donc s'assurer qu'elle pourra payer, et pour cela elle lui demande de bloquer du collatéral à l'avance. Dans les premiers protocoles d’options on-chain, la règle était vraiment contraignante puisque le vendeur devait déposer l'intégralité de ce qu'il pourrait avoir à livrer, soit un bitcoin entier. Il bloquait donc 100 000 dollars pour encaisser 1 800 dollars, soit environ 1,8 % de rendement sur le mois.
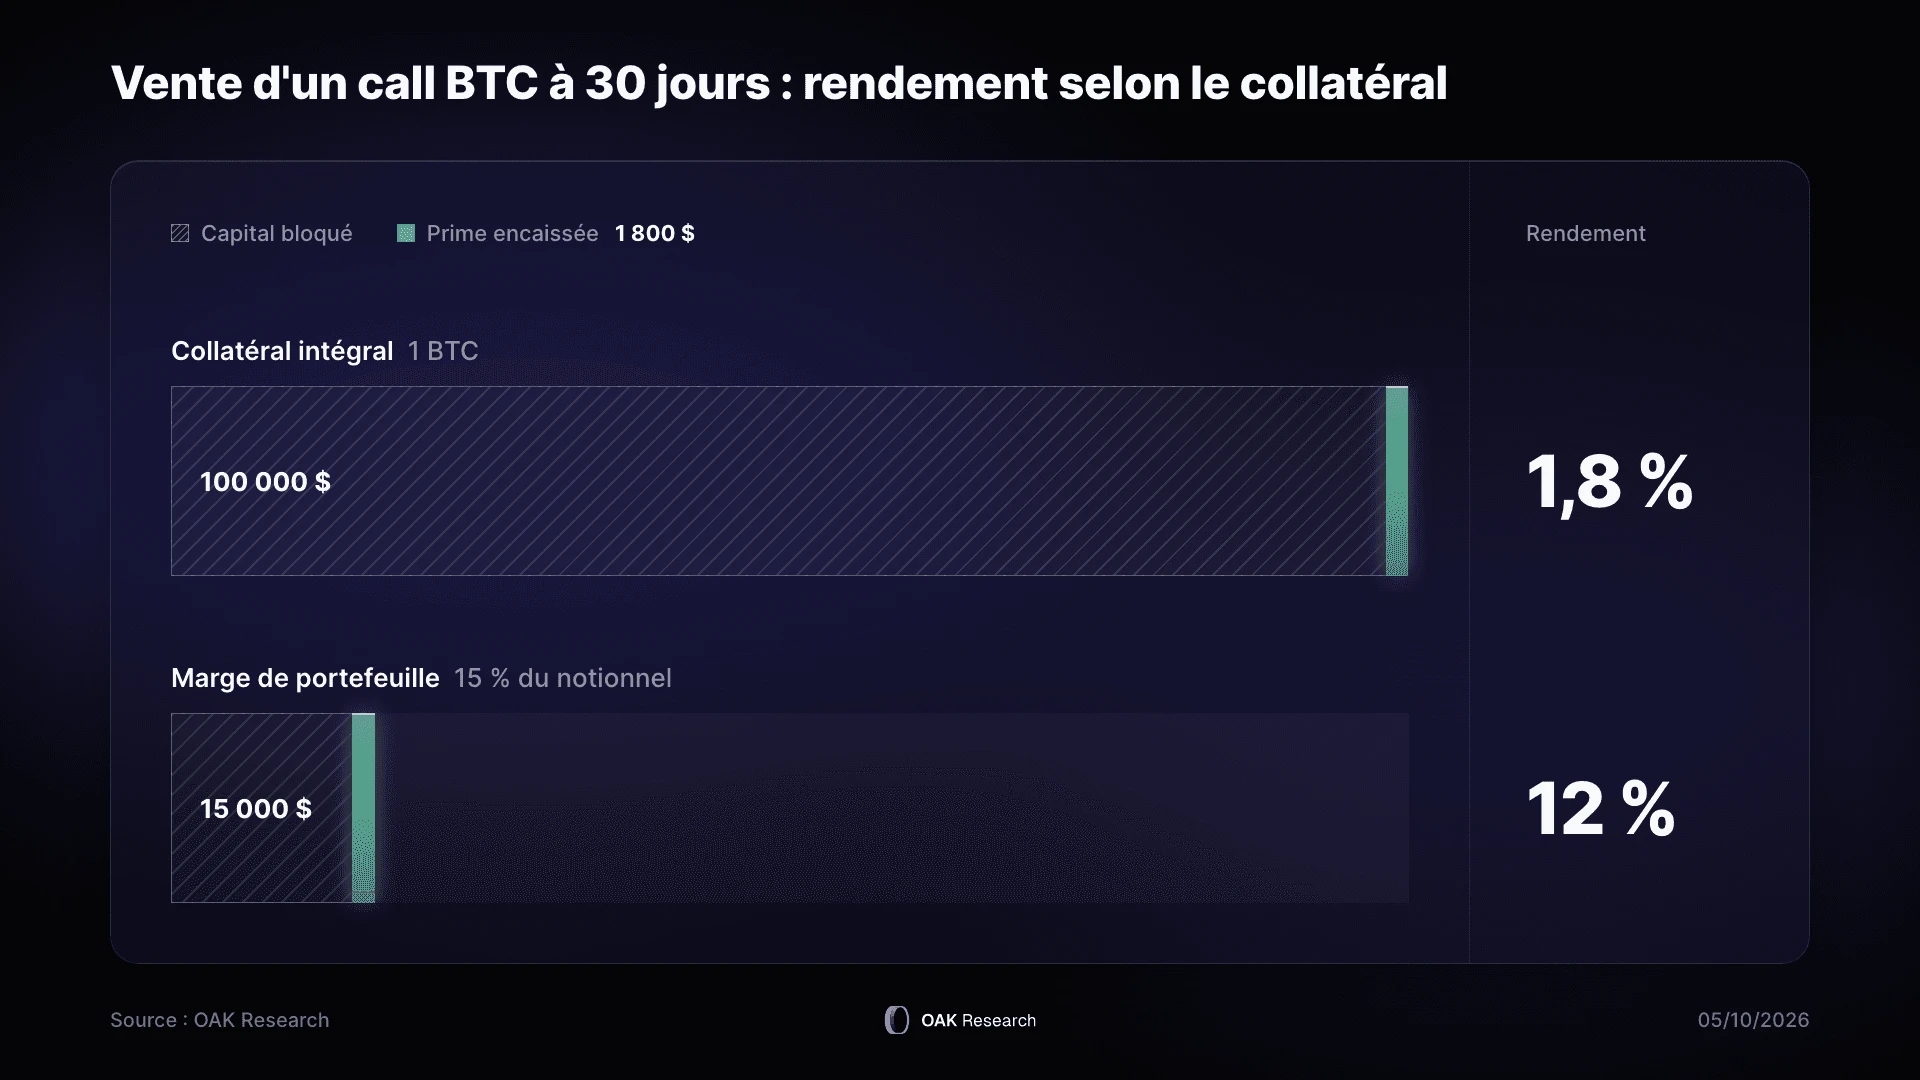
Ce chiffre est à retenir pour la suite, parce qu'il explique une grande partie de l'histoire de l’évolution du secteur. Tant que vendre une option rapporte 1,8 % par mois sur le capital immobilisé, le métier n'intéresse aucun acteur dont c'est précisément le métier (i.e les market makers). Et comme nous allons le voir, les protocoles ont alors confié ce rôle à ceux qui restaient, c'est-à-dire des déposants passifs qui ne savaient pas vraiment ce qu'ils vendaient.
Résumons les quelques points évoqués ici. Dans les options, la liquidité est extrêmement fragmentée, le pricing exige une donnée non observable facilement et rafraîchie en continu, la couverture du risque dépend d'un marché extérieur, et l'immobilisation du capital rend le métier de vendeur d’options peu rentable. Ces quatre contraintes mènent toutes au même point : un marché d'options a besoin d'un market maker professionnel, correctement outillé et correctement rémunéré. Comme nous allons le voir maintenant, chaque génération de protocoles a tenté de s'en passer.
Cinq générations d’essais, cinq problèmes différents
Génération 1 : les options tokenisées (2019-2020)
Opyn ouvre la voie dès 2019 avec les oTokens. Le principe est que chaque option devient un ERC-20, c'est-à-dire un token classique, transférable, composable et intégrable dans n'importe quel protocole DeFi. L'idée est plutôt originale pour l'époque et surtout, elle fonctionne correctement, à tel point que c'est celle que tout le monde reprendra plus tard.
Elle se heurte toutefois à deux réalités. D'abord, chaque option vendue doit être entièrement collatéralisée, puisqu'aucun moteur de marge n'existe à l'époque. Le vendeur immobilise donc 100 % du notionnel pour aller chercher les 1,8 % de rendement que nous avons calculés plus haut (i.e il bloque 100 000 dollars pour en gagner 1 800). Ensuite, chaque création, chaque transfert et chaque exercice d'option se paie en gas sur le mainnet Ethereum, à une période où une simple transaction coûtait régulièrement plusieurs dizaines de dollars.
Autrement dit, le produit est effectivement intéressant et composable dans toute la DeFi (on aurait aimé avoir des L2 moins chers à ce moment-là), mais il reste inutilisable à grande échelle. Dans ce cas, ce n'est pas l'idée qui pose problème mais vraiment le manque de maturité des infrastructures blockchain de l'époque. Finalement, après plusieurs mois, personne ne tient le marché, et les options existent sans avoir de vendeurs en face.
Génération 2 : les carnets d'ordres on-chain (2020-2023)
Si le problème vient du coût d'exécution, la suite logique consiste à déplacer le carnet d'ordres sur des infrastructures moins chères. Opyn s'appuie donc sur 0x, tandis que PsyOptions construit directement son carnet sur Solana, la première (et globalement la seule) blockchain à cette époque-là où le gas est négligeable et la latence est très faible. Dans les faits, on semble donc avoir trouvé la solution technique au problème présenté plus haut du manque de performance des blockchains.
Toutefois, un problème en cache souvent un autre. Cette fois-ci, c'est un manque de maturité économique qui va frapper les protocoles d'options on-chain. Comme nous l'avons vu, un market maker d'options doit annuler et replacer ses ordres en continu sur des centaines d'instruments. Même si Solana propose des frais de gas quasiment nuls, à quelques centimes la transaction à peine, le coût cumulé rend l'activité non rentable.
Le résultat est simple, il n'y avait quasiment aucun market maker prêt à risquer de telles dépenses pour un écosystème encore balbutiant et un engagement financier aussi incertain, ce qui a donné des carnets d'ordres vides, des spreads inacceptables, et des traders qui sont retournés sagement sur Deribit. PsyOptions, après avoir racheté Katana en avril 2023, a d'ailleurs fini par arrêter ses produits en juin 2024. Un carnet d'ordres sans teneur de marché reste un carnet vide.
Génération 3 : les AMM et le peer-to-pool (2020-2023)
Puisque les market makers ne viennent pas, pourquoi ne pas les remplacer par du code ? C'est l'intuition de la génération suivante de protocole, et vous allez voir qu’elle nous a permis d’en apprendre beaucoup sur le secteur. Le premier à tenter quelque chose de différent est Hegic, qui ouvre la voie en 2020 avec un modèle dit « peer-to-pool ».
À cette époque, l’écosystème découvre les AMM et le liquidity providing, et expérimente les différentes manières de l’intégrer à des mécanismes de finance traditionnelle. Dans le cas des options, l’idée est que des liquidity providers déposent dans une pool, qui sert de contrepartie à tous les acheteurs d'options, à un prix calculé grâce à une formule mathématique.
Lyra (désormais Derive) pousse ensuite le modèle plus loin à partir d'août 2021, avec un pricing dérivé de la formule de Black-Scholes (qui permet de calculer la valeur théorique d'une option à partir de plusieurs variables) et en intégrant une couverture automatique du delta (autrement dit, le protocole prend lui-même une position pour neutraliser son exposition directionnelle). Celle-ci se fait d'abord via Synthetix sur Optimism, puis via GMX sur Arbitrum après la mise à jour Newport de janvier 2023. Premia, Pods et Siren explorent de leur côté des variantes du même principe.
Le modèle a le mérite d'offrir une liquidité permanente à l'acheteur, qui trouve toujours une contrepartie. Toutefois, quand on regarde sous le capot, on comprend qu’il positionne des liquidity providers dans un rôle de vendeur systématique d’options, c’est-à-dire exactement la position dont nous disions plus haut qu'elle constitue un métier à part entière. La pool est constamment vendeuse de volatilité, et ses prix ne s'ajustent qu'en fonction de paramètres mis à jour bien plus lentement que ne réagit un trader humain.
Concrètement, quand la volatilité implicite du marché passe de 50 % à 70 % en quelques minutes et que la formule de la pool est encore en train de s’actualiser à 55 %, les acheteurs expérimentés et plus rapides que l’algorithme viennent se servir en achetant des options sous-évaluées. Le résultat est que ce sont les liquidity providers qui se retrouvent à servir de contrepartie à des positions finalement gagnantes, entraînant donc des pertes systématiques.
Enfin il faut y ajouter un problème de coût. Dans l'architecture initiale de Lyra, chaque option vendue obligeait la pool à acheter du spot pour se collatéraliser et se couvrir, ce qui générait des frais de swap répétés qui faisaient diminuer le rendement des déposants. Les mises à jour successives (Avalon en juin 2022, qui permet de vendre quatre à cinq fois plus d'options à capital constant, puis Newport, qui remplace la couverture Synthetix par GMX et le collatéral par du cash) ont amélioré les choses, sans pour autant changer la nature du problème.
En 2023, l'équipe reconnaît d'ailleurs publiquement refuser des ordres de 1 000 à 10 000 ETH d'options, faute de pouvoir les absorber. En résumé, l’idée d’intégrer un AMM dans le modèle est plutôt bonne et fonctionne bien pour servir le retail sur de petites tailles de position, mais il ne peut pas coter en taille institutionnelle. Encore une fois, on voit le rapprochement avec le début des perps on-chain où les AMM ont fonctionné un temps, mais ont rapidement montré leurs limites quand les gros traders sont arrivés.
Génération 4 : les vaults de covered calls (2021-2023)
C'est la génération qui a connu le plus grand succès commercial, ce qui la rend intéressante à étudier. Ribbon Finance, Friktion sur Solana, Dopex avec ses SSOV ou encore Katana : les DeFi Option Vaults industrialisent une stratégie simple à expliquer. Vous déposez de l'ETH, le vault vend chaque semaine des calls couverts sur cet ETH, encaisse les primes, et vous distribue un rendement. Des centaines de millions de dollars affluent ainsi en 2021 et 2022.
Là encore, le mécanisme qui a montré ses limites et qui a fini par casser n'est pas technique mais économique. Ces vaults vendent de la volatilité à date fixe, en quantité croissante, à un nombre restreint d'acheteurs recrutés par enchère hebdomadaire. La prime se comprime donc mécaniquement, jusqu'à ne plus rémunérer correctement le risque réellement pris. Or ce risque, lui, ne diminue pas puisque quand le marché monte fortement, le vault livre son ETH au strike et rate l'intégralité du mouvement (exactement la position du vendeur de call de notre exemple, qui perd 15 000 dollars pour en avoir gagné 1 800).
Les déposants découvrent alors qu'ils ont vendu une assurance pour une prime insuffisante, et la TVL rechute aussi vite qu'elle a grimpé au début. Friktion ferme son front-end en 2023, Dopex devient Stryke, et Ribbon pivote vers un exchange pour devenir Aevo. Ici, le teneur de marché existait bien, mais il s'agissait de milliers de déposants qui ne savaient pas qu'ils en étaient un.
Génération 5 : supprimer l'échéance (2022-2026)
Il reste une dernière tentative, la plus originale d’un point de vue conceptuel. Si toute la complexité vient de la matrice strike-échéance, pourquoi ne pas simplement supprimer l'échéance ? Tout comme les perpétuels sont une version sans échéance des contrats futures en finance, alors peut-être que la solution aux problèmes des options se trouve aussi ici.
C'est ainsi qu'Opyn lance Squeeth en 2022, une exposition perpétuelle au carré du prix d'ETH. Panoptic construit de son côté des options perpétuelles à partir des positions de liquidité concentrée d'Uniswap v3, avec une prime payée en continu plutôt qu'en une seule fois.
L'intuition est vraiment intéressante et l'ingénierie de qualité. Mais retirer l'échéance ne retire pas la complexité des options malheureusement, cela la déplace juste vers un mécanisme de financement continu que l'utilisateur doit comprendre, et qui s'avère en pratique plus difficile à expliquer qu'un call à 30 jours. Ces produits sont donc restés des niches pour initiés, et la question du teneur de marché s'est simplement posée ailleurs.
Et les autres, alors ?
La liste des abandons continue de s'allonger jusqu'à aujourd'hui. Premia est devenu Kyan en adoptant un carnet d'ordres. Dopex est devenu Stryke. Ribbon est devenu Aevo, puis a relégué les options au second plan. Polynomial a quant à lui cessé ses activités le 13 février 2026 et fermé sa chaîne début mars, l'équipe choisissant explicitement de ne pas lancer de token pour un produit en fin de vie.
En prenant un peu de hauteur, le constat est que les protocoles d'options on-chain auront produit beaucoup d'innovation et très peu de volume. Et surtout, qu'à chaque génération, le problème identifié était réel, la solution apportée était généralement bonne, et le résultat final restait pourtant le même.
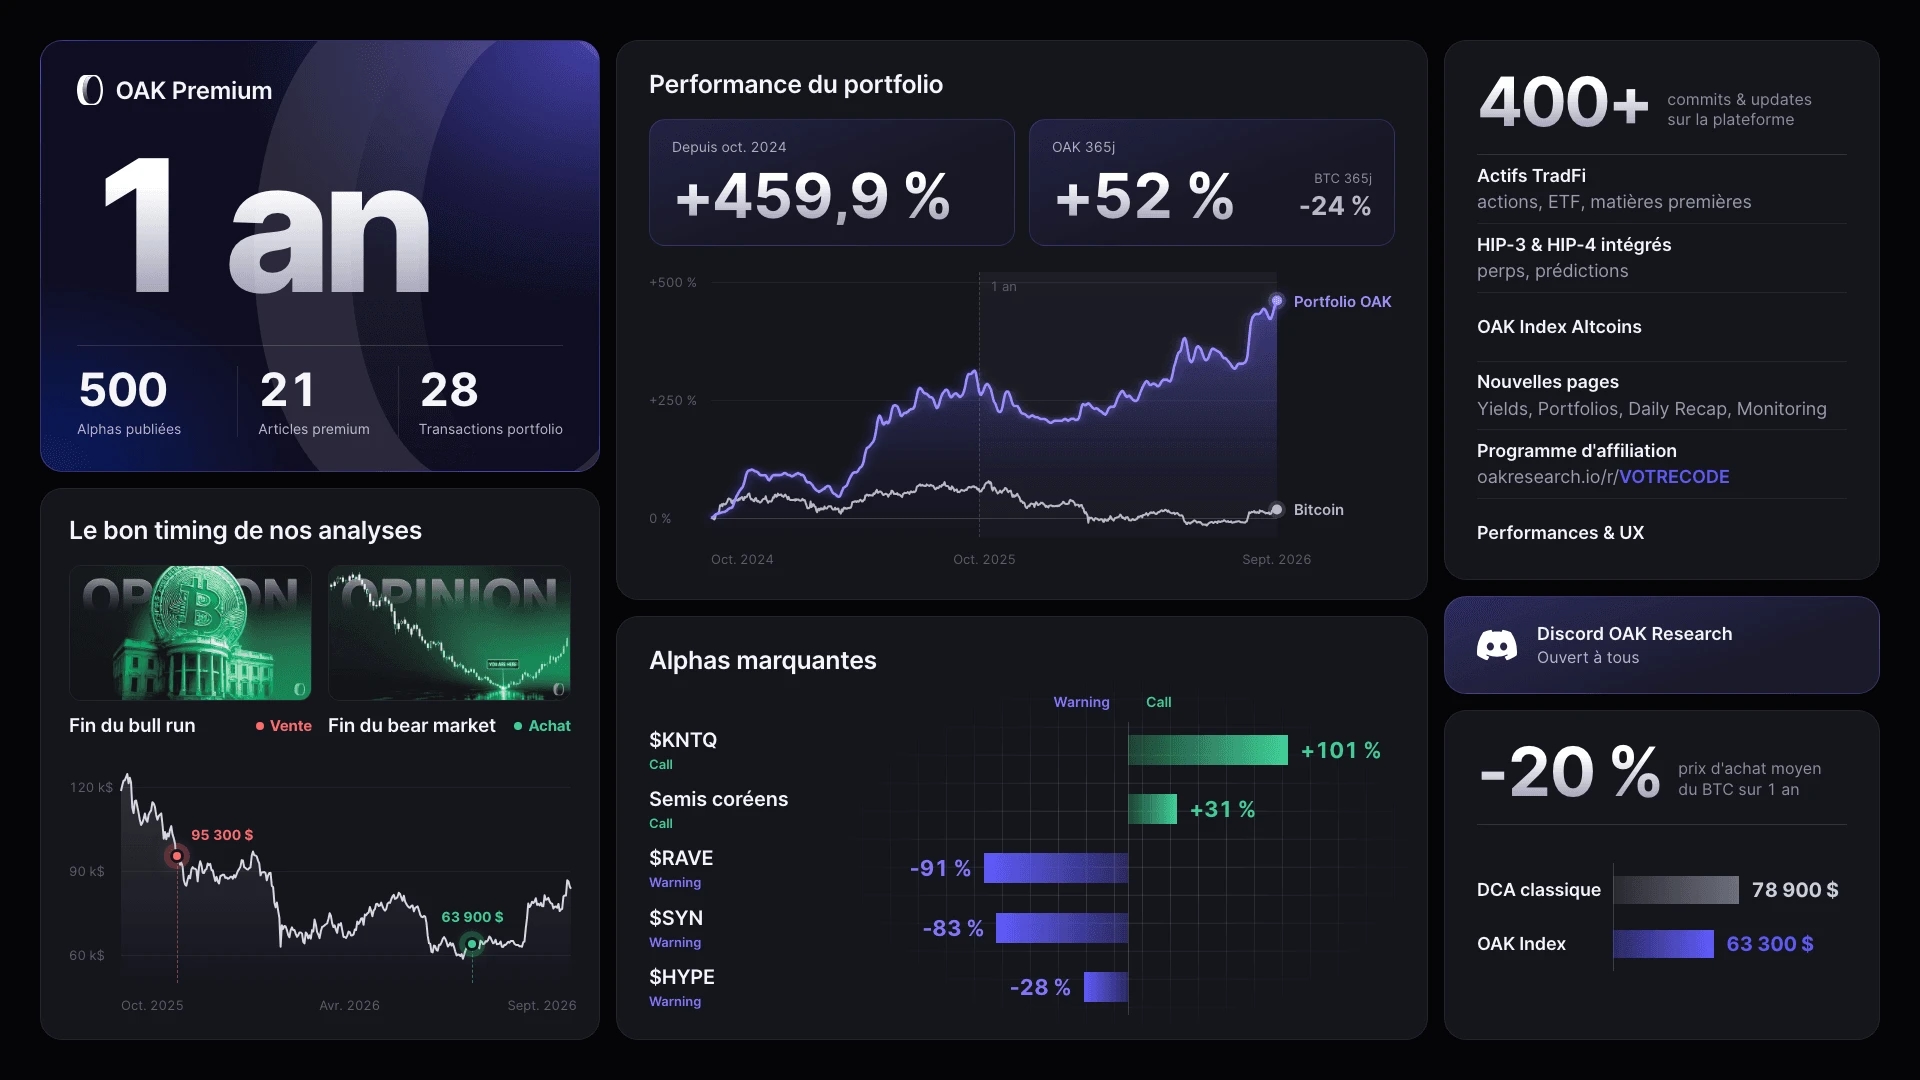
OAK Premium fête sa première année
Nous avons lancé OAK Premium il y a exactement 1 an, quelques semaines avant le sommet du marché. Après une année de bear market, notre portefeuille affiche +56 % sur l’année, contre -24 % pour Bitcoin.
Avant d’être des analystes, nous sommes des investisseurs. Tout notre travail de recherche ne sert qu’à une chose : prendre de meilleures décisions d’investissement. Et notre portefeuille est notre manière de vous prouver que ça fonctionne.
En un an, ça donne 500 alphas, 21 articles Premium et 90 alertes de hacks et de depegs. Mais surtout deux calls : le début du bear market annoncé le 15 octobre 2025 avec bitcoin au-dessus de 100 000 dollars, et sa fin annoncée le 7 juillet 2026 quand tout le monde parlait encore de chuter plus bas.
Nous avons passé cette année à construire la plateforme pendant que le marché baissait. Elle n’a jamais été aussi complète, et le marché est en train de repartir. Si vous nous lisez sans être Premium, c’est maintenant que ça se joue.
Pour notre premier anniversaire, on vous offre 30 % de remise avec le code 1ANOAK, 7 jours d’essai, paiement en cryptos possible.
L’erreur est d’avoir toujours cru que le problème était technique
Après cinq générations, à chaque fois le même constat : chaque équipe a tenté de résoudre ces problèmes par de l'ingénierie. Les frais de gas sont trop élevés, on passe par un layer 2. La blockchain est trop lente pour traiter un carnet d'ordres, on lance une appchain dédiée. Le pricing des options est trop compliqué à automatiser, on invente un nouveau type de pricing. Le collatéral est trop lourd pour les market makers, on tente une collatéralisation partielle. À chaque fois, l'idée était techniquement bonne, mais elle n'a créé aucune demande réelle.
Le problème de l’infrastructure a été résolu
Il faut rendre justice aux équipes des premières générations car la contrainte technique était réelle. En 2020, faire tourner un carnet d'ordres d'options sur Ethereum était impossible, et les alternatives n'existaient pas encore (Polygon était l’une des premières sidechains et elle commençait à peine à émerger). Ce n'est pas un manque d'ambition qui a bloqué Opyn ou Hegic, c'est l'état des blockchains de l'époque.
Sauf que cette excuse a cessé d'être valable. Les rollups ont fait chuter le coût d'exécution, les appchains ont permis à un protocole d'avoir sa propre blockchain calibrée pour son usage, et Hyperliquid a démontré qu'un carnet d'ordres entièrement on-chain pouvait offrir une qualité d'exécution comparable à celle d'une plateforme centralisée, et ce à grande échelle. On sait désormais faire tourner un exchange performant on-chain.
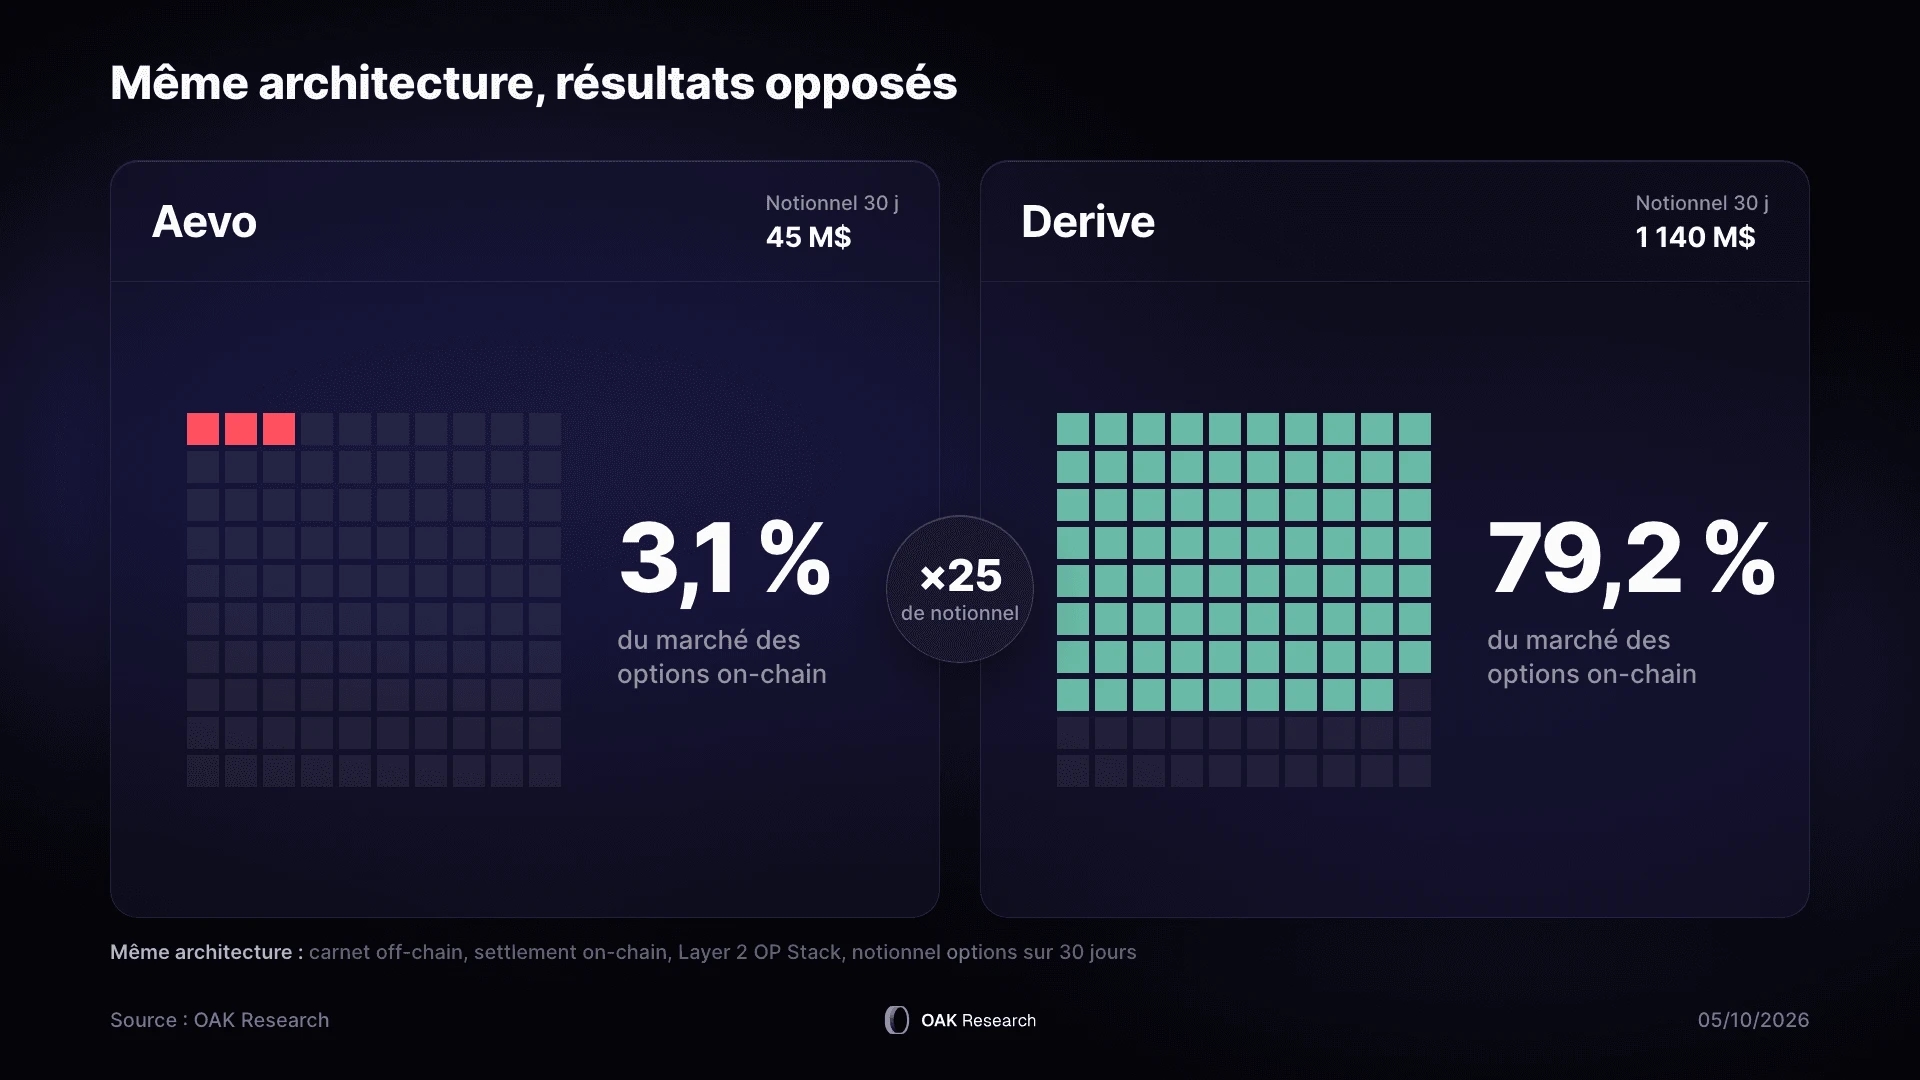
La preuve que l'infrastructure n'est plus le facteur limitant, c'est Aevo. Avant d'être le perp DEX que l'on connaît, ce projet a été lancé sous le nom de Ribbon et a développé en 2023 une architecture presque identique à celle de Derive qui domine aujourd'hui le marché : un carnet d'ordres off-chain, un settlement on-chain et un layer 2 dédié bâti sur l'OP Stack. La technologie était donc la bonne, mais pourtant, à la mi-2026, ils n'ont traité que 45 millions de dollars de notionnel sur 30 jours, pour un open interest de quelques millions à peine. La même architecture, chez un concurrent resté concentré sur les options (vous l'avez compris à force d'en parler sans le nommer, il s'agit de Derive), produit des volumes trente fois supérieurs.
Le vrai problème, c'était la liquidité
La différence ne vient donc pas de la stack technique, mais plutôt d'un élément qu'aucun autre projet n'a réussi à financer correctement, à savoir l'amorçage du market making. Et attirer de la liquidité, c'est le problème récurrent de toute la DeFi depuis ses débuts. Simplement, pour les options, il est démultiplié par les quatre contraintes de la première partie, notamment le fait qu’il faut alimenter un carnet, mais plusieurs centaines à la fois.
C'est Muir (@muir_eth) qui expliquait en août 2026 que le principal problème rencontré au lancement d'un exchange d'options on-chain est que les market makers perdent des millions de dollars, même si tout fonctionne correctement. La raison est qu’avant l’arrivée du retail sur un nouveau protocole, l’essentiel du flux qui vient s'exécuter contre les cotations du market maker provient d'arbitragistes, qui exploitent les incohérences de prix entre le protocole et Deribit. Le teneur de marché se retrouve donc systématiquement du mauvais côté des trades, avec un inventaire qu'il doit ensuite couvrir ailleurs et à ses frais.
Ainsi, Muir explique qu'un protocole d'options on-chain doit soit subventionner massivement les premiers market makers, soit leur apporter un flux retail qui n'existe pas encore. Dans tous les cas, il faut créer de l'incentive, et on sait qu'en crypto, la manière habituelle de le faire consiste à lancer un token et à construire des tokenomics inflationnistes, nécessaires à court terme mais qui deviennent un poids sur le long terme. Les chiffres le confirment : le programme institutionnel de Derive distribue jusqu'à 500 000 USDC de rebates et 1 million de DRV par période de 28 jours, auxquels s'ajoutent des frais maker négatifs, pendant qu'Aevo distribue un million de tokens AEVO par semaine.
Il a d'ailleurs fallu attendre très longtemps pour qu'un market maker institutionnel identifié accepte de s'engager. Lyra a lancé son produit en août 2021, et c'est seulement en octobre 2025, soit plus de quatre ans plus tard, que Derive a pu annoncer l'arrivée de FalconX. Et encore, avec une concession notable, puisque FalconX conserve son collatéral off-chain, une position représentée on-chain sous forme de fxUSDC. Il a donc fallu adapter le produit aux contraintes du teneur de marché, et non l'inverse.
C’est à ce moment qu’entre en jeu la pièce manquante depuis 2019 : la marge de portefeuille. Nous disions plus haut dans cette analyse que, lorsque la contrepartie vend un call entièrement collatéralisé, elle récupère un rendement de 1,8 % par mois (elle bloque un bitcoin, soit 100 000 dollars, pour encaisser une prime de 1 800 dollars).
Un moteur de risque moderne raisonne de manière différente. Il n'a pas besoin de couvrir le pire scénario théorique, seulement le pire mouvement plausible avant de pouvoir liquider la position. Si le modèle mathématique calcule les probabilités des différents scénarios et estime que BTC ne bougera pas de plus de 15 % entre-temps, il n'exige que 15 000 dollars au lieu de 100 000 dollars. La prime encaissée est identique, mais le capital engagé est divisé par près de sept, et le rendement mensuel passe à environ 12 %. Le seul point négatif, c'est que si le modèle s’est trompé, alors la contrepartie peut désormais perdre plus que son dépôt et se faire liquider.
Mais il faut se dire que nous vous présentons cet exemple comme une unique position, alors que la réalité est que les market makers gèrent un portefeuille de milliers de positions. Forcément, le moteur de risque regarde l’ensemble du portefeuille et non pas une position unique. Si le market maker vend un call et achète un perp pour se couvrir, un système classique exige une marge sur chaque position prise isolément, alors qu'un système de portefeuille constate que les deux risques se compensent en partie et n'exige une marge que sur le risque net. Dans le cas de Derive, le moteur de risque teste une grille principale de 23 scénarios combinant des variations de prix et de volatilité, à laquelle s'ajoutent des scénarios extrêmes, des chocs de skew et un scénario de forward. C'est le pire de ces quatre résultats qui est retenu comme exigence de collatéral.
On comprend pourquoi personne n'y était arrivé avant. Ce moteur de risque suppose l’utilisation d’un oracle de volatilité fiable pour valoriser chaque position, une puissance de calcul suffisante pour rejouer ces scénarios à chaque trade, et un système de liquidation capable de déboucler un portefeuille non linéaire sans faire exploser le protocole. C'est précisément le genre de brique qui demande des années de travail et qui ne se bricole pas.
Le retail n'était pas prêt
Il reste un dernier facteur, et c'est sans doute le plus sous-estimé. Dans le rapport The Rebirth of Onchain Optionspublié en juillet 2026, Castle Labs et Block Scholes identifient quatre freins au développement du secteur : le manque de liquidité, la difficulté à se couvrir, la faible participation des market makers et une expérience utilisateur complexe. Les trois premiers relèvent du problème d'amorçage du protocole que nous venons de décrire. Le quatrième renvoie à l'utilisateur lui-même.
Les options sont des produits financiers comme les perps, mais l’un est beaucoup plus facile à comprendre et utiliser que l’autre. Le perp est le produit par excellence pour les utilisateurs crypto : il est immédiatement compréhensible, puisqu’il suffit de choisir un actif, une direction et un levier. Si ça monte, vous gagnez, et si ça descend, vous perdez. N’importe quel utilisateur, qu’il soit débutant ou pas, peut utiliser ce produit sans aucun problème et c’est ça qui explique son succès.
Les options, en revanche, demandent une véritable expertise. Même si vous avez une conviction, il faut choisir le bon strike, la bonne échéance, comprendre que le temps joue contre vous et accepter d'avoir raison sur la direction tout en perdant quand même votre capital. En finance traditionnelle, ceux qui traitent des options ont généralement été formés pour cela. En crypto, la grande majorité des participants ne l'ont jamais été, tout simplement parce qu'ils n'ont jamais utilisé ce produit ailleurs.
Quand bien même ils voudraient les utiliser, ils font immédiatement face à une barrière technique liée à l’interface. Encore une fois, les perps sont simples : on clique sur le bouton vert pour acheter et sur le bouton rouge pour vendre, et on bouge le curseur pour changer le levier. En revanche, les plateformes d’options affichent des grilles de dizaines de lignes avec bid, ask, mark, volatilité implicite et greeks pour chaque strike et chaque échéance.
C'est l'outil idéal pour un professionnel car les options nécessitent cette complexité, mais c’est un mur infranchissable pour tout le reste des gens. Le constat est revenu en boucle sur X en septembre 2026, au plus fort de la hausse du secteur, plusieurs personnes insistant sur le fait que Derive enchaînait les records de volume malgré cette interface toujours aussi compliquée que l'utilisateur moyen ne peut pas utiliser.
Pourtant, l'appétit pour ce type de payoff existe bel et bien. Les prediction markets ont explosé en 2025 et 2026, et Hyperliquid a lancé en mai 2026 des contrats d'outcome qui sont, techniquement, des options binaires. Un marché « BTC au-dessus de 100 000 dollars vendredi » se vend très bien, parce qu'il tient en une phrase. En finance traditionnelle, le produit d'options qui a conquis le grand public américain, ce sont les 0DTE sur indices, qui représentent désormais près de 60 % du volume des options sur le S&P 500. Autrement dit, quand le produit est simple et accessible, le retail se précipite.
La bonne nouvelle, c'est que cette barrière de compétence est en train de s’estomper. Le trader crypto se professionnalise, notamment depuis l'essor des perp DEX comme Hyperliquid, qui ont habitué une partie du marché à gérer du levier, des marges, du funding et des stratégies un peu plus construites qu'un simple achat au comptant. C'est une tendance de fond qui joue en faveur des options, même si elle prendra du temps.
Mais surtout, et vous le verrez dans les prochains articles de cette série, la vision de Derive se rapproche de celle d’Hyperliquid en permettant à n’importe qui de construire par-dessus sa stack technique. Ainsi, il est probable que dans les prochains mois, de nombreux builders développent des front end permettant de simplifier l’interface utilisateur.
Ce qui a débloqué la situation
À partir de 2023 et 2024, les survivants du secteur des options on-chain ont tous convergé vers la même architecture, exactement comme pour le secteur des perps qui a suivi les traces d’Hyperliquid. Cette architecture ressemble beaucoup à ce que font les plateformes centralisées : un carnet d'ordres tenu par des market makers professionnels, un système de RFQ pour exécuter les gros blocs sans traverser le carnet, et un moteur de marge de portefeuille qui rend le capital enfin productif.
Les liquidity providers passifs ont disparu du cœur du dispositif, parce que leur rôle n'était pas tenable. Ce qui reste des années d’itérations dans la DeFi, c'est le settlement on-chain et la conservation des fonds par l'utilisateur.
Les chiffres ont commencé à suivre, avec environ deux ans de décalage sur l'infrastructure. En novembre 2025, Derive représentait encore 0,2 % du volume quotidien de Deribit. En mars 2026, environ 3 %. Sur les trente jours précédant septembre 2026, l'ensemble des options on-chain pesait entre 4 et 5,5 % du notionnel de Deribit selon les mesures. Dans l'intervalle, le protocole a aligné les records : plus d'un milliard de dollars de volume mensuel en février 2026, un plus haut historique à 1,92 milliard en août, une journée record à plus de 390 millions le 22 août, puis une semaine à environ 1,2 milliard en septembre, pour un open interest de l'ordre de 2 à 2,5 milliards de dollars.
Il faut toutefois garder le sens des proportions. En mars 2026, Derive représentait environ 0,8 % de l'open interest mondial sur les options Bitcoin. Et la croissance institutionnelle de la catégorie ne va pas d'abord vers la finance on-chain, puisqu'en avril 2026, l'open interest des options sur l'ETF IBIT a dépassé celui des options Bitcoin de Deribit. Le marché des options crypto grandit vite, mais c'est surtout le segment régulé américain qui capte cette croissance.
Aujourd’hui, l'essentiel du volume on-chain est désormais concentré sur un seul protocole, Derive, c'est-à-dire l'ancien Lyra. C'est la seule équipe à avoir traversé les cinq générations décrites plus haut sans jamais changer de marché, en changeant quatre fois d'architecture : un AMM sur Optimism en 2021, une version multi-chain couverte sur GMX en 2023, un carnet d'ordres sur sa propre appchain fin 2023, et une proposition de refonte en zkVM réglant directement sur Ethereum déposée en septembre 2026. Là où les autres ont pivoté vers un autre produit, elle a pivoté sur la technique en gardant le même objectif.
C'est ce qui nous amène à la thèse que nous développerons dans les prochains articles de cette série. Si le problème central des options on-chain était bien la liquidité et non l'architecture, alors l'avantage concurrentiel ne se situe pas dans la stack technique, qui est réplicable, mais au-dessus. Notre hypothèse est la suivante : un moteur de risque performant rend le capital des market makers plus productif, ce qui leur permet de coter plus de strikes et plus d'échéances, ce qui approfondit la liquidité, ce qui attire un flux plus sophistiqué, ce qui crée à son tour davantage d'opportunités pour les market makers. Une boucle qui se renforce elle-même, avec le moteur de risque en dessous.
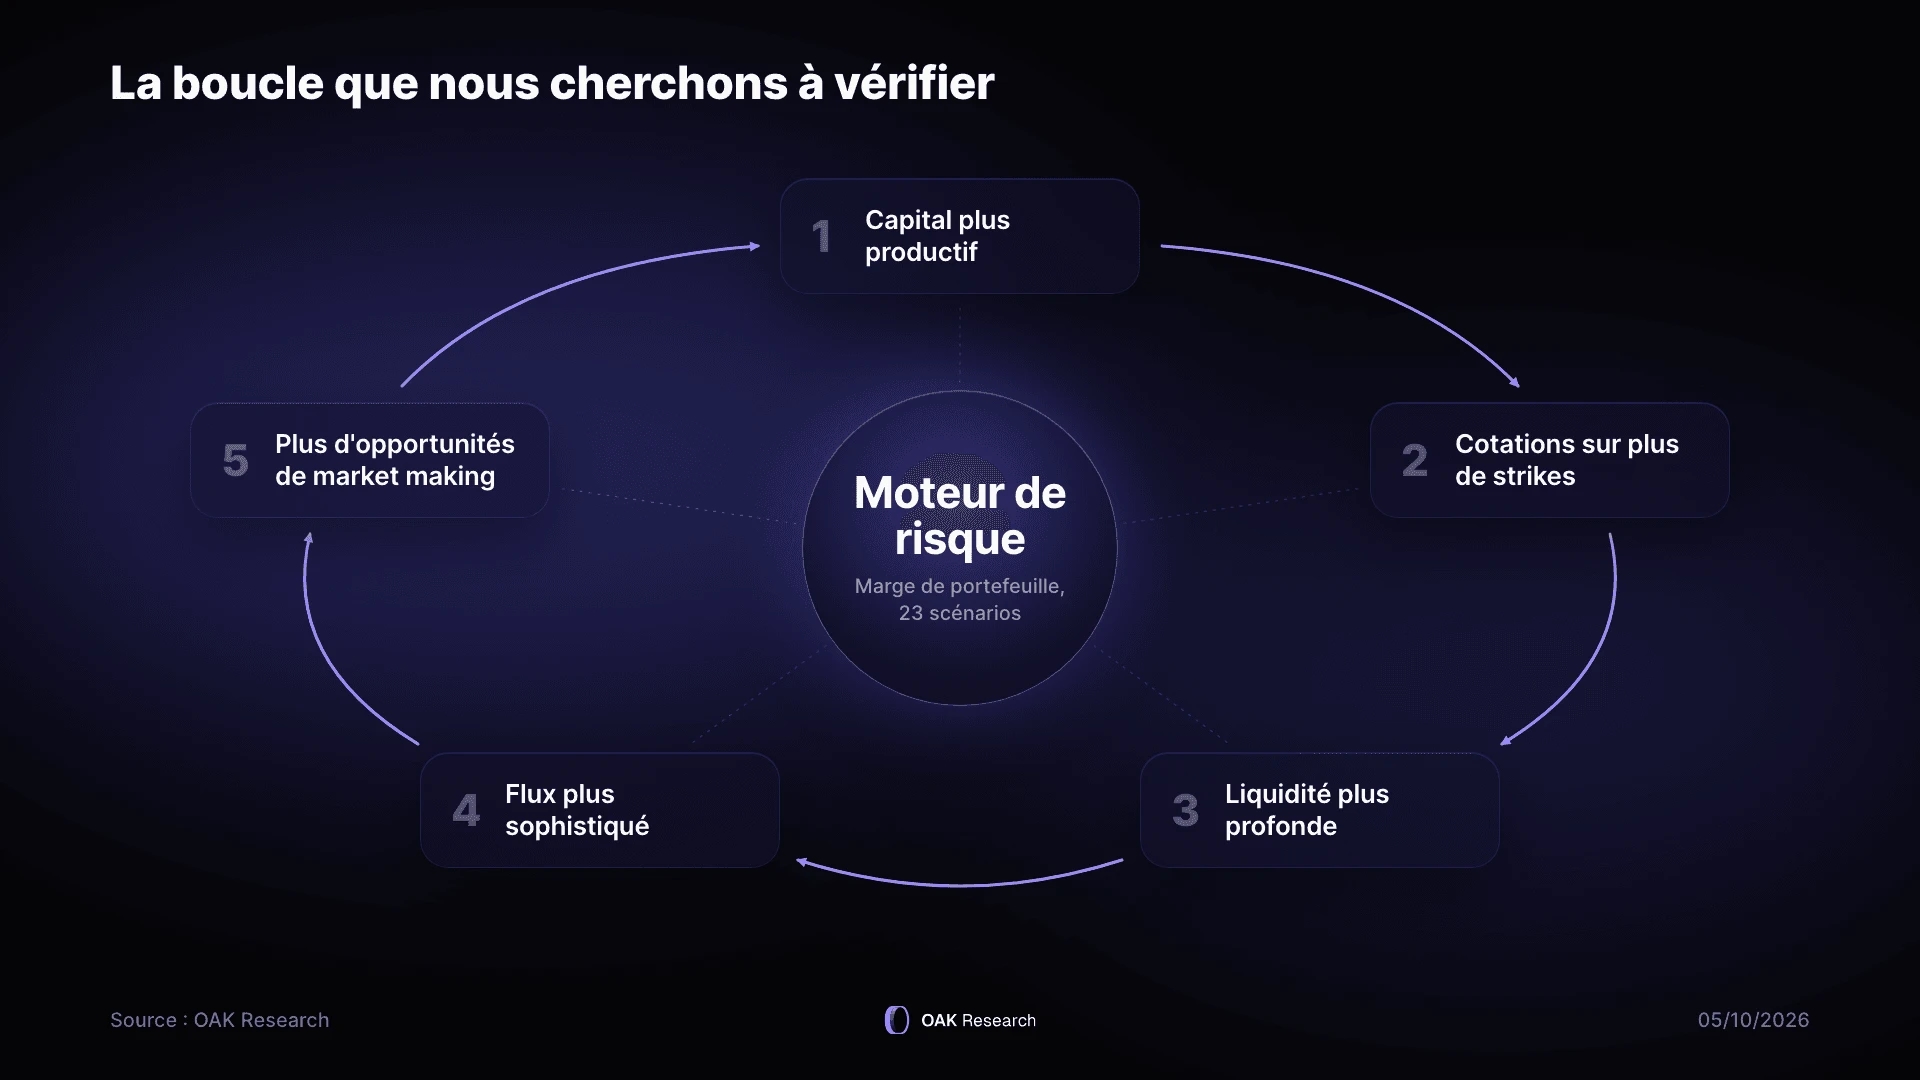
Si cette boucle s'enclenche réellement, alors ce qui devient difficile à répliquer n'est pas le code, mais un marché doté de liquidité, d'un historique de pricing et de participants sophistiqués. Nous insistons sur le conditionnel, parce qu'il s'agit d'une thèse et non d'un constat. La liquidité de Derive reste aujourd'hui largement subventionnée, son principal market maker conserve son collatéral hors chaîne, et rien ne garantit que la boucle survive à l'arrêt des incitations ou à l'arrivée d'un acteur comme Hyperliquid sur ce marché.
C'est précisément l'objet du deuxième article de cette série. Les perp DEX existaient depuis 2017 et sont restés marginaux pendant des années, jusqu'à ce qu'Hyperliquid fasse passer la catégorie de 3 % à plus de 13 % du volume des plateformes centralisées en une seule année. La question qui se pose désormais est de savoir si les options peuvent connaître le même basculement, et si Derive est réellement en position de le provoquer.
Note finale et méthodologie
Le ratio entre options et futures cité en ouverture est exprimé en nombre de contrats échangés, selon les données de la FIA pour l'année 2025. Deux précautions s'imposent. D'abord, un contrat n'est pas un montant, et les volumes mondiaux sont fortement influencés par les micro-contrats indiens, alors que les primes réellement échangées restent concentrées aux États-Unis. Ensuite, ce ratio est instable, puisque le volume mondial d'options a chuté de plus de 50 % en 2025 après le durcissement réglementaire décidé en Inde, l'essentiel de la baisse venant de la zone Asie-Pacifique. L'analogie entre la finance traditionnelle et la crypto reste donc valable sur le principe, mais elle ne constitue pas une prévision de la taille que pourrait atteindre le marché des options crypto.
Concernant les volumes de perps on-chain, le chiffre de 7 900 milliards de dollars pour 2025 provient de DefiLlama et couvre l'ensemble des perp DEX. À titre de comparaison, CoinGecko retient 6 700 milliards de dollars en ne comptabilisant que les dix premières plateformes. Nous avons retenu le périmètre le plus large pour rester cohérents avec le calcul de la part des options on-chain.
Les données sur le marché des options on-chain (parts de marché, notionnel sur 30 jours, primes échangées) proviennent du rapport The Rebirth of Onchain Options publié en juillet 2026 par Castle Labs et Block Scholes. Nous précisons que Block Scholes fournit par ailleurs les oracles de volatilité utilisés par Derive, ce qui ne remet pas en cause la qualité des données, mais mérite d'être signalé. Les chiffres de volume, d'open interest et de records de Derive proviennent quant à eux du dashboard public du protocole et d'analyses tierces, dont certaines sont publiées par des acteurs détenant le token DRV. Ils sont donc à considérer comme déclaratifs tant qu'ils ne sont pas recoupés par une source indépendante.
Enfin, les éléments concernant la V3 de Derive s'appuient sur la proposition de gouvernance déposée en septembre 2026, qui n'était pas encore déployée au moment de la rédaction de cet article. Cet article est publié à titre informatif et ne constitue en aucun cas un conseil en investissement.